Caro signor Cheicheiar
Download Pdf
Caro signor Cheicheiar,
sono un bambino di 10 anni. Quando nacqui il nonno mi regalò parte delle sue azioni di Telecom Italia. Azioni di risparmio che, mi ha detto il nonno, danno sempre il dividendo che mi potrà essere utile un domani per pagarmi gli studi. Ma io vorrei comprarmi la PlayStation.
Il nonno le comprò quasi 20 anni fa per la sua vecchiaia, ma quando me lo ha raccontato ha fatto un’espressione strana.
Io non so molto di azioni, ma mi piacciono. Il papà ne va matto e la domenica passa il tempo a leggere i giornali di finanza. La mamma non sembra contenta. Lei preferirebbe andare da Ikea o Zara.
 Il papà mi ha detto che le azioni che mi ha regalato il nonno non sono buone. Dice che il nonno è anziano e non capisce tanto di azioni. Papà dice che le azioni del nonno sono scese tanto e che farei meglio a venderle e comprare eppol. Questo mi ha molto rattristato. Anche perché sembra che quello che mi è rimasto non basti per comprare la PlayStation.
Il nonno dice che la società ci fa parlare al telefono. Con la mamma, la Zia Ginetta, e la Zia Assuntina. E ci fa anche guardare Disneyplus, che mi piace parecchio. Tutto questo, dice il nonno, al costo mensile di un pranzo in rosticceria sotto casa. Mi piacciono tanto i peperoni ripieni che fanno lì.
Questo credo sia positivo. Parlare con le zie e guardare Disneyplus quanto vuoi, al costo mensile dei peperoni ripieni, il gelato e un’orzata mi pare bello. Il papà risponde che però a questi prezzi Tim non ci guadagna, ma non possono aumentarli per colpa del signor Regolatore. Non ho capito bene chi sia, ma credo sia cattivo, perché punisce le società brave.
Il papà dice che gli unici che ci guadagnano sono i capi della Tim. Stanno per poco tempo e guadagnano milioni. Vorrei che il papà fosse capo della Tim.
Papà poi dice che lei, signor Cheicheiar, vuole comprare Tim pagandola molto più di quello che vale ora. Tanto che ci ricaverei i soldi per la PlayStation. Non so bene perché lo fa, ma ne sono felice. Lei è buono.
Allo stesso tempo l’attuale capo della Tim, signor Alessio, e i suoi amici che comandano con lui nel brd, dicono che la società vale quasi 5 volte quello che vale ora e quasi 3 volte quello che ha offerto lei signor Cheicheiar. Ma se vale così tanto perché se la vendo non riesco neanche a comprarci una PlayStation? Non capisco tanto la differenza tra il prezzo e il valore. Per la PlayStation i due valori sembrano coincidere.
Ho chiesto al papà perché qualcuno può dire che l’offerta è bassa anche se ammonta al doppio del prezzo a cui posso vendere le azioni oggi. Lui non mi ha risposto.
Il nonno ieri mi ha detto poi che il capo di Tim ha deciso di non pagare il dividendo alle mie azioni di risparmio altrimenti ci pagava le tasse. A parte che pagare le tasse il nonno dice che è giusto per far funzionare gli ospedali e la polizia, mi chiedo se il capo di Tim si abbassa lo stipendio per non pagare le tasse. Certo che è strano questo signore. Anche più strano del signor Regolatore.
Io, signor Cheicheiar, sarei tanto felice che lei comprasse Tim e ci guadagnasse tanto. Io continuerei a parlare con le zie a cui voglio bene. E comprerei la PlayStation.
Distinti saluti
Ucraina e Cina
Edvard Munch “Anxiety” (1894)
Mentre i bombardamenti straziano le città ucraine continua il tam tam mediatico che crea ansia e volatilità. Il mercato crediamo teme oggi due eventi. Il primo è un allargamento del conflitto alla NATO. Il secondo è che le sanzioni si estendano anche alla Cina, rea di aiutare la Russia. Nel primo caso parlare di asset allocation non ha molto senso, mentre avrebbe senso iniziare ad organizzarsi per spostarsi in montagna o in cantina. Nel secondo caso la recessione sarebbe certa. Come abbiamo già detto, sebbene errori siano sempre possibili, crediamo il primo scenario molto improbabile per le conseguenze che porterebbe. Crediamo anche improbabile il secondo scenario che vedrebbe una Cina con crescita economica negativa che, a sua volta, porterebbe rischi alla stabilità del regime cinese. In Cina i cittadini rinunciano alla democrazia in cambio del viaggio verso il benessere. Oggi il benessere è tuttavia concentrato su una minoranza ed è obiettivo di Xi Jinping redistribuirlo. Una recessione peserebbe proprio sui più deboli (che sono anche i più numerosi e i più arrabbiati).
Se la probabilità dei due eventi col passare del tempo si allontana, riteniamo che il mercato possa tornare lentamente verso la normalità. Il petrolio e il gas gradualmente scenderanno e così le materie prime. E le azioni, in particolare quelle value, recupererebbero. Anche se il conflitto dovesse cronicizzarsi.
Se poi vi fosse a breve un cessate il fuoco credibile allora il riaggiustamento sarebbe rapido. Ma per ipotizzare questo ci rendiamo conto ci vuole un certo ottimismo, elemento che a noi comunque oggi non manca…
Cybersecurity e paranoia
Il nostro IT ha deciso che un attacco informatico di matrice russa è impellente e che dobbiamo rafforzare ulteriormente i presidi. È questa l’aria leggermente paranoide che gira ora nell’ambiente e noi, sebbene titubanti, ci adeguiamo. Il danno, sebbene remoto, sarebbe troppo alto altrimenti. Tra poco non ci sorprenderemmo se tabaccherie e negozi di profumi iniziassero ad installare programmi e processi di cybersecurity.
Atos, società di consulenza IT di cui abbiamo parlato più volte e che passa una fase di transizione difficile (è recentemente uscita con l’ennesimo profit warning), ha una divisione che si chiama BDS. La sigla sta per big data e cybersecurity. Questa divisione è considerata uno dei leader nella cybersecurity e chiaramente risulta la prima scelta delle migliaia di clienti delle altre divisioni di Atos. La divisione BDS registra vendite per circa 1,5 bln euro ed è stata valutata dai 3 ai 4 bln euro. Recentemente ha ricevuto un bid iniziale da Thales di 2,7 bln euro che è stato rifiutato.
Valutiamo la divisione BDS sulla base di quanto offerto da THALES. Valutando anche la divisione infrastrutture di Atos al 50% di dove sta il mercato (ossia solo 0,1x le vendite), la divisione digitalizzazione con uno sconto del 40% di dove sta il mercato (ossia 1x le vendite) e sottraendo il modesto debito, il titolo varrebbe circa 60 euro per azione. Con ipotesi caute. Oggi ne vale invece solo 25. Se si vuole investire nel crescente timore di guerra informatica, la povera e straziata Atos sembra essere il player value di qualità con uno dei profili rischio/beneficio più attraenti su base globale.
Back Read More
 In Europa il consumatore è meno sensibile ai mercati azionari, al prezzo della benzina e ai tassi, che comunque qui rimangono bassi. L’Europa sta oggi uscendo dalla pandemia sull’onda di politiche fiscali espansive, con alti risparmi privati e voglia di uscire, viaggiare e spendere. I fondi per la transizione energetica, la digitalizzazione e le infrastrutture (NEXTGeneration EU) iniziano a essere rilasciati. Gli utili societari stanno crescono e il sistema finanziario è molto solido.
 La logica economica era rappresentata dall’avidità di breve, verso cui, ahimè, sono concentrati i mercati finanziari. La logica politica e strategica, almeno non quella a sua volta condizionata dalle lobby economiche, era di mantenere il grande Paese vicino per evitare che una grande potenza nucleare si isolasse, un po’ come si fa spesso con i ragazzi difficili per non creare fratture profonde, irreparabili e pericolose. Legando economicamente a doppio filo il Paese lo si sarebbe accompagnato fino alla demise di Vladimir Putin. Logica a cui alcuni credevano sinceramente e altri strumentalizzarono pretestuosamente, sempre per le solite ragioni economiche di breve o, peggio, oggetto della eccezionale macchina di corruzione dell’amministrazione Putin, estremamente radicata nella politica occidentale. Il risultato è stato che il ragazzo è così cresciuto più prepotente e sicuro. E oggi ha oltrepassato la linea.
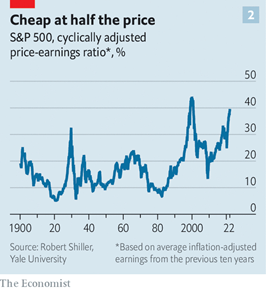 Ciò che sale inevitabilmente scenderà, esordisce l’articolo. Se questo vale sicuramente per le montagne russe non necessariamente vale per la Borsa. L’articolo tocca le valutazioni del mercato americano, facendo notare che secondo il CAPE (Cycle Adjusted Price Earnings), ossia il rapporto tra valutazioni dei titoli e i loro utili normalizzati per il ciclo economico, lo S&P500 trattava ad inizio gennaio ad una valutazione di 40x (vedi grafico a latere), valutazioni viste solo durante la bolla dot.com. Qui la considerazione sembra abbastanza superficiale. Il CAPE di Shiller non è più applicabile. Gli indici contengono meno e meno titoli che seguono il ciclo economico e il cui P/E deve essere quindi rettificato. Tuttavia, contengono moltissimi titoli esposti alla digitalizzazione e ad altri trend e che possiedono per gli investitori grandi potenzialità di crescita e questo viene riflesso dalle valutazioni, come è normale sia. Sta all’investitore growth valutarle analizzando il trend sottostante, la tecnologia proprietaria, il business model, la regolamentazione, la concorrenza, le barriere all’entrata, etc. La parte di mercato che non è growth non può essere considerata cara, ma anzi riflette troppo severamente i suoi problemi di crescita e dà invece poco valore all’eventualità che questa migliori. Non è quindi a nostro avviso un mercato ubriaco. È sicuramente un mercato polarizzato. In effetti vi sono delle somiglianze con il 2000. Nel 2000-2003 anche vi era una polarizzazione tra titoli growth e titoli value. Allora, tuttavia, la parte sopravvalutata, in termine di numero di settori, era più vasta o, meglio, oggi abbiamo un numero di settori e titoli sottovalutati che è sostanzialmente più numerosa di allora e la sottovalutazione è anche più marcata.
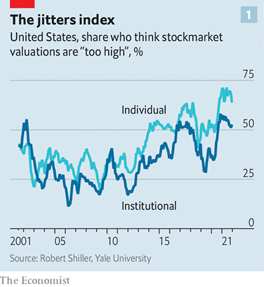 L’articolo poi continua con l’analisi di nuovi rischi, quali la leva che troviamo su hedge fund e il caso Archegos ne è un esempio. Oppure la presenza di titoli o asset class il cui sottostante risiede soltanto nella speranza che questi titoli o queste asset class salgano (da Gamestop al cripto). Su questi asset non vi sono solo investitori retail, ma anche fondi. È quindi importante stare attenti dove si investe e la concentrazione dei prodotti in portafoglio. Infine, l’articolo fa notare come sia gli investitori istituzionali che quelli retail abbiano un certo grado di timore delle valutazioni del mercato (vedi grafico sopra), elemento sempre positivo.
 A questi propone di investire in alcuni titoli dai fondamentali apparentemente attraenti, ma Gekko non è soddisfatto. Lui vuole titoli sicuri. Vuole beneficiare di informazioni non pubbliche. Il Gekko disegnato nel film, figura controversa ma lontano nel film dall’essere completamente negativa nel 1986, oggi sarebbe subito giudicato da subito un criminale. I titoli a lui proposti dal novizio broker sono molto cheap, trascurati dal mercato. Classici titoli value. Gekko li definisce dogs, nella versione inglese, che viene inspiegabilmente tradotto con polmoni con bacilli nella versione italiana. Niche AM ne gestisce un allevamento composto da circa 500 esemplari, di razza. Alcuni di quelli su cui abbiamo le posizioni maggiori sono scesi di recente a seguito dei risultati trimestrali. Ci pare opportuno dare un aggiornamento.
 La società ha tuttavia confermato gli obiettivi di fine anno. La divisione batterie elettriche gira bene e crescerà ancora molto. La nuova batteria 4680 di Panasonic regalerà alla Tesla S oltre 100 km di autonomia in più e la capacità per produrre 10 Giga di questa batteria all’anno è già in costruzione. La società è anche uno dei più grandi player nell’infotainment degli aerei, settore che col Covid si è congelato e che si sta ora riprendendo.
 Non possiamo enfatizzare abbastanza quanto il management sia fondamentale. Le persone possono esaltare o distruggere una società. Chi legge sicuramente ha avuto esperienze concrete a riguardo. Tuttavia, qui si è esagerato. Di parecchio. La societa’ in un anno orribile ha fatto 400 mln di EBIT e vale 3,5 bln euro con un EV di 4,3 bln euro. Nel 2019 l’EBIT era di 1,2 bln euro.
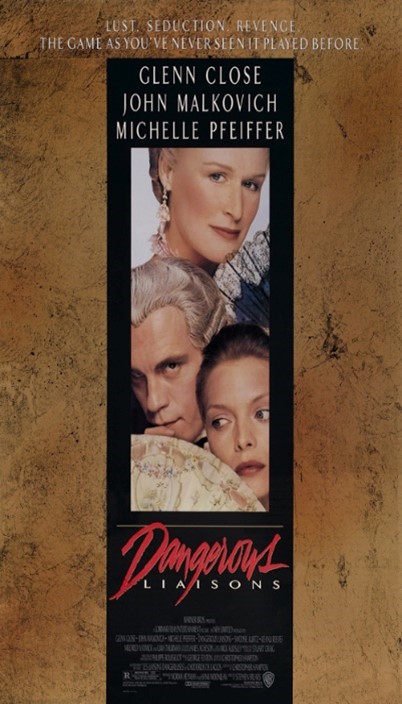 Questo, pur condividendo con Don Giovanni la spietatezza, non la passione bensì la psicologia usa per conquistare completamente una donna e poi, di nuovo, abbandonarla. Infine, abbiamo Giacomo Girolamo Casanova, libertino veneziano vissuto nel diciottesimo secolo che ci ha lasciato un libro di memorie (Histoire de ma vie) considerato una delle fonti più autorevoli per ricostruire usi e costumi della Venezia dell’epoca. Casanova si innamorava. Veramente. Diveniva pazzo e si struggeva per l’amata da conquistare. Conquistata invariabilmente si stancava presto e si innamorava di un’altra malcapitata. Al Casanova è sicuramente comparabile l’investitore medio, professionale e no. Incontra un trend di crescita, lo conosce gradualmente meglio e poi ne diventa pazzo. Ne parla, lo esalta e lo proietta al cielo. Poi, immancabilmente, appena il trend mostra segni di vulnerabilità come è normale sia, lo abbandona. Non ne parla più. Lo dimentica. Nega a sé stesso di averlo seguito, bramato, amato.