The Grey Discount — Capitolo I
L’invecchiamento è il trend più prevedibile dell’economia, eppure nessuno vuole averlo in portafoglio
L’invecchiamento è il trend più prevedibile dell’economia. Chiunque avrà ottanta, ottantacinque o novant’anni nel 2050 è già nato. Non serve alcuna curva di adozione né alcuna innovazione tecnologica. Allo stesso tempo, un accesso migliore all’informazione e redditi più elevati stanno cambiando gusti e bisogni dei consumatori: le persone sanno della propria salute più di qualunque generazione precedente, guadagnano di più e vogliono sempre più sottoporsi ad accertamenti — quando non sono già i governi a chiederglielo — per intercettare e curare le malattie per tempo, o semplicemente per sentirsi, e apparire, meglio. Sono probabilmente più narcisiste, più ansiose e più ambiziose: è stato sostenuto che, avendo in larga parte domato carestie, pestilenze e guerre, l’umanità si sia data un nuovo progetto, l’immortalità.1
Eppure, per quanto questi motori della domanda siano prevedibili, le società quotate il cui mestiere è occuparsi di quelle persone e di quei bisogni — soprattutto RSA, cliniche e laboratori diagnostici — si collocano fra gli angoli più a buon mercato dei mercati azionari globali, Stati Uniti a parte.
Il settore è stato venduto come “oro grigio” più volte, più volte è finito in bolla e non ha mai mantenuto fino in fondo le promesse. Poi è arrivato il Covid, che ha creato sovraccapacità nella diagnostica e ha portato le case di riposo sulle prime pagine per le ragioni peggiori; e poi il caso Orpea in Francia, che ha cancellato oltre il 95% del valore del maggiore operatore europeo e ha contaminato tutto ciò che gli stava intorno.
Ciò che resta è un gruppo di aziende, fra RSA e diagnostica, con tassi di occupazione in ripresa, capacità in chiusura o in consolidamento, volumi di test e trattamenti in crescita, un driver demografico prevedibile quanto poche altre cose in economia e bilanci spesso garantiti da immobili — prezzate come se il trend fosse stato annullato.
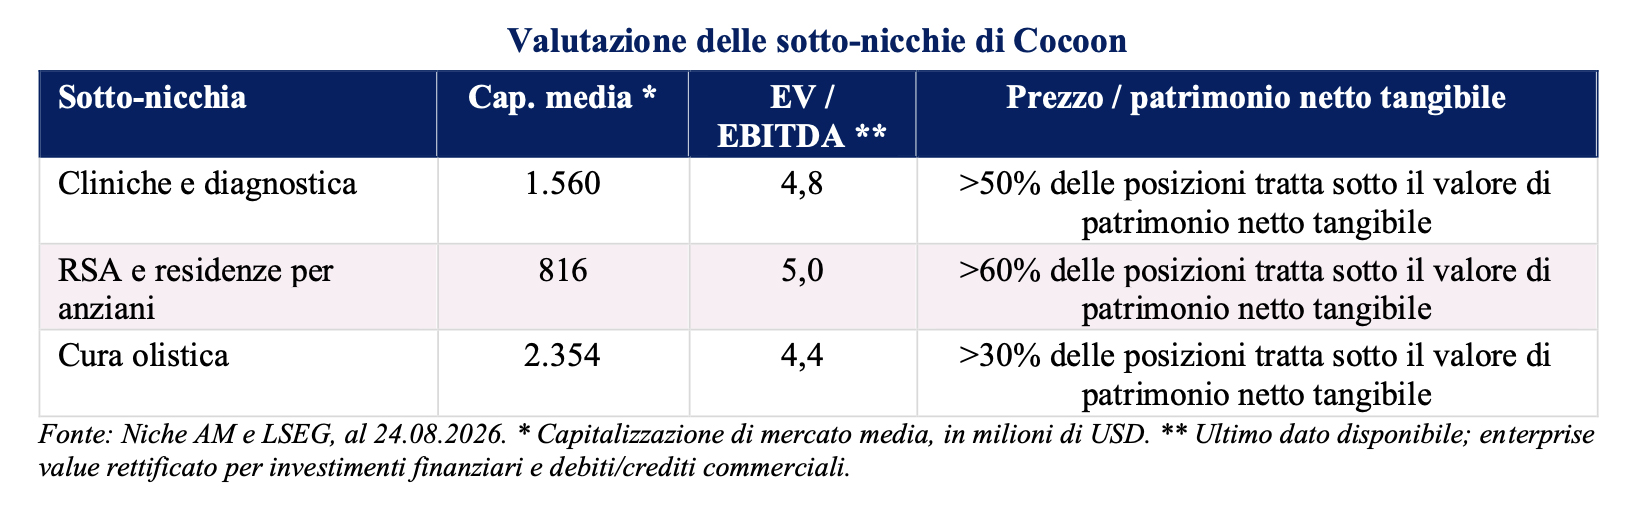
Il mercato paga circa quaranta volte il cash flow per questo tema negli Stati Uniti, quando arriva confezionato in un fondo immobiliare quotato.2 Ciò che ignora è il prezzo dell’invecchiamento in tutto il resto del mondo. Nei nostri fondi deteniamo diverse di queste società: quelle attive nell’assistenza, nella diagnostica e nella cura olistica, che costituiscono il grosso delle nostre posizioni, sono valutate in media al di sotto del valore tangibile e con un P/E a una cifra.
Questo è il primo di tre articoli sul tema. Tratta di RSA e residenze per anziani, il comparto in cui è scoppiato lo scandalo. Il secondo affronterà cliniche e diagnostica, il terzo la cura olistica (farmaceutica, nutrizione e cosmesi).
RSA e residenze per anziani — la tesi d’investimento in sintesi
Domanda prevedibile. Chiunque avrà ottant’anni nel 2050 è già vivo e censito. Non serve alcuna curva di adozione, nessuna innovazione tecnologica, nessun cambiamento nei gusti dei consumatori. La demografia è predeterminata.
Offerta vincolata. La costruzione di residenze per anziani è crollata, mentre le autorizzazioni richiedono anni. Lunghe liste d’attesa e licenze difficili da ottenere sostengono i tassi di occupazione e il potere negoziale, anche se le tariffe regolamentate limitano la velocità con cui la scarsità si traduce in prezzo.
Un pagatore obbligatorio che paga aziende private. Diversi Paesi gestiscono oggi un’assicurazione obbligatoria per la non autosufficienza, le cui passività crescono automaticamente con l’età degli assicurati. In Germania le RSA private a scopo di lucro rappresentano circa il 40% del mercato; in Corea gli operatori commerciali detengono tre quarti del mercato. Lo Stato è il cliente, non il concorrente.
Rischio operativo prezzato male. Il mercato paga quasi quaranta volte il cash flow per l’esposizione operativa all’invecchiamento negli Stati Uniti e meno di dieci volte gli utili per la stessa esposizione operativa in Giappone, Corea ed Europa. Dimensione, liquidità e struttura del capitale spiegano solo una parte di quel divario di valutazione. Il resto non è giustificato.
Copertura patrimoniale. Le RSA trattano spesso al di sotto del valore degli immobili di cui sono proprietarie.
Come la giochiamo. Non stiamo comprando una narrativa sulla longevità in quanto tale. Siamo investitori deep value: compriamo aziende a buon mercato, profittevoli e coperte da attivi patrimoniali, a multipli che riflettono anni di danno reputazionale più che la qualità degli attivi sottostanti.
Come un settore è diventato non investibile
Nel gennaio 2022 un libro-inchiesta francese, Les Fossoyeurs (“i becchini”), del giornalista francese Castanet, accusava Orpea — allora il maggiore operatore privato di RSA in Europa — di trascuratezza sistematica nei confronti degli ospiti e di irregolarità finanziarie. L’amministratore delegato, in carica da undici anni, fu rimosso entro il mese.3
Il valore di mercato della società crollò da un massimo di circa 7 miliardi di euro a meno di 150 milioni, e la ristrutturazione che ne seguì azzerò di fatto gli azionisti esistenti. Ciò che è sopravvissuto è oggi quotato come Emeis.3
Il danno non si fermò alla società accusata. Clariane — l’altro grande operatore europeo quotato, già Korian — perse pesantemente terreno, benché il suo management avesse smentito la maggior parte delle accuse relative alla qualità dell’assistenza nelle proprie strutture. Gli operatori svedesi, tedeschi e spagnoli furono declassati insieme a loro, in Paesi che il libro non aveva mai citato. Un’inchiesta, su una società, in un Paese, ha riprezzato gli operatori assistenziali quotati di un intero continente.4
Nello stesso periodo accaddero altre due cose.
Il Covid regalò al settore la peggiore pubblicità immaginabile. Le case di riposo divennero, nell’immaginario collettivo, il luogo in cui la pandemia fece il suo lavoro. I tassi di occupazione scesero, i costi del personale interinale esplosero e la rilevanza politica del settore passò da nulla a massima nel giro di poche settimane.
Poi arrivarono i tassi d’interesse. Gli operatori dell’assistenza sono aziende a forte intensità immobiliare e indebitate. Avevano finanziato un decennio di espansione attraverso operazioni di sale and leaseback, convertendo la proprietà in affitto. Quando i tassi triplicarono, l’attivo si riprezzò al ribasso e il passivo no, e i team di management passarono tre anni a vendere immobili per sopravvivere, non per crescere.
Il risultato è un settore che nessuno ha voluto avere in portafoglio per quattro anni — esattamente la condizione in cui preferiamo comprare.
Tre trend strutturali, nessuno dei quali è una previsione
Tre trend strutturali sostengono la nostra tesi d’investimento — e nessuno di essi richiede che qualcuno cambi idea su qualcosa o modifichi i propri comportamenti.
1. La demografia è un dato di fatto
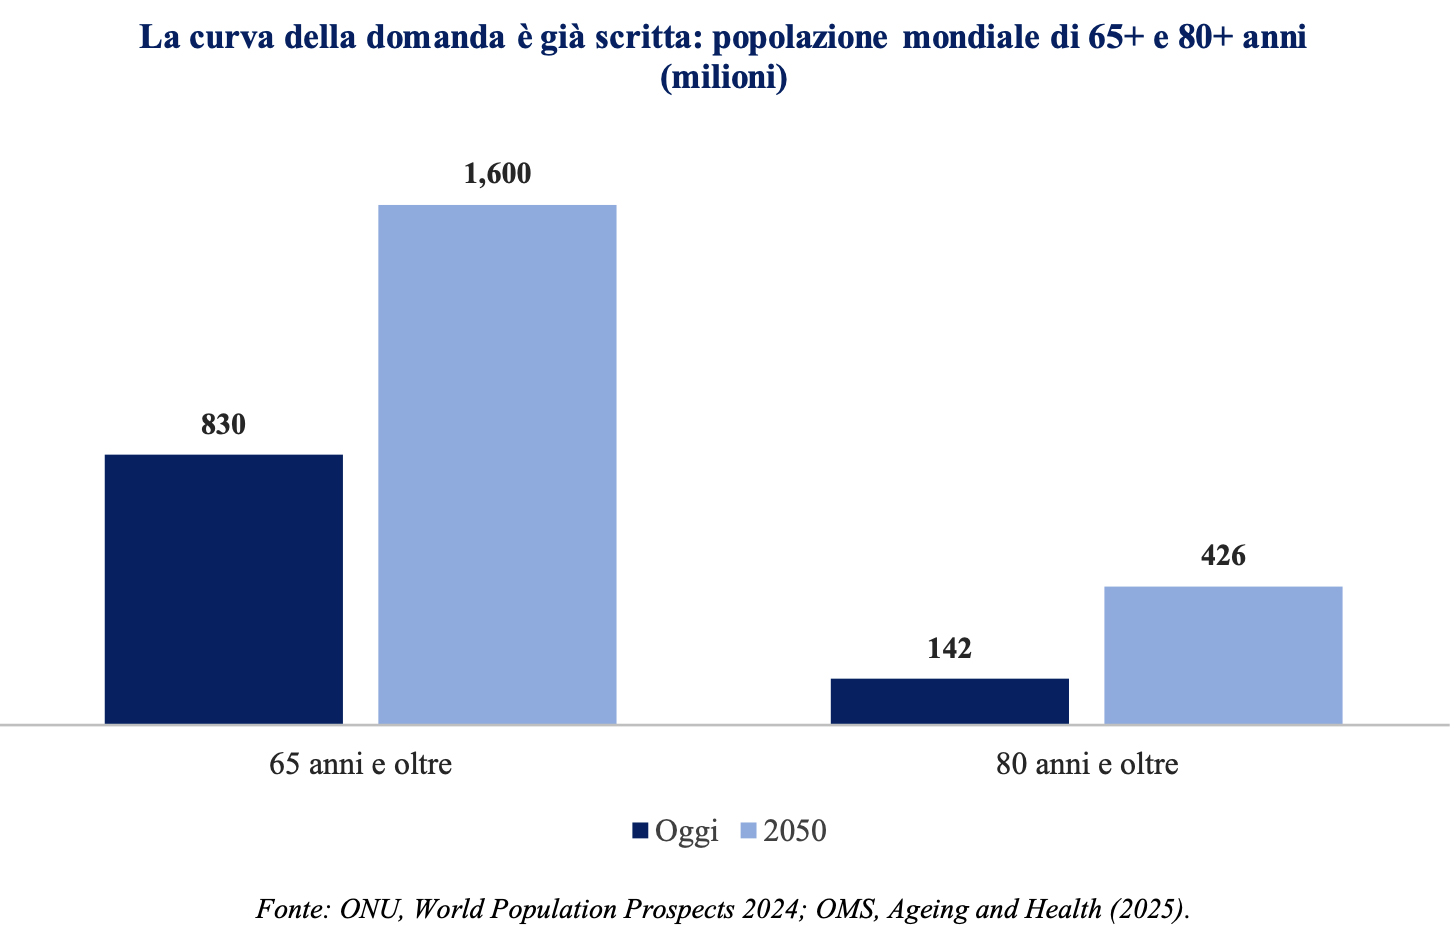
Nel mondo vivono oggi circa 830 milioni di persone con almeno 65 anni. Secondo le proiezioni delle Nazioni Unite quel numero raddoppierà all’incirca, arrivando a circa 1,6 miliardi, entro il 2050. Gli over 80 — la coorte che consuma effettivamente assistenza, a differenza di quella che semplicemente va in pensione — dovrebbero triplicare nello stesso periodo, fino a circa 426 milioni.5
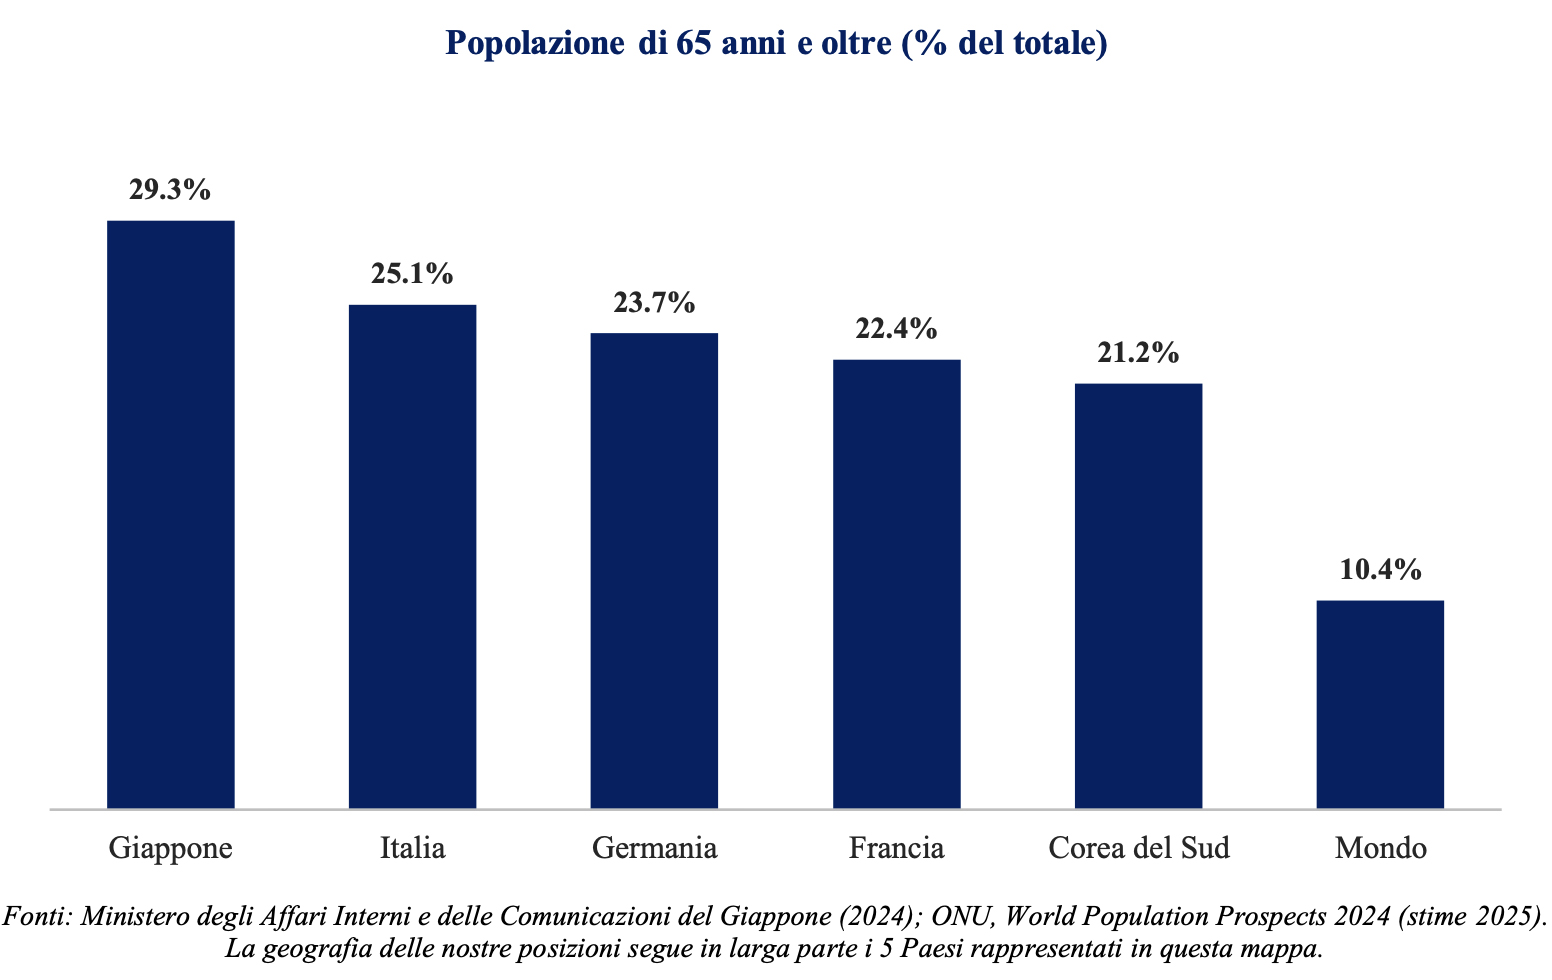
In Europa il numero di persone con più di 75 anni salirà da 66 a 81 milioni, pari al 23% della popolazione, fra il 2021 e il 2030.6 Il Giappone è già arrivato a quel punto. Circa 36 milioni di persone, il 29,3% della popolazione, hanno più di 65 anni. La Corea ha superato la soglia del 20% di società “super-anziana” nel dicembre 2024 ed era al 21,2% a fine 2025 — una transizione compiuta in meno di venticinque anni, che prosegue verso il 40% entro il 2050.7
A differenza di altri temi, questo ha un mercato potenziale che è già nato. Va però detto con chiarezza che, mentre la demografia è predeterminata, la domanda non lo è. Ciò che una popolazione che invecchia consuma davvero dipende dalle politiche di rimborso, dai prezzi, dai comportamenti familiari e dalla capacità disponibile. La demografia determina la dimensione del mercato potenziale; non garantisce che qualcuno riesca a vendere qualcosa.
Il Giappone — l’economia avanzata più vecchia del mondo — è il laboratorio naturale di questo tema. Con il 29,3% della popolazione oltre i 65 anni, il Giappone si trova all’incirca dove sarà l’Italia fra dieci anni e la Germania poco dopo. Ha già condotto l’intero esperimento: ha costruito un’assicurazione obbligatoria nel 2000, ha aperto l’assistenza domiciliare agli operatori commerciali, ha visto l’assistenza familiare informale scendere a circa il 44% del totale erogato e ha scoperto che uno dei vincoli più stringenti non erano i soldi, ma il personale. Qualunque cosa l’Europa stia per imparare sull’economia dell’assistenza agli anziani, il Giappone l’ha già imparata. Le azioni giapponesi trattano di solito a sconto perché sono indietro (nella governance societaria, nei ritorni per gli azionisti, ecc.). In questo settore, forse, trattano a sconto perché sono avanti.
2. Più anziani significa, in misura più che proporzionale, più anziani fragili
La domanda di assistenza non è guidata dai pensionati; è guidata dai molto anziani, ed è la fascia dei molto anziani a crescere più rapidamente. È l’ottantacinquesimo compleanno, non il sessantacinquesimo, a riempire un posto letto in RSA o in ospedale.
Alla base di tutto questo c’è il fatto che stiamo aggiungendo anni alla vita più velocemente di quanto aggiungiamo salute a quegli anni. La distanza fra quanto a lungo una persona vive e quanto a lungo vive in buona salute — ciò che gli epidemiologi chiamano morbidity gap, il divario di morbilità — non si sta chiudendo. Si sta allargando. L’aspettativa di vita globale alla nascita è salita da 64,6 anni nel 1990 a 73,8 nel 2023, un guadagno di circa nove anni. Nello stesso periodo l’aspettativa di vita in buona salute è passata da 55,9 a 63,1 anni, un guadagno di circa sette. I due anni mancanti sono finiti nel divario, che oggi si attesta a 10,7 anni contro gli 8,8 di una generazione fa. L’aspettativa di vita è cresciuta più rapidamente dell’aspettativa di vita in buona salute in 203 dei 204 Paesi misurati.8
La medicina è estremamente brava a impedire alle persone di morire e molto meno brava a impedire loro di diventare fragili. Ogni infarto superato, ogni tumore trasformato in una condizione cronica, ogni ictus seguito da riabilitazione è una persona che arriva a ottantacinque anni avendo bisogno di aiuto per lavarsi, vestirsi e farsi accudire. L’industria farmaceutica si concentra soprattutto su quella prima fase, quella della sopravvivenza. Le nostre partecipazioni si rivolgono invece in prevalenza all’assistenza e alla cura dei “sopravvissuti”.9
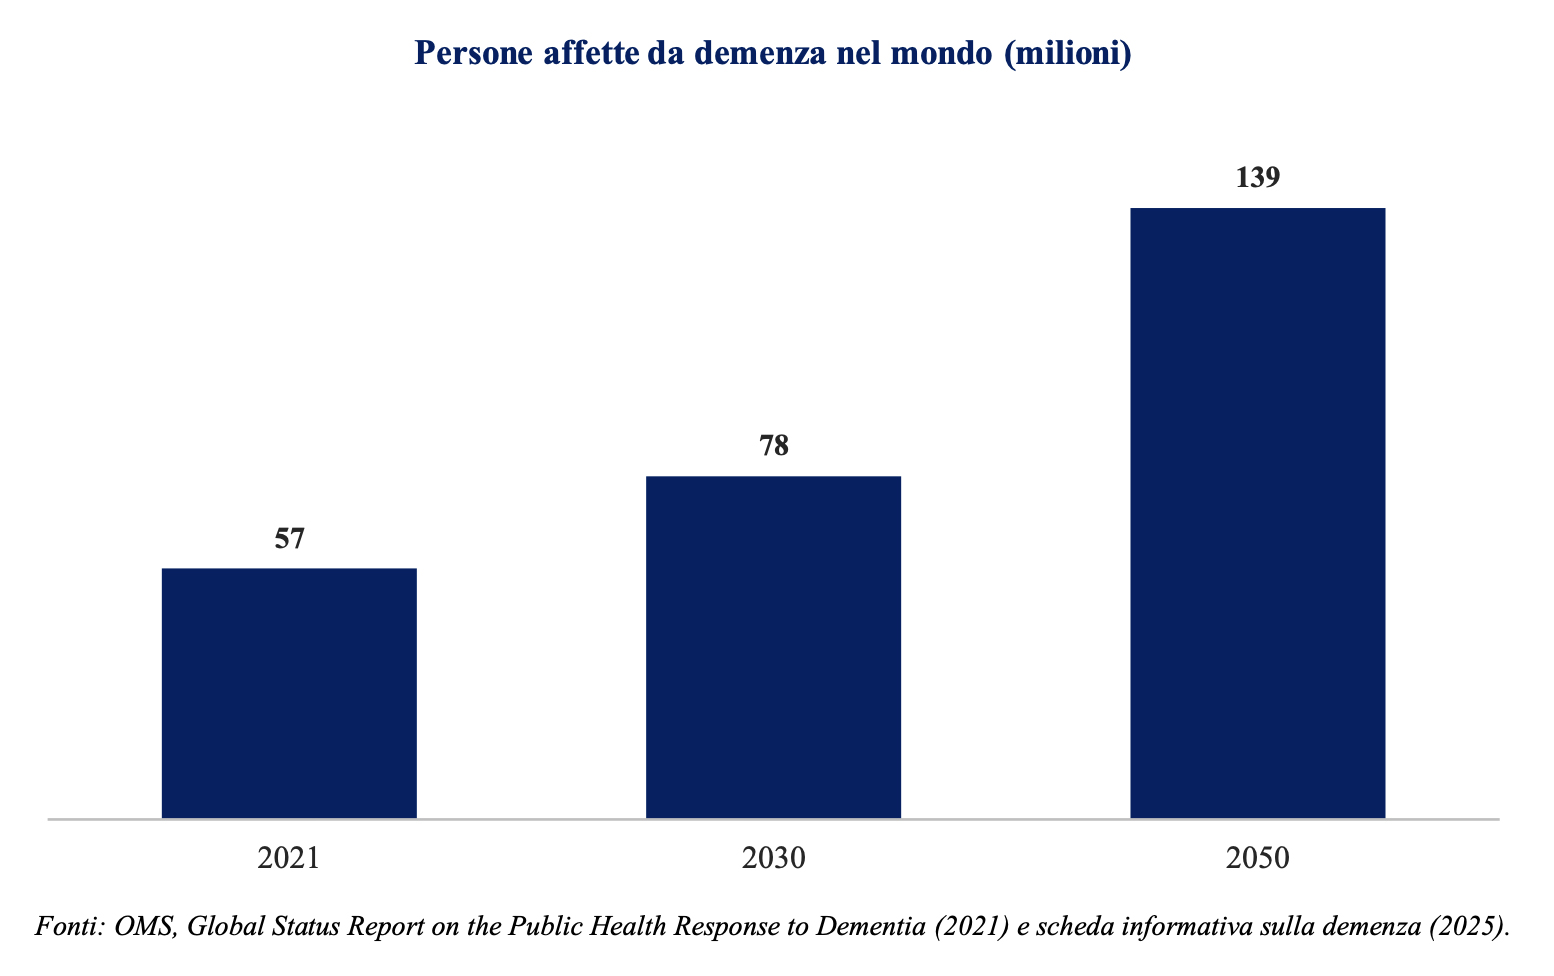
La demenza è l’esempio più chiaro. L’Organizzazione Mondiale della Sanità stimava in 57 milioni le persone affette da demenza nel 2021, destinate a salire a 78 milioni entro il 2030 e a 139 milioni entro il 2050, con quasi dieci milioni di nuovi casi ogni anno. Il costo globale era stimato in 1.300 miliardi di dollari nel 2019 e dovrebbe superare i 2.800 miliardi entro il 2030. Circa metà di quel costo è oggi assistenza informale — lavoro non retribuito svolto dai familiari, per una media di circa cinque ore al giorno.10
3. La famiglia ha smesso di essere il fornitore di assistenza
L’ultimo dato del paragrafo precedente è cruciale. Metà del costo della demenza è oggi sostenuta da famiglie che non vengono pagate per sostenerlo. Non è un costo che le economie hanno evitato; è un costo che le economie di tutto il mondo hanno nascosto dentro le famiglie. Man mano che le famiglie si riducono (e le figlie, che erogano la maggior parte di quell’assistenza, entrano nel lavoro retribuito), quel costo nascosto deve essere acquistato da qualcuno — e in quel momento smette di essere lavoro non retribuito e diventa il fatturato di una RSA o di una clinica. È uno dei meccanismi su cui poggia il tema dell’invecchiamento: la domanda non deve essere creata. Deve solo essere trasferita.
In Corea, per esempio, la quota di genitori anziani mantenuti dalle proprie famiglie è scesa da circa il 19% negli anni Settanta a meno del 5% nel 2020.11 Meno figli, famiglie più piccole e più disperse e più donne nel lavoro retribuito smantellano insieme il sistema di assistenza non retribuita su cui ogni società ha silenziosamente contato. L’assistenza un tempo prestata gratuitamente e invisibilmente dentro casa si converte progressivamente in un servizio acquistato da un’azienda con dipendenti, una licenza e, in alcuni casi, una quotazione. Che la cosa piaccia o meno è irrilevante: sta accadendo, ed è aritmetica.
Chi paga — e chi viene pagato
L’obiezione consueta all’investire su un trend sociale è che il capitale per finanziarlo (e per generare rendimenti agli investitori) potrebbe non arrivare mai. Nell’assistenza di lungo termine, però, nei mercati in cui investiamo, è arrivato decenni fa.
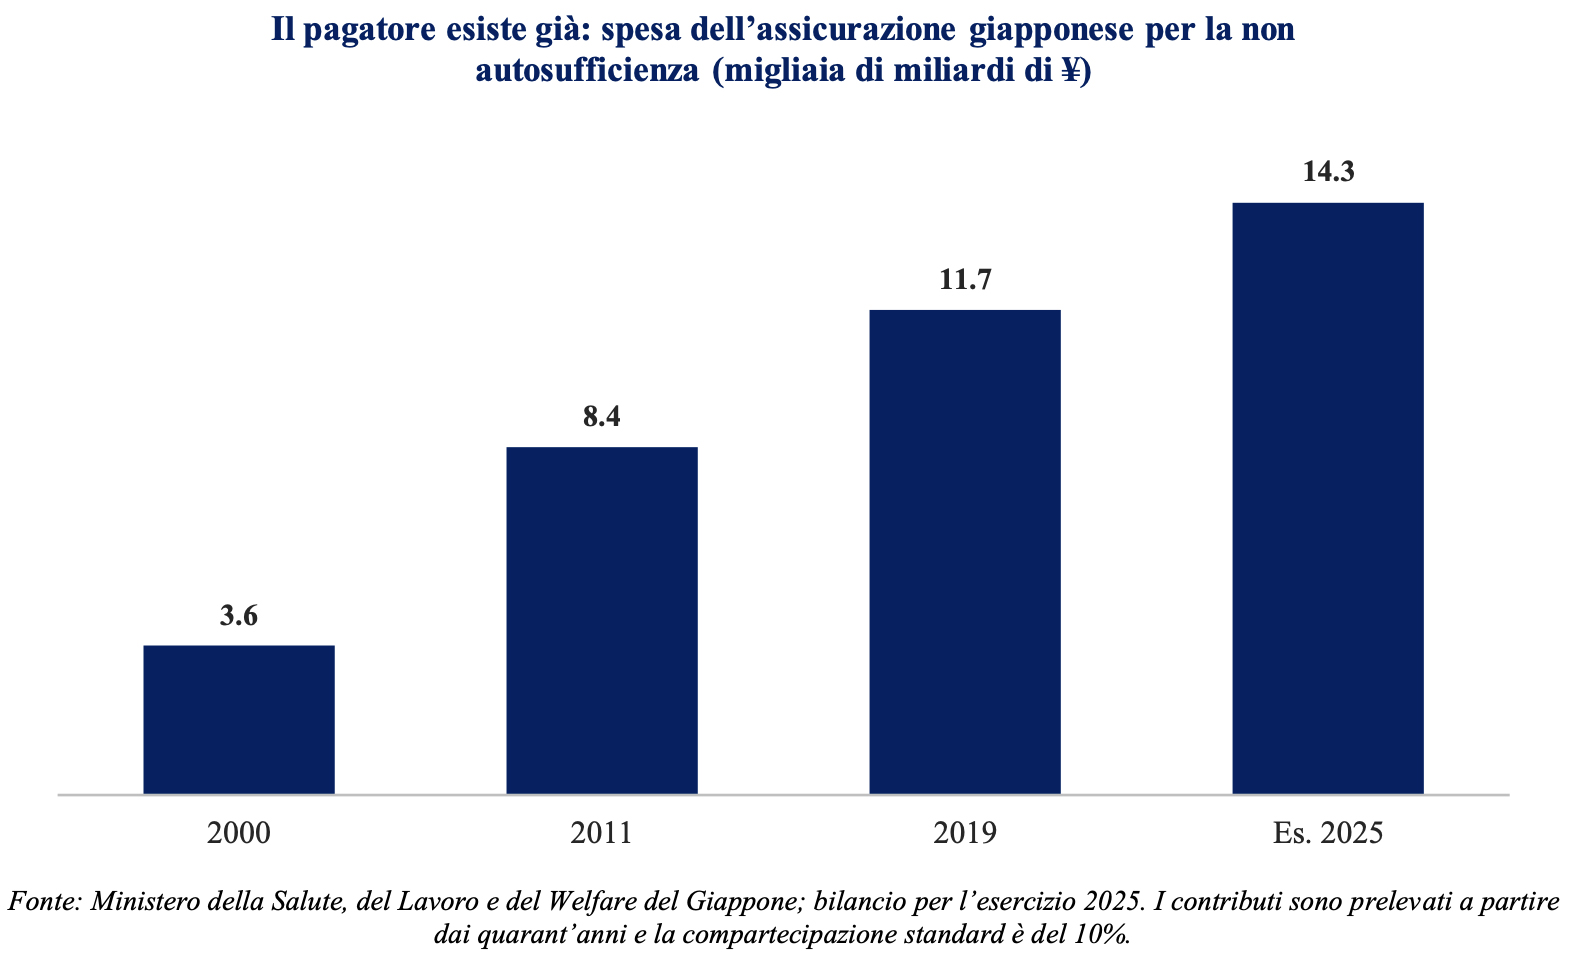
Il Giappone ha introdotto un’assicurazione obbligatoria per la non autosufficienza, il kaigo hoken, nel 2000. È finanziata da contributi prelevati a partire dai quarant’anni, con una compartecipazione standard del 10%. La spesa è cresciuta di circa quattro volte dall’avvio, da 3.600 miliardi di yen nel 2000 a 14.300 miliardi nel bilancio per l’esercizio 2025, circa 91 miliardi di dollari.12
La Corea ha seguito nel luglio 2008, riscuotendo l’assicurazione per la non autosufficienza come supplemento sui contributi dell’assicurazione sanitaria nazionale. La Germania gestisce dal 1995 l’assicurazione obbligatoria per la non autosufficienza, la Pflegeversicherung. La Francia finanzia l’assistenza di lungo termine attraverso una combinazione più frammentata di assicurazione sanitaria nazionale, sussidi dipartimentali e pagamenti a carico dell’ospite: la struttura cambia, il fatto centrale no, ossia che una parte rilevante dei ricavi degli operatori è finanziata dal settore pubblico.13
Nulla di tutto ciò interesserebbe gli investitori azionari se tutto il denaro andasse a istituzioni pubbliche. Ma non è così. In Germania poco più della metà delle RSA appartiene alle associazioni assistenziali non profit (principalmente Caritas, Diakonie e Croce Rossa, che restano i maggiori proprietari del settore e che chiaramente non sono investibili), mentre la proprietà pubblica si ferma a circa il 5%. Il saldo, circa il 40%, è invece costituito da aziende private a scopo di lucro, in aumento dal 35% del 1999. Gli operatori commerciali rappresentano inoltre circa il 64% dei servizi infermieristici domiciliari. In Corea il sistema è stato costruito fin dall’inizio sull’offerta privata, proprio per creare capacità rapidamente, e da allora gli operatori commerciali hanno detenuto circa tre quarti del mercato. In Francia i due grandi operatori quotati — Emeis e Clariane — traggono una parte sostanziale dei propri ricavi da prestazioni assistenziali finanziate dal settore pubblico. Lo Stato, in altre parole, non è un concorrente in questi mercati.14
Il bacino dei ricavi è di norma misto: in Giappone l’assicurazione paga l’assistenza mentre l’ospite paga vitto e alloggio; in Francia assistenza, dipendenza e ospitalità hanno tre pagatori diversi; in Germania l’assicurazione copre raramente l’intero costo di un posto. Ciò che accomuna tutti questi sistemi è che un pagatore obbligatorio o di legge finanzia una parte sostanziale del conto, e lo fa qualunque cosa stia facendo il ciclo economico.
Lo Stato non è un concorrente. È un cliente.
Il lato dell’offerta (e l’economia) delle RSA
Tutto quanto detto finora riguarda la domanda. L’altra metà della tesi d’investimento è che l’offerta non può soddisfare la domanda, e che questa non è una condizione temporanea.
Le barriere all’ingresso sono rilevanti.
Non si apre una RSA come si apre un ristorante. Autorizzazioni, concessioni edilizie, requisiti minimi di personale, regimi ispettivi e ammissione al sistema di rimborso pubblico possono richiedere anni ed essere negati. I costi di cambiamento sono elevati: le famiglie confrontano effettivamente le strutture prima del ricovero, e ospedali e assicurazioni mettono davvero a gara i contratti di laboratorio; ma trasferire un ospite fragile dopo l’inserimento è destabilizzante e raro, e i flussi di campioni consolidati, gli accreditamenti e i rapporti con i medici sono vischiosi.
Non sono attività di tipo commodity — anche se sono state prezzate come se lo fossero.
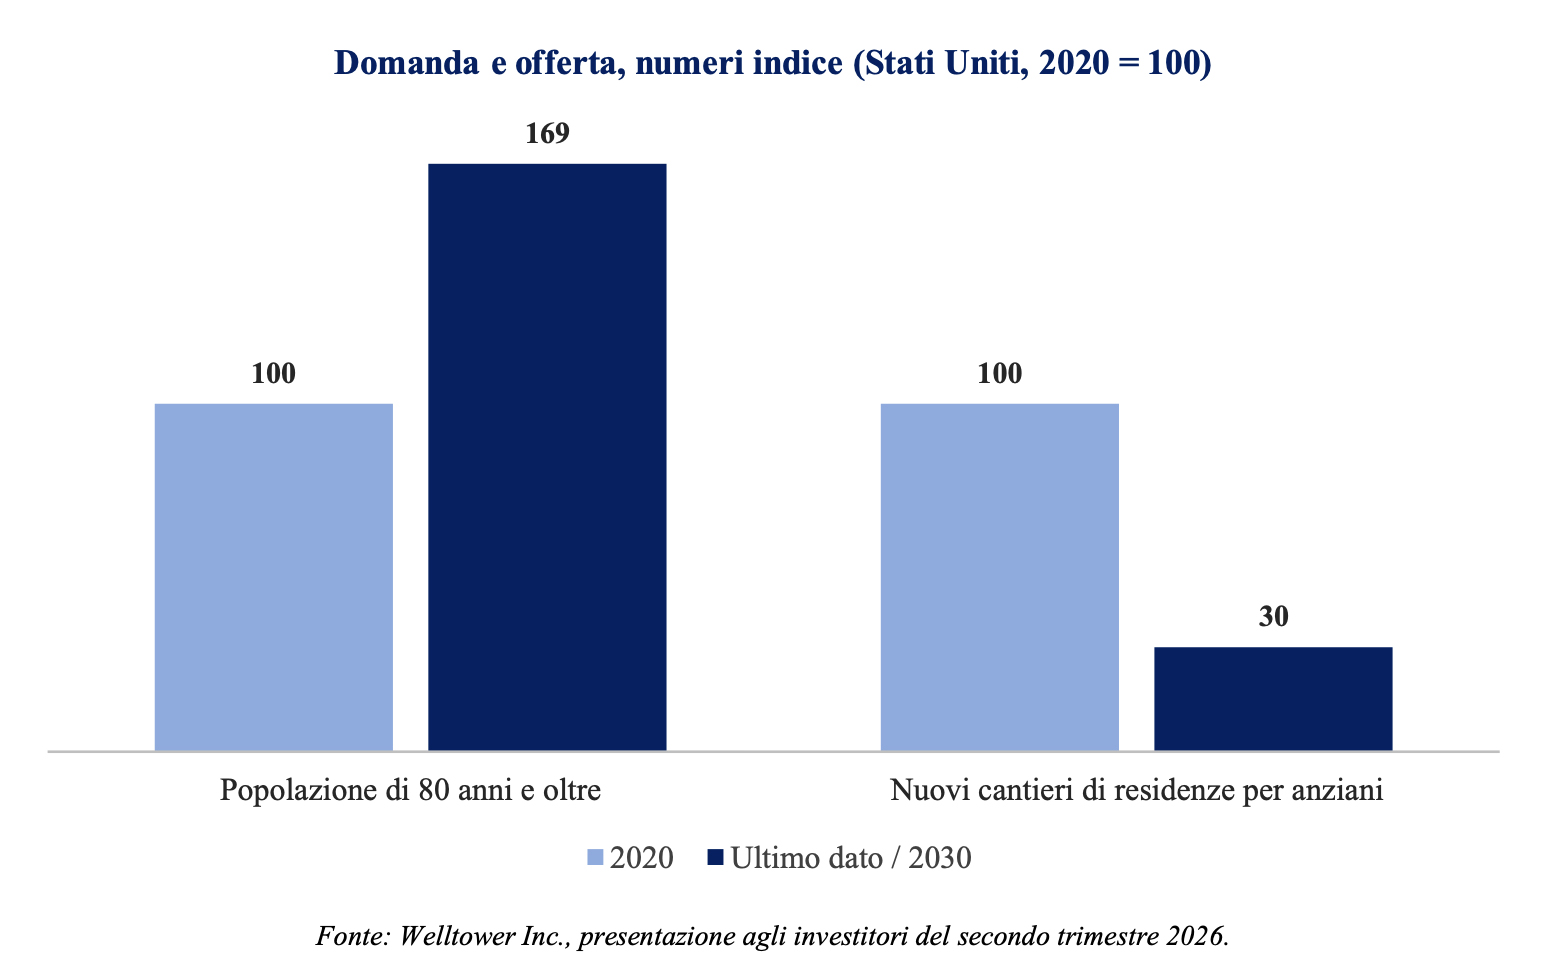
La disponibilità di posti letto è uno dei vincoli chiave dal lato dell’offerta delle RSA. Negli Stati Uniti, l’unico mercato che pubblica questi dati, i nuovi cantieri di residenze per anziani dovrebbero calare di circa il 70% nel quarto trimestre 2026 rispetto al picco — esattamente nel momento in cui la popolazione over 80 entra in un decennio di crescita annua del 5,4% (contro l’1,8% del decennio precedente). Europa e Giappone non pubblicano nulla di altrettanto preciso, e deduciamo che nemmeno lì il capitale sia stato più disponibile in quegli stessi anni. Nessun operatore che seguiamo ha costruito.15
In Giappone le domande di ammissione alle RSA sovvenzionate (non profit) affrontano liste d’attesa da due a cinque anni nelle aree urbane.16 Nella misura in cui la capacità insufficiente ritarda l’accesso al settore istituzionale non profit, la domanda viene reindirizzata verso RSA e operatori assistenziali privati a pagamento.
Poi c’è il lavoro, che è un vincolo stringente ovunque e non può essere risolto con il capitale. Il piano ministeriale giapponese richiede che la forza lavoro dell’assistenza cresca da circa 2,15 milioni di persone nel 2022 a 2,72 milioni entro il 2040 — 570.000 persone in più — in un Paese la cui popolazione in età lavorativa si sta riducendo di circa mezzo milione di unità l’anno. Oggi in Giappone ci sono circa quattro posizioni aperte per ogni candidato nei lavori di assistenza, e più di un quinto degli operatori assistenziali ha a sua volta più di sessant’anni. La Corea ha registrato una carenza di circa 190.000 addetti infermieristici nel 2023. Nel frattempo la domanda di quel lavoro si intensifica, non cresce soltanto: gli over 75 sono certificati come bisognosi di assistenza a un tasso da sei a sette volte superiore a quello della fascia 65-74 anni, e l’intera generazione del baby boom giapponese ha superato i settantacinque anni nel 2025.17
La via d’uscita ovvia da una carenza di manodopera è l’immigrazione, ma questa strada si sta chiudendo esattamente nel momento sbagliato quasi ovunque nel mondo sviluppato. Il Giappone ha aperto il proprio canale per i lavoratori qualificati nell’assistenza, ma la scala è largamente inferiore a quanto richiede l’aritmetica del suo stesso ministero al 2040. Togliere la fonte di lavoro più economica a un settore la cui principale voce di costo è il personale fa salire i salari, e se questo arrivi o meno al margine operativo dipende interamente dalla possibilità che le rette seguano. Naturalmente, la carenza di manodopera rende più difficile aggiungere capacità per chiunque: un concorrente non può aprire una nuova struttura che non riesce a dotare di personale, e i potenziali nuovi entranti si trovano davanti barriere all’ingresso più alte.
L’altra possibile risposta alla carenza di manodopera è la tecnologia, per esempio attraverso sensori di monitoraggio e ausili per la movimentazione: abbassa il rapporto personale/ospiti di cui una struttura ha bisogno, proteggendo così gli operatori privati dall’inflazione salariale. Nel più lungo periodo, però, la tecnologia è anche una minaccia per le RSA a pagamento (e infatti compare fra i rischi alla tesi d’investimento nella sezione dedicata più avanti), perché potrebbe sostituire del tutto i posti letto. I due effetti finirebbero per tirare in direzioni opposte e non pretendiamo di conoscerne il saldo netto.18
Nel complesso, liste d’attesa persistenti, autorizzazioni difficili e un’offerta vincolata dalla manodopera sostengono tassi di occupazione elevati e danno all’operatore un certo potere negoziale — con il pagatore e con gli ospiti che pagano di tasca propria. Naturalmente non conferiscono pieno potere di prezzo, perché in un settore regolamentato la velocità con cui la scarsità si converte in prezzo dipende dall’indicizzazione delle tariffe, dalla disponibilità del pagatore e dell’opinione pubblica a finanziarla e dalla politica (delicata) che circonda il tema. Gli ultimi tre anni hanno però dimostrato che la conversione avviene — sia pure lentamente — dato che gli aumenti delle rette sono stati trasferiti in tutta Europa e in Giappone. Alzare i prezzi sugli anziani fragili è sempre politicamente complicato, ma tali aumenti tendono comunque a passare, perché l’alternativa per il pagatore e per la famiglia è spesso nessun posto letto.
La demenza e le altre forme di assistenza ad alta intensità comandano le rette mensili più elevate nelle residenze per anziani e la minore sensibilità al prezzo, per la semplice ragione che una famiglia con un genitore che non può più essere lasciato solo in sicurezza non fa shopping sul prezzo. È il servizio meno discrezionale in un settore già di per sé non discrezionale.
Il divario di valutazione fra gli Stati Uniti e il resto del mondo
Welltower, il maggiore fondo immobiliare quotato specializzato in residenze per anziani, ha una capitalizzazione di mercato superiore a 160 miliardi di dollari e tratta a quasi quaranta volte la sua stessa guidance rivista al rialzo sui funds from operations normalizzati 2026 — secondo alcune stime circa il doppio del suo valore patrimoniale netto. La sua tesi d’investimento si fonda in parte su un grafico della popolazione americana over 8019 ed è probabilmente la prova che la curva demografica si sta già convertendo in risultati operativi oggi, e non in un futuro attuariale.
Non esprimiamo alcun giudizio sul fatto che quello sia il prezzo giusto per Welltower. Osserviamo semplicemente che la stessa curva demografica, comprata a Tokyo, Seul, Parigi o Giacarta, è disponibile a meno di dieci volte gli utili e sotto il valore tangibile, che sono i multipli medi delle nostre posizioni in questa sotto-nicchia.
Perché questo divario di valutazione? Una parte è probabilmente meritata e ha a che fare con dimensione, liquidità, struttura del capitale e accesso al capitale. Inoltre Welltower è in parte un puro locatore immobiliare privo di attività di assistenza agli anziani, che incassa un canone contrattualizzato e trasferisce inflazione salariale, carenza di personale e rischio di occupazione all’operatore della RSA: parte del suo cash flow merita quindi davvero un multiplo più alto del cash flow dell’azienda che assorbe quei rischi.
Tuttavia il portafoglio operativo di residenze per anziani di Welltower — la struttura in cui il trust si prende l’economia operativa, inflazione salariale inclusa, invece di incassare un canone fisso — genera oggi circa il 75% del reddito operativo netto a perimetro omogeneo, e il management ha dichiarato l’intenzione di aumentare ulteriormente il focus sulle residenze per anziani. In altre parole, il veicolo più caro del settore al mondo ha passato diversi anni spostandosi deliberatamente verso il rischio operativo, ed è stato rivalutato al rialzo mentre lo faceva.20
In sintesi: i mercati azionari sembrano capitalizzare generosamente l’esposizione operativa all’invecchiamento quando arriva attraverso una piattaforma immobiliare statunitense grande e liquida, e capitalizzare molto meno generosamente lo stesso rischio di occupazione e di manodopera quando arriva attraverso operatori asiatici ed europei più piccoli.
Una breve panoramica del nostro portafoglio tematico sull’invecchiamento
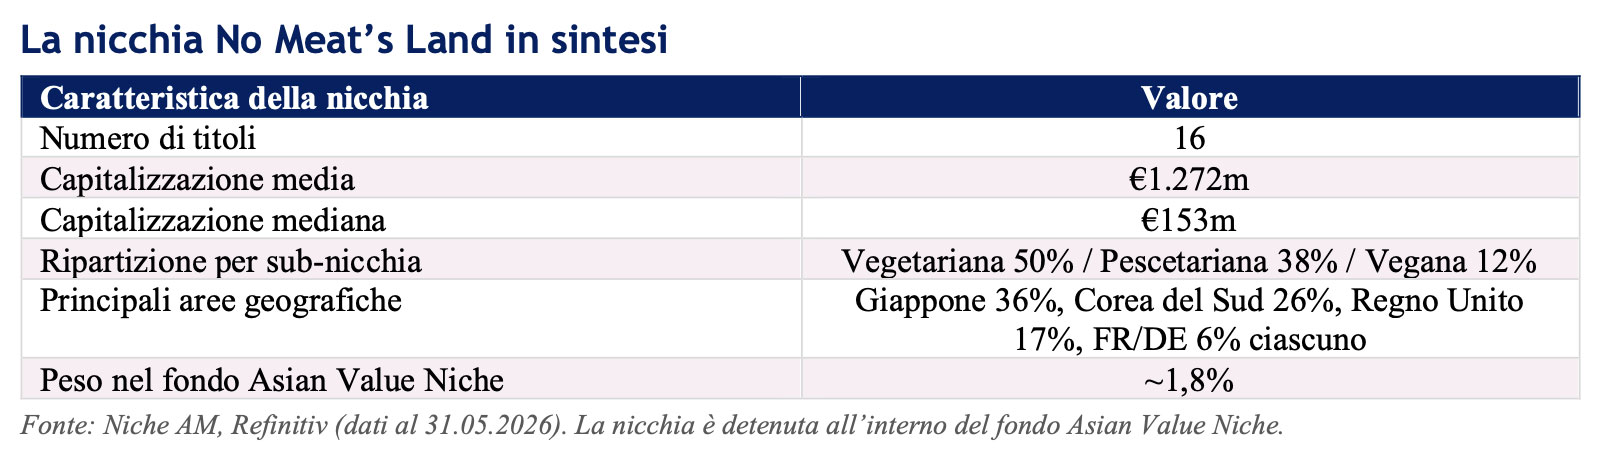
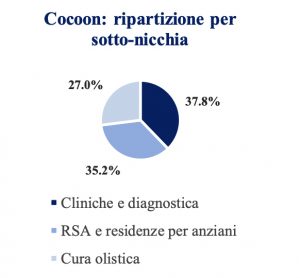
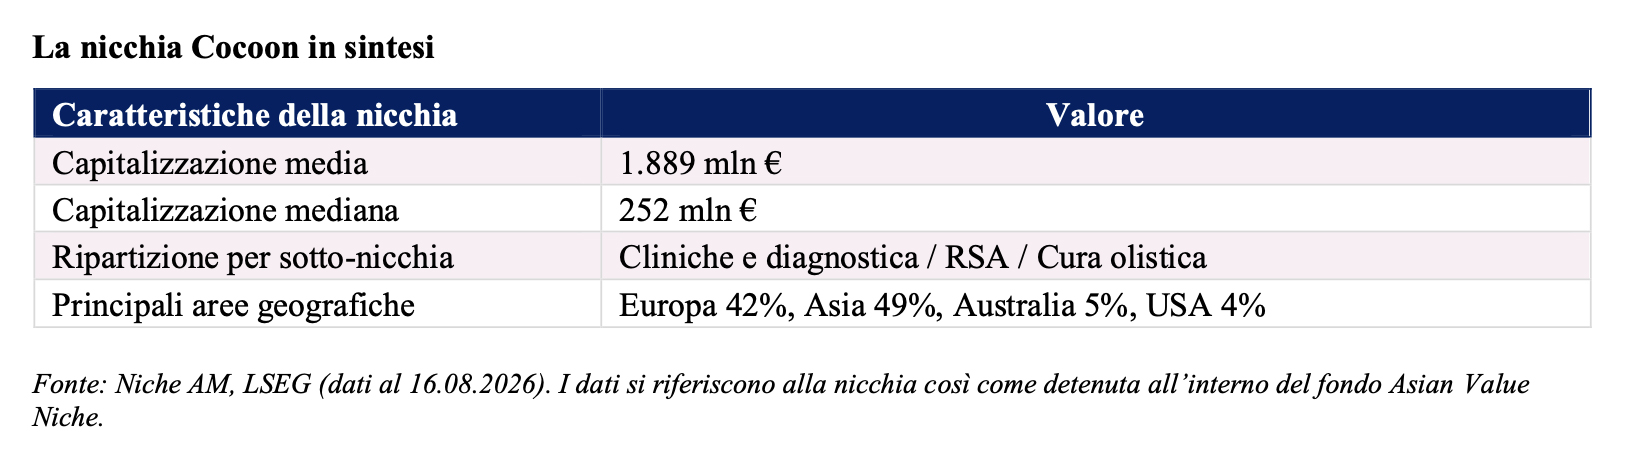
Investiamo nel tema dell’invecchiamento attraverso tutti i nostri portafogli, e abbiamo una nicchia dedicata (denominata “Cocoon”) all’interno del nostro fondo Asian Value Niche.21
La nicchia si articola in tre sotto-nicchie.
RSA e residenze per anziani
Operatori in Europa, Giappone e Nuova Zelanda. I nomi europei stanno uscendo dalla crisi con un momentum operativo visibile.22 I nomi giapponesi non sono mai stati declassati per uno scandalo, perché non ce n’è stato alcuno: sono stati declassati per disinteresse degli investitori.
Cliniche e diagnostica
Reti di laboratori, società di analisi e produttori di apparecchiature diagnostiche e med-tech, principalmente in Giappone, Corea e Indonesia. Il secondo articolo della serie è dedicato a loro.
Cura olistica (farmaceutica, nutrizione e cosmesi)
Trattare l’invecchiamento come una malattia anziché come un processo naturale inevitabile è uno dei cambi di paradigma più dirompenti della medicina moderna. Per secoli la sanità è stata reattiva — in attesa che le persone sviluppassero malattie legate all’età per poi curare quelle condizioni. La nuova frontiera medica, nota come geroscienza, punta invece ai meccanismi biologici alla base dell’invecchiamento stesso. La geroscienza sta ridisegnando anche la cosmesi.
L’industria della bellezza è entrata nell’era della “longevità della pelle”. Anziché mascherare i difetti dell’età, le formulazioni moderne mirano a intervenire sulla biologia cellulare che fa invecchiare la pelle.
Infine, nel contesto della geroscienza, la nutrizione non è più vista semplicemente come mangiare bene, ma come un modo per riprogrammare i tratti molecolari distintivi dell’invecchiamento.23
Conta altrettanto ciò che non abbiamo in portafoglio. Non deteniamo REIT sanitari statunitensi: l’esposizione giusta al prezzo sbagliato. Non deteniamo alcuno sviluppatore non quotato di residenze per anziani, perché investiamo in azioni quotate e non siamo pagati per assumerci il rischio di illiquidità su una promessa. E non deteniamo nessuno dei nomi glamour del wellness e delle cliniche della longevità, che sono concetti con una storia più che aziende comprovate. Se la bolla del wellness si sgonfia, le nostre posizioni non ne risentono.
Come lo interpretiamo
Non stiamo comprando una narrativa sulla longevità in quanto tale. Siamo investitori deep value: compriamo aziende a buon mercato, profittevoli e coperte da attivi patrimoniali, e accade che oggi un gruppo di queste si trovi nel business dell’assistenza e della diagnostica per gli anziani e i malati. Stiamo comprando operatori e laboratori a multipli che riflettono anni di danno reputazionale più che la qualità degli attivi sottostanti.
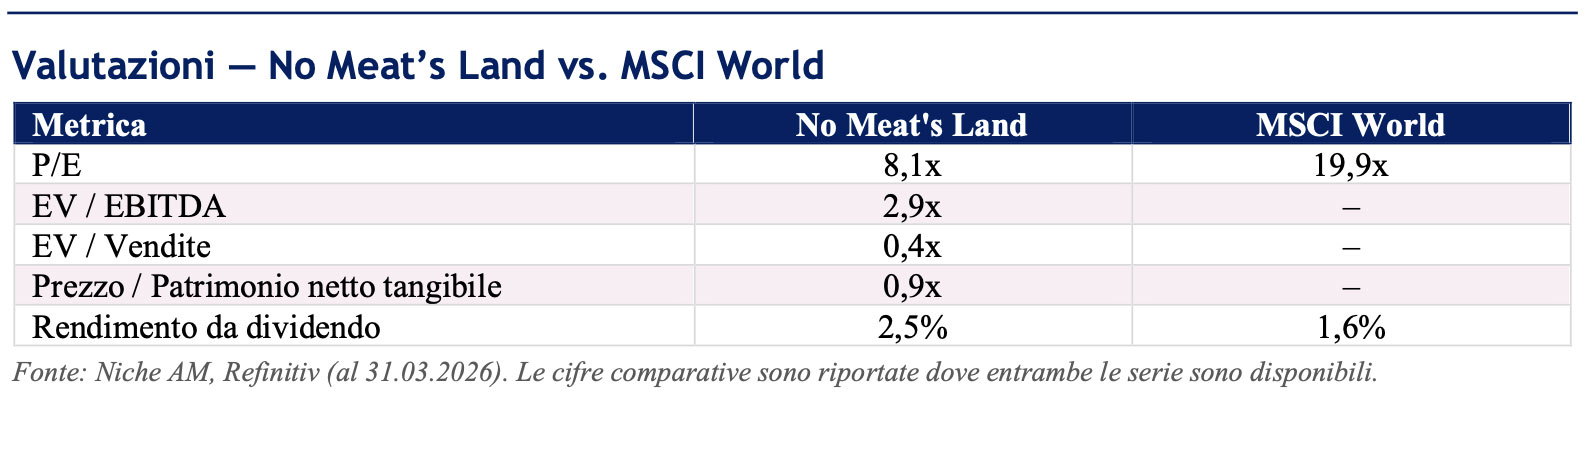
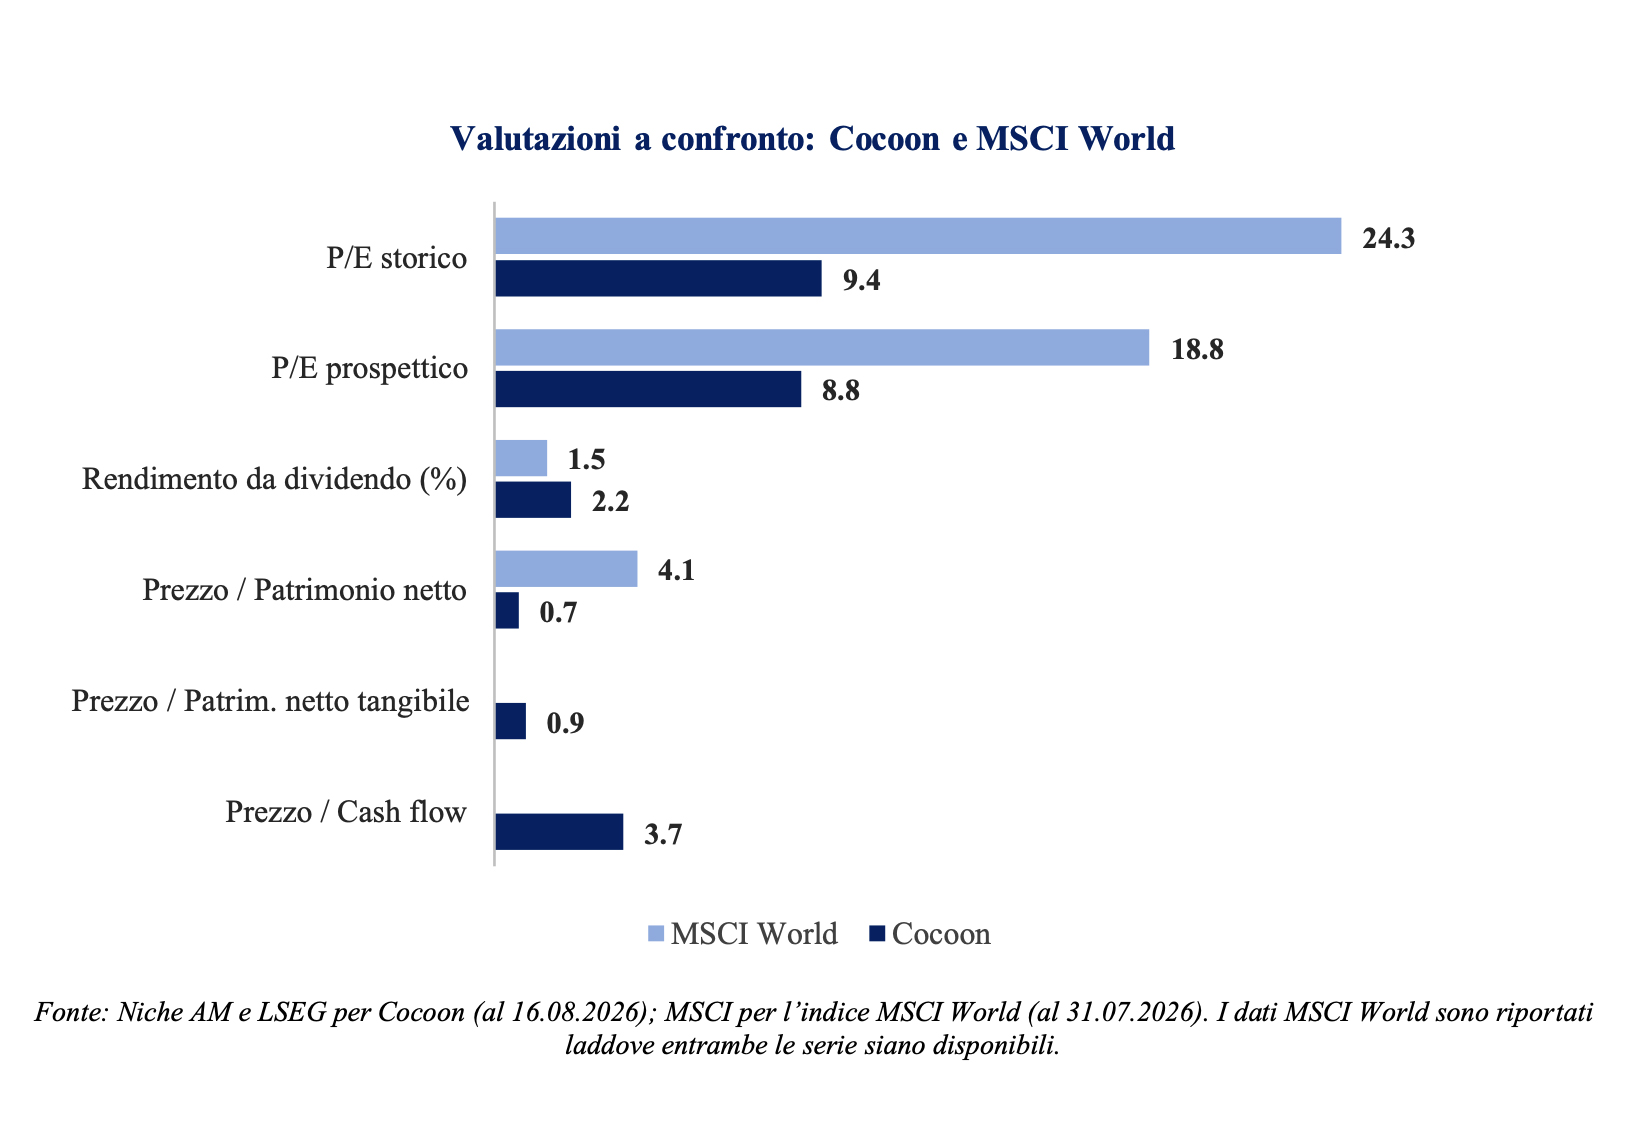
Richiediamo proprietà immobiliare, cassa netta o una copertura patrimoniale che non dipenda dal credito. Comprare al patrimonio netto tangibile o vicino ad esso non elimina il rischio di esecuzione, ma offre un sostegno al ribasso, soprattutto se dovessimo sbagliarci sull’esecuzione di singole posizioni. Non stiamo pagando in anticipo alcun turnaround. La nostra nicchia Cocoon tratta a ben meno della metà del multiplo sugli utili dell’indice MSCI World, a meno di quattro volte il cash flow e sotto il patrimonio netto tangibile. Diverse posizioni trattano al di sotto del valore dei soli immobili o, in Giappone, sotto la cassa netta.
La governance è oggetto di uno screening esplicito. Orpea ha insegnato al settore, noi inclusi, che in un’attività il cui prodotto è la cura di persone vulnerabili il rischio reputazionale è un serio rischio di bilancio e di valutazione, oltre che una questione morale ancora più seria.
Coerentemente con il nostro stile di casa, la nicchia è molto liquida e diversificata: decine di posizioni distribuite su tre sotto-nicchie e cinque Paesi sono esposte a driver realmente diversi: le RSA dipendono dai rimborsi; cliniche e laboratori dai volumi di test previsti per legge; la cura olistica dalle nuove frontiere scientifiche e da un’enorme domanda di consumatori di ogni età. Non falliscono né si comportano tutte allo stesso modo.
Anche l’esposizione geografica della nicchia è determinante. Il settore è straordinariamente frammentato, soprattutto in Giappone e in Corea, dove non esiste alcun tetto al numero di operatori e il mercato è dominato da gestori individuali e familiari. La scala potrebbe portare acquisti centralizzati, condivisione del personale fra strutture, gestione dei tassi di occupazione e la possibilità di ripartire la funzione di compliance. Ciò significa che mercati come il Giappone e la Corea potrebbero benissimo vedere un’ondata di consolidamento, contribuendo così a sostenere ulteriormente le valutazioni. Gli operatori e i laboratori in Asia e in Europa che compongono questa nicchia hanno una capitalizzazione di mercato mediana di 252 milioni di euro.
Come il nostro portafoglio tematico sull’invecchiamento si differenzia dagli altri veicoli esposti al tema
Il tema dell’invecchiamento non è precluso agli investitori europei.
Gli altri veicoli dell’industria, però, detengono in prevalenza titoli a grande capitalizzazione, presentano multipli di valutazione molto più elevati del nostro portafoglio deep value24 e si concentrano soprattutto su farmaceutica, finanza previdenziale, spesa dei consumatori anziani benestanti e automazione necessaria a sostituire lavoratori giovani sempre più scarsi. Tutte attività che beneficiano del fatto che le persone vivono più a lungo, ma che non si occupano davvero di “prendersi cura” delle persone che vivono più a lungo (con la possibile eccezione della farmaceutica).
In un certo senso il mercato non ha davvero ignorato l’invecchiamento: ha deciso quale versione dell’invecchiamento è disposto a possedere — i farmaci che allungano la vita, le istituzioni che finanziano i consumi degli anni in più e i beni consumati in quegli anni, piuttosto che gli operatori assistenziali, le cliniche e i laboratori che gestiscono ciò che accade quando la vita si allunga (e si fa più dura). Che è invece proprio ciò che deteniamo attraverso la nostra nicchia Cocoon.
Nulla di quanto precede intende sminuire gli altri veicoli d’investimento del settore: vogliamo solo chiarire in che cosa siamo diversi.
Perché adesso?
Non è nostro mestiere fare market timing. La domanda che vale la pena porsi è più circoscritta: che cosa è cambiato, se è cambiato qualcosa.
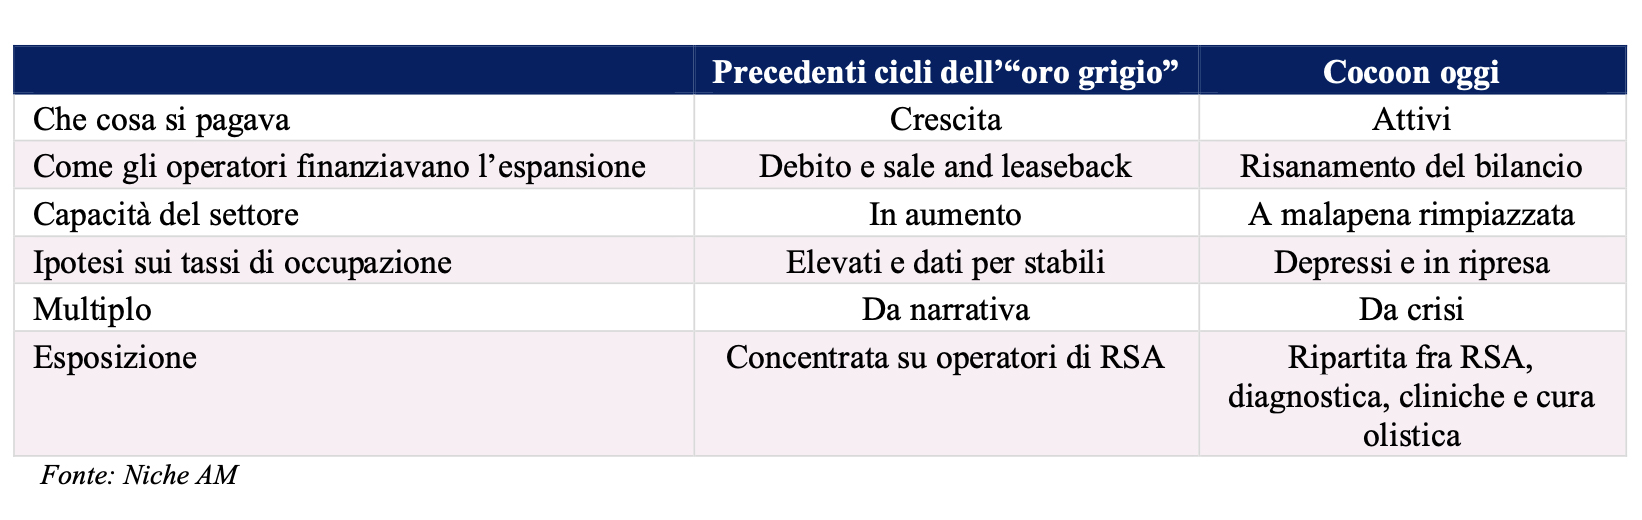
Ciò che è cambiato è che l’evidenza operativa ha svoltato mentre il multiplo no.
I tassi di occupazione degli operatori europei sono tornati ai livelli pre-pandemici o vicini ad essi, e l’occupazione è la variabile che qui conta in misura sproporzionata. Una casa di riposo sostiene la maggior parte dei costi immobiliari, gestionali e di personale minimo indipendentemente dal fatto che una stanza sia occupata o meno; perciò, una volta coperta una soglia minima, un ospite aggiuntivo arriva con un margine di contribuzione molto superiore alla media della struttura: la leva operativa sta negli ultimi punti percentuali di occupazione, che sono esattamente quelli che si stanno recuperando ora.
Anche gli aumenti delle rette sono stati trasferiti. I costi del personale, la principale singola fonte di erosione dei margini durante il Covid, si stanno normalizzando. I bilanci sono stati risanati attraverso dismissioni e aumenti di capitale. Il ciclo dei tassi ha smesso di lavorare contro. E, come detto sopra, nessuna nuova capacità è stata finanziata da anni, quindi non può arrivare rapidamente nemmeno se venisse ordinata oggi.
È legittimo chiedersi che cosa renda questo livello di ingresso diverso dai precedenti, dato che questo settore è già stato venduto come “oro grigio” e ha deluso ogni volta. La risposta onesta è che quasi nulla è cambiato sul fronte demografico. Ciò che è cambiato è il prezzo (e il bilancio).
Investment Conclusion
Non formuliamo alcun giudizio su come le società debbano prendersi cura dei propri anziani. Né sosteniamo di avere l’unico o il miglior veicolo d’investimento del settore per investire sul tema dell’invecchiamento. Il nostro veicolo Cocoon è soltanto un modo (diverso) di offrire esposizione alla nicchia dell’invecchiamento, e poggia sulla demografia, sul crollo dell’assistenza familiare non retribuita, su meccanismi di finanziamento che già esistono e sono già obbligatori — e, soprattutto, sulla valutazione.
Il mercato ha buttato via un tema strutturale insieme allo scandalo che per un momento lo ha circondato. Ciò che resta è a buon mercato, coperto da attivi patrimoniali e, finalmente, in miglioramento operativo. Che ci sia bisogno di assistenza per gli anziani non è in discussione. Lo è la sua conversione in crescita redditizia — e i prezzi di oggi ne presuppongono troppo poca.
Rischi per la tesi d’investimento
Cinque sviluppi potrebbero erodere la tesi. In ciascun caso, però, il ribasso è limitato dal tipo di aziende che deteniamo: a buon mercato, coperte da attivi patrimoniali, spesso vicino o sotto il valore dei loro immobili.
1. L’assistenza si sposta a casa. L’assistenza domiciliare, il monitoraggio da remoto e il supporto assistito dall’intelligenza artificiale potrebbero sostituire i posti letto. È di norma più economica, e la maggior parte degli anziani la preferirebbe: i sondaggi rilevano con costanza una forte preferenza per l'”invecchiare a casa” rispetto alle RSA.25 Ma anche l’assistenza domiciliare è un servizio acquistato da un’azienda anziché prestato gratuitamente da una figlia o da un figlio, quindi la migrazione dall’assistenza non retribuita a quella retribuita prosegue in ogni caso. Gli ospiti a più alta intensità assistenziale, e le demenze più avanzate, non possono essere gestiti a domicilio a costi accettabili. E la sotto-nicchia diagnostica del nostro portafoglio tematico è indifferente al luogo in cui l’assistenza viene erogata.
2. Il pagatore stringe. Si tratta di ricavi regolamentati, in larga parte finanziati dal settore pubblico, e la tentazione politica di congelare per esempio le tariffe al di sotto dell’inflazione dei costi è spesso forte. Il costo del lavoro, nel frattempo, sale strutturalmente in forze lavoro che si restringono, e le restrizioni all’immigrazione potrebbero eliminare la fonte più economica di offerta di manodopera. Il personale è la maggiore singola voce di costo in ogni operatore che deteniamo. Se l’inflazione salariale corresse stabilmente più veloce dell’indicizzazione delle tariffe, i margini si comprimerebbero più rapidamente di quanto l’occupazione possa ripararli, e non ci sarebbe una ragione convincente per cui un pagatore pubblico sotto pressione fiscale dovrebbe indicizzare le tariffe al monte salari di una RSA. È il rischio che collocheremmo al primo posto per probabilità o impatto. Le tariffe, però, sono state in pratica indicizzate al rialzo durante lo shock inflattivo degli ultimi 3 anni; i costi del personale si stanno già normalizzando; e deteniamo bilanci coperti da attivi patrimoniali anziché puri margini operativi.
3. Un altro scandalo. Il prodotto, qui, è la cura di persone vulnerabili, e il fallimento della governance è un rischio che può riprezzare l’intero settore e non soltanto il responsabile — come ha dimostrato Orpea. Lo mitighiamo negli unici modi possibili: diversificazione, tre sotto-nicchie e cinque Paesi, senza che alcuna posizione rappresenti un peso rilevante del portafoglio.
4. Invecchiamento in buona salute. Le coorti future potrebbero arrivare a ottant’anni in condizioni migliori rispetto ai loro genitori, ritardando l’insorgere della non autosufficienza e comprimendo la disabilità in un periodo più breve alla fine della vita. Se ciò accadesse, l’intensità assistenziale a parità di età si ridurrebbe, e il numero di persone over 80 sovrastimerebbe il numero di persone che hanno bisogno di assistenza. Vale la pena ricordare che la più ampia verifica dell’ipotesi, pubblicata nel luglio 2026 e illustrata in precedenza in questo articolo, ha trovato il contrario in 203 Paesi su 204.26 Distingueremmo inoltre nettamente fra due affermazioni: che il bisogno di assistenza arrivi più tardi, il che è plausibile e comprimerebbe realmente il bacino dei ricavi al margine, e che tale bisogno sparisca, ipotesi per la quale esistono pochissime evidenze. La compressione della morbilità sposta la curva della domanda verso destra. Non la cancella.
5. La demografia non è un piano industriale. Alcune delle nostre posizioni sono storie di turnaround: richiedono che i team di management ricostruiscano allo stesso tempo tassi di occupazione, margini, bilanci e fiducia del pubblico, e i turnaround naturalmente possono fallire. Le posizioni giapponesi e coreane hanno bisogno di meno turnaround ma di più pazienza, poiché nulla obbliga una società pur a buon mercato e ben capitalizzata a rivalutarsi secondo un calendario preciso. La nostra difesa non è la fiducia nel management. È il prezzo d’ingresso e la copertura patrimoniale: pagare vicino al patrimonio netto tangibile per aziende la cui domanda non è in discussione è ciò che ci consente di sbagliare sull’esecuzione di singole posizioni e avere comunque ragione sulla nicchia.
Fonti e note
1 Cfr. ad esempio Yuval Noah Harari, Homo Deus: A Brief History of Tomorrow (2015).
2 Il riferimento è a Welltower Inc., il maggiore proprietario quotato di residenze per anziani e il veicolo attraverso cui la maggior parte del capitale esprime questo tema negli Stati Uniti — se ne parla più avanti in questo Niche Insight. Nulla in questo articolo costituisce una raccomandazione su Welltower, che non è una posizione della nicchia.
3 Victor Castanet, Les Fossoyeurs (Fayard, gennaio 2022); Savills, UK & European Care Home Investment (1° luglio 2025)
4 Savills, “Green shoots emerge in troubled European care-home sector” (ottobre 2025).
5 Nazioni Unite, World Population Prospects 2024; UN DESA Population Division; Our World in Data (2024); OMS, Ageing and Health, 2025.
6 Dati demografici delle Nazioni Unite.
7 Ministero degli Affari Interni e delle Comunicazioni del Giappone / Statistics Bureau (2024); Carnegie Endowment, “Governing Aging Economies: South Korea and the Politics of Care, Safety, and Work” (marzo 2026).
8 “Global, regional, and national trends in the morbidity gap”, The Lancet Public Health, 21 luglio 2026; analisi dell’Institute for Health Metrics and Evaluation, autore senior Christopher Murray; Jonathan Guthrie, Financial Times (13 agosto 2025).
9 Non c’è nulla da celebrare nella fragilità, e non traiamo alcuna soddisfazione da un modello di business che vi si fonda. La cura dei molto anziani è un lavoro che qualcuno deve fare, è cronicamente sottofinanziato e sottovalutato quasi ovunque, e le aziende che lo fanno bene meritano capitale anziché il disinteresse che hanno ricevuto. La nostra tesi è semplicemente che uno spostamento strutturale e del tutto prevedibile del luogo in cui quella cura viene erogata — dalla famiglia al bilancio di un’azienda specializzata — non è riflesso nel prezzo delle società interessate.
10 Organizzazione Mondiale della Sanità, scheda informativa sulla demenza (2025) e Global Status Report on the Public Health Response to Dementia (2021); Alzheimer’s Disease International, Dementia Statistics.
11 Corea: dati sul sostegno familiare citati in Age and Ageing, vol. 52 (2023). Rapporto di dipendenza del Giappone, nascite nell’UE e fecondità globale: Valentina Romei, “Five ways demographics are transforming the world economy”, Financial Times (6 marzo 2026), sulla base di UN World Population Prospects 2024 e dei dati OCSE e ILO.
12 Ministero della Salute, del Lavoro e del Welfare del Giappone; bilancio per l’esercizio 2025.
13 National Health Insurance Service della Corea; Bundesgesundheitsministerium tedesco; Caisse nationale de solidarité pour l’autonomie (CNSA) francese
14 Statistiche sull’assistenza dello Statistisches Bundesamt tedesco, analizzate in Ageing International 40 (2015); Corea: Jeon & Kwon (2017), in Journal of International and Comparative Social Policy (2022); Francia: relazioni annuali di emeis e Clariane.
15 Welltower Inc., presentazione agli investitori del secondo trimestre 2026 (luglio 2026).
16 Indagini del Ministero della Salute, del Lavoro e del Welfare del Giappone sulle domande di ammissione alle RSA; Japan Times; Akiya Japan, giugno 2026. Le liste d’attesa misurano le domande e non le persone, e alcuni richiedenti compaiono più di una volta: il dato va quindi letto come un ordine di grandezza della domanda inevasa più che come un conteggio preciso.
17 Ministero della Salute, del Lavoro e del Welfare del Giappone – 9° Piano di attività dell’assicurazione per la non autosufficienza (2024); Geriatrics & Gerontology International, 2023; Long-Term Care Insurance Business Status Report; Journal of International and Comparative Social Policy, 2022.
18 Programmi di sussidio del Ministero della Salute, del Lavoro e del Welfare del Giappone per la tecnologia assistenziale e le assunzioni, esercizio 2026; Valentina Romei, “Five ways demographics are transforming the world economy”, Financial Times (6 marzo 2026).
19 Documenti societari di Welltower Inc.; Bloomberg. I multipli dei fondi immobiliari quotati sono espressi sui funds from operations e non sono direttamente confrontabili con i rapporti prezzo/utili delle società operative; il confronto serve a illustrare la differenza di entusiasmo del mercato, non a equiparare le due metriche.
20 Welltower Inc., risultati e presentazioni agli investitori del primo e del secondo trimestre 2026.
21 La nicchia prende il nome da Cocoon, il film del 1985 in cui un gruppo di ospiti di una casa di riposo in Florida nuota in una piscina usata per conservare bozzoli alieni e ritrova la propria vitalità.
22 emeis, aggiornamento sull’attività del primo trimestre 2026 (maggio 2026); Savills, UK & European Care Home Investment (luglio 2025).
23 Carlos López-Otín, Maria A. Blasco, Linda Partridge, Manuel Serrano e Guido Kroemer, “The Hallmarks of Aging”, Cell 153(6), 6 giugno 2013, che ha individuato nove tratti distintivi e ha fondato la disciplina; e “Hallmarks of Aging: An Expanding Universe”, Cell 186(2), 19 gennaio 2023, che li estende a dodici. Se l’invecchiamento in sé debba essere classificato come malattia resta oggetto di dibattito, non da ultimo presso l’Organizzazione Mondiale della Sanità; torneremo su questa questione nel terzo articolo della serie.
24 L’iShares Ageing Population UCITS ETF di Blackrock, che replica l’indice STOXX FactSet Ageing Population, tratta a circa 18,1 volte gli utili e 2,34 volte il patrimonio netto secondo i dati pubblicati da Blackrock a fine luglio 2026.
25 Jonathan Guthrie, “What are my chances of ending up in a care home?”, Financial Times (13 agosto 2025); Valentina Romei, “Five ways demographics are transforming the world economy”, Financial Times (6 marzo 2026).
26 L’ipotesi della compressione della morbilità risale a James F. Fries, “Aging, natural death, and the compression of morbidity”, New England Journal of Medicine 303 (1980). Le evidenze successive sono contrastanti: cfr. il WHO World Report on Ageing and Health e “Global, regional, and national trends in the morbidity gap”, The Lancet Public Health, 21 luglio 2026.
Avvertenze legali
Il presente documento, unitamente a qualsiasi presentazione e materiale correlato, è destinato esclusivamente a finalità di marketing e informative. Non è un documento giuridicamente vincolante, non contiene alcuna dichiarazione e non costituisce un’offerta o un invito a investire in alcuno dei fondi di Niche Asset Management Ltd. (il “Fondo”). Non costituisce inoltre una sollecitazione a tale offerta o invito, né può essere considerato parte di essi o della loro distribuzione in relazione a qualsiasi contratto relativo al Fondo. Il presente documento, ogni presentazione effettuata unitamente ad esso e ogni materiale correlato hanno carattere preliminare e finalità meramente informative. Non costituiscono un documento d’offerta, non contengono alcuna dichiarazione e non costituiscono né formano parte di un’offerta o di un invito a sottoscrivere alcuno dei fondi Niche (ciascuno, il “Fondo”). Non costituiscono inoltre né formano parte di alcuna sollecitazione relativa a tale offerta o invito, né essi (o parte di essi), né il fatto della loro distribuzione, costituiscono la base di, o possono essere utilizzati in relazione a, qualsiasi contratto ad essi riferito. Le informazioni contenute nel presente documento sono state raccolte esclusivamente da Niche Asset Management Ltd (nota come “Niche AM”), autorizzata e regolamentata dalla Financial Conduct Authority (RN783048) e registrata in Inghilterra e Galles con il n. 10805355. Le informazioni e le opinioni contenute nel presente documento non intendono essere complete e possono essere modificate in qualsiasi momento. Non viene rilasciata alcuna dichiarazione, garanzia o impegno, espresso o implicito, circa l’accuratezza delle informazioni o delle opinioni contenute nel presente documento, e Niche Asset Management Ltd e/o i suoi soci non accettano alcuna responsabilità in merito all’accuratezza e alla completezza delle informazioni. Gli investimenti nei fondi sono soggetti ai rischi di mercato, inclusa la potenziale perdita del capitale.
La strategia d’investimento del Fondo è speculativa e comporta un rischio significativo di perdere parte o la totalità del capitale investito. Fattori di rischio di mercato, politici, di controparte, di liquidità e di altra natura possono avere un impatto significativo sugli obiettivi d’investimento del Fondo, mentre i rendimenti passati non sono una guida né un’indicazione dei risultati futuri. La distribuzione del presente documento e l’offerta delle quote del Fondo possono essere soggette a restrizioni di legge in talune giurisdizioni; chiunque entri in possesso del presente documento è pertanto tenuto a conoscere e rispettare le leggi e i regolamenti applicabili. I fondi di Niche AM non sono ancora disponibili per la distribuzione in tutti i Paesi. I potenziali investitori sono invitati a contattare Niche AM per verificare i Paesi di registrazione. Il mancato rispetto di tali restrizioni può costituire una violazione delle leggi di tale giurisdizione. È inoltre vietata la riproduzione di queste informazioni, in tutto o in parte, senza il preventivo consenso di Niche AM. Il presente documento può essere comunicato o trasmesso esclusivamente a soggetti ai quali Niche AM è autorizzata a comunicare promozioni finanziarie ai sensi di un’esenzione prevista dal Capitolo 4.12 del Conduct of Business Sourcebook (“COBS”) (“Destinatari Autorizzati”). Inoltre, nessun soggetto non autorizzato può comunicare il presente documento o altrimenti promuovere i Fondi o le relative quote a un soggetto nel Regno Unito, salvo che tale soggetto sia (a) un Destinatario Autorizzato o (b) un soggetto al quale un soggetto autorizzato può comunicare promozioni finanziarie relative al Fondo o promuovere il Fondo ai sensi delle regole COBS 4.12 applicabili a tale soggetto autorizzato. I titoli menzionati nel presente documento non sono stati registrati ai sensi del Securities Act del 1933 (il “1933 Act”) né ai sensi delle leggi sui titoli di qualsiasi altra giurisdizione statunitense.
Tali titoli non possono essere venduti o trasferiti a soggetti statunitensi salvo che tale vendita o trasferimento sia registrato ai sensi del 1933 Act o ne sia esente. Il presente documento è una comunicazione di marketing destinata esclusivamente a investitori professionali. Si raccomanda ai potenziali investitori di leggere attentamente i Prospetti e i Documenti contenenti le informazioni chiave per gli investitori (KIID) per tutti i dettagli, inclusi i fattori di rischio e le commissioni, prima di assumere qualsiasi decisione d’investimento definitiva.
Prospetti, supplementi, KIID e una Sintesi dei diritti degli investitori sono disponibili gratuitamente all’indirizzo https://nichejungle.com/regulatorydocuments e su https://nicheam.com/legal.
Ti piacciono i nostri Niche Insight? Leggine altri qui
Seguici su LinkedIn
Niche Asset Management Limited
Autorizzata e regolamentata dalla Financial Conduct Authority
17 Lennox Garden, Londra SW1X 0DB — Registrata in Inghilterra — n. 10805355
Read More