• Home
  • La società
    • Cosa abbiamo fatto prima di Niche AM
    • Le Persone
    • Press
    • Intorno a noi
  • Approccio
  • Prodotti
    • Fondi Comuni
      • Pharus Asian Value Niche
      • Safe Capital Electric Mobility Value Niche
      • NEF Ethical Global Trends
      • NEF Ethical Step to Balanced 2030
      • NJ Japanese Orphan Companies
      • NJ Korea Reunification
      • NJ Indonesian Infrastructure Small Caps
  • SDG
    • SDG in parole
    • SDG in video
    • Global Compact
    • Fairr
    • SDG Eventi
    • SDG Academy
    • SDG Analisi
  • NicheJungle
  • Contatti
  • Newsletter
  • Italiano
    • Italiano
    • English
  • Home
  • La società
    • Cosa abbiamo fatto prima di Niche AM
    • Le Persone
    • Press
    • Intorno a noi
  • Approccio
  • Prodotti
    • Fondi Comuni
      • Pharus Asian Value Niche
      • Safe Capital Electric Mobility Value Niche
      • NEF Ethical Global Trends
      • NEF Ethical Step to Balanced 2030
      • NJ Japanese Orphan Companies
      • NJ Korea Reunification
      • NJ Indonesian Infrastructure Small Caps
  • SDG
    • SDG in parole
    • SDG in video
    • Global Compact
    • Fairr
    • SDG Eventi
    • SDG Academy
    • SDG Analisi
  • NicheJungle
  • Contatti
  • Newsletter
  • Italiano
    • Italiano
    • English


  • Newsletter Niche AM

    • Le grandi opportunità non costano poco
      ottobre 19, 2026
    • La diagnostica beneficia di una demografia favorevole,...
      ottobre 5, 2026
    • The Grey Discount — Capitolo I
      settembre 2, 2026
    • No meat’s land
      luglio 15, 2026
    • Quando scoppia una bolla non scoppia tutto
      giugno 24, 2026


28
Mar
2025
Velocità di ricarica delle EV? Fatto! E ora?
Posted On marzo 28, 2025  By admin  And has 3 Comments

L’annuncio di BYD di una sua nuova batteria per veicoli elettrici che si ricarica in 5 minuti rappresenta un altro traguardo significativo nell’evoluzione della mobilità elettrica.

L’azienda afferma che il suo nuovo sistema può aggiungere 470 km di autonomia in soli cinque minuti, portando i tempi di ricarica dei veicoli elettrici allo stesso livello del rifornimento dei motori a combustione interna. Questo affronta direttamente una delle preoccupazioni più comuni dei consumatori – la velocità di ricarica appunto – e potrebbe così aumentare la fiducia nei veicoli elettrici, accelerando pertanto la transizione dalle auto a combustione interna. Tuttavia, sebbene si tratti di uno sviluppo entusiasmante, la sola velocità di ricarica non sarà sufficiente per favorire un’adozione delle auto elettriche su larga scala. Il vero fattore abilitante sarà l’infrastruttura di ricarica.

La buona notizia? Risolvere la sfida dell’infrastruttura di ricarica è più semplice di quanto sembri.

La ricarica a induzione, ad esempio, potrebbe offrire una soluzione. Immagina posti auto e strade collegati ai lampioni, in grado di ricaricare i veicoli elettrici senza fili tramite risonanza magnetica? Questo sistema potrebbe essere facilmente implementato su larga scala (anche nelle strade – spesso molto strette – dei centri storici in Europa), eliminando il fastidio delle stazioni con cavo. Aziende come Witricity,uno spin-off del MIT sostenuto da Qualcomm, Toyota e Siemens, hanno già sviluppato soluzioni di ricarica wireless stazionaria per veicoli elettrici. Il video qui sotto spiega come funziona.
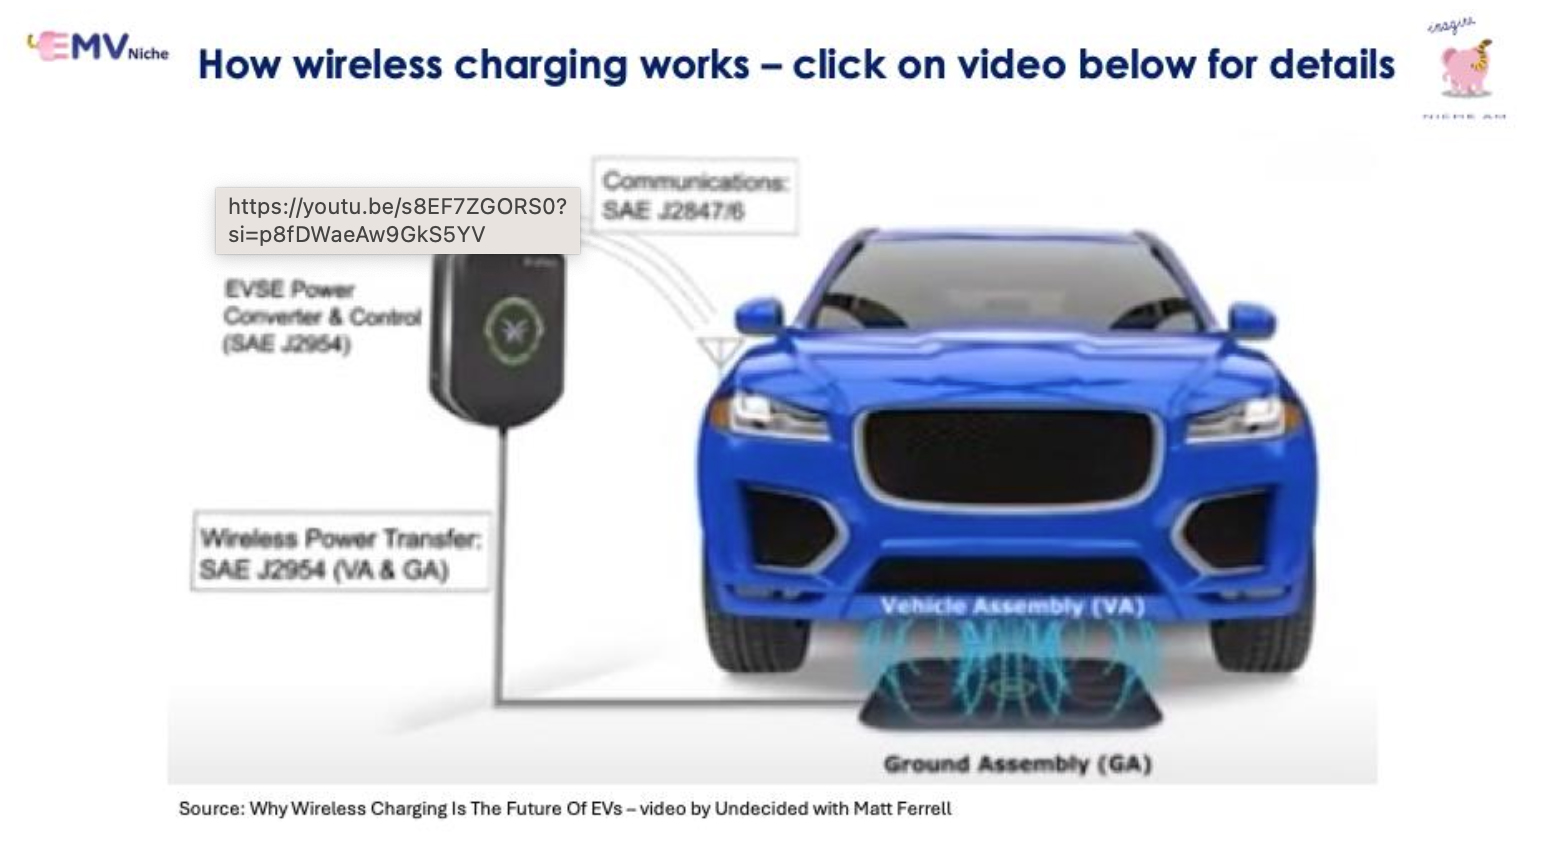
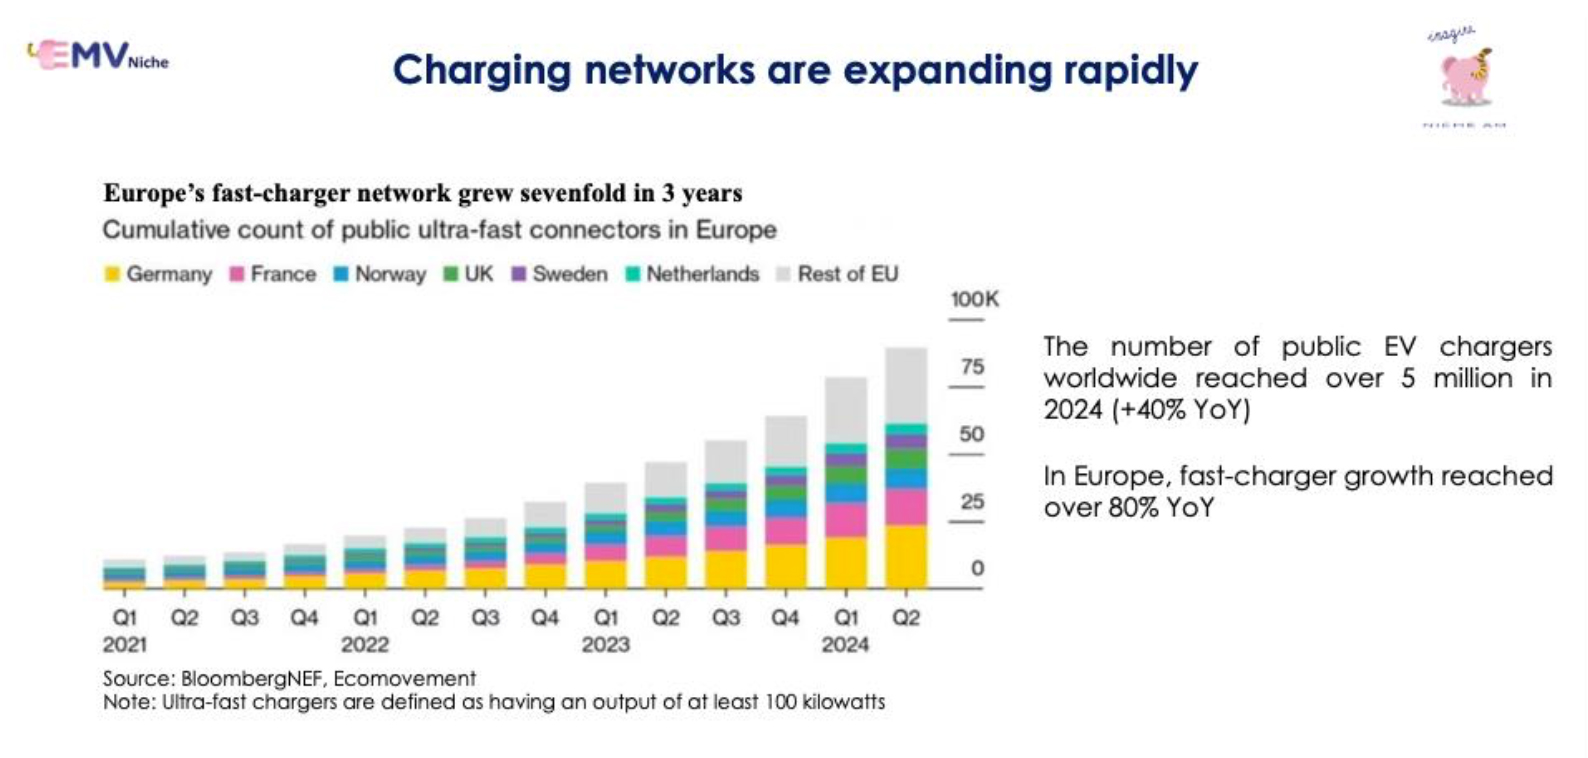
In attesa della ricarica wireless, le reti di ricarica tradizionali stanno crescendo rapidamente. Tra il 2021 e il 2024, le reti di ricarica rapida in Europa (gestite da operatori come Tesla, Ionity, Allego e Fastned) hanno aumentato la propria presenza di 7 volte. Solo Tesla prevede di espandere la sua rete di Supercharger in Europa di oltre il 60% nel 2025 rispetto al 2023, mentre Ionity punta a quasi triplicare le sue stazioni ad alta potenza. Il grafico qui sotto mostra il momentum dell’infrastruttura fisica: la direzione è chiara.
Un problema importante è che la ricarica negli spazi pubblici rimane troppo costosa, a causa dei forti mark-up sul costo dell’elettricità applicati dalle utility. Una semplice soluzione normativa – come l’introduzione di un tetto massimo di prezzo imposto dal governo – potrebbe risolvere la questione.

Cosa frena allora i progressi nell’infrastruttura per veicoli elettrici? In poche parole: miopia politica, ideologia e chiari interessi delle industrie tradizionali dell’auto e dell’energia.


La Curva S dell’elettrico: fase esponenziale in arrivo

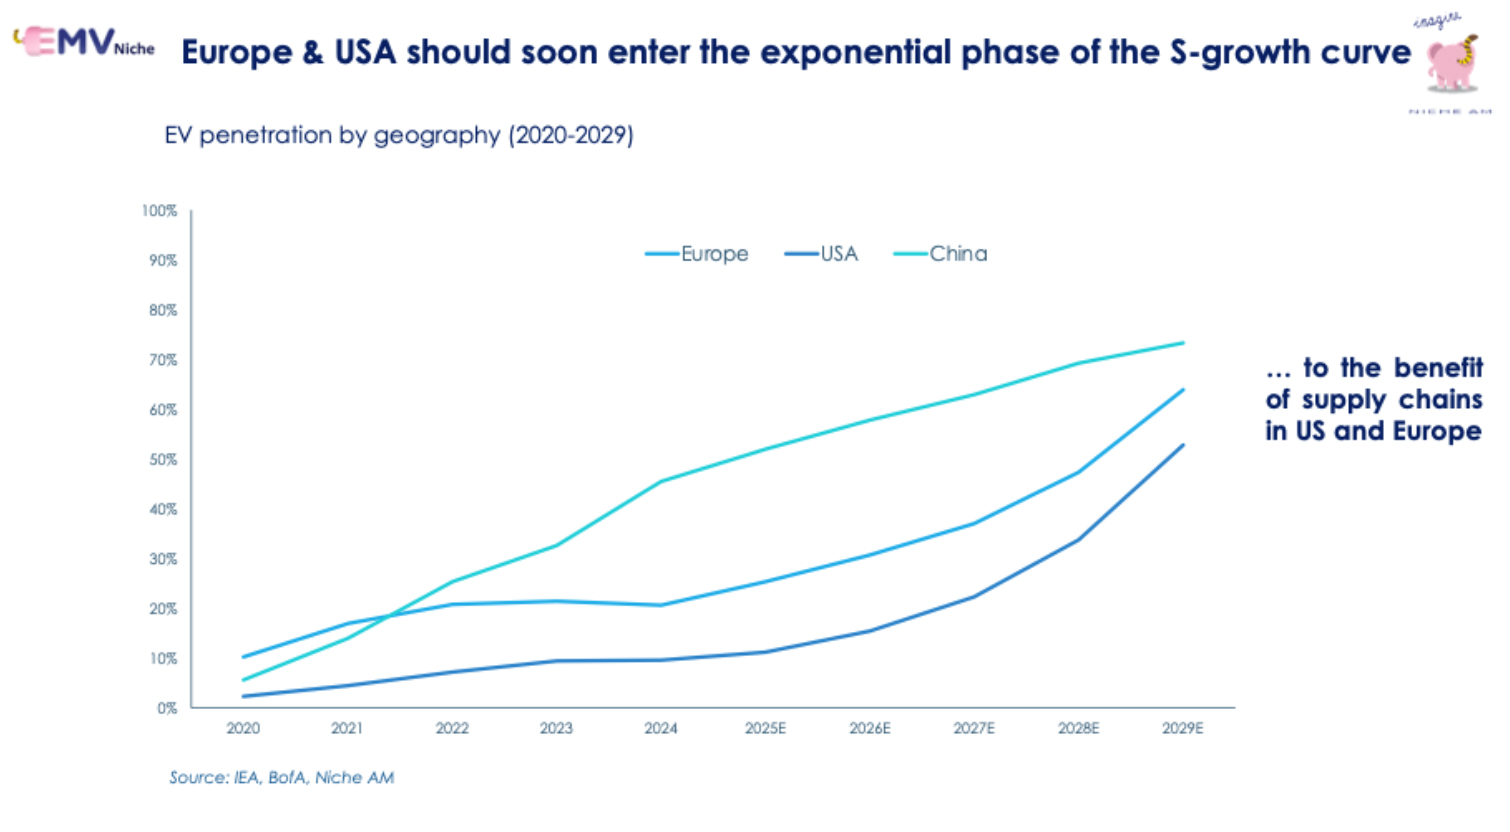
Una volta risolti i problemi infrastrutturali, l’adozione dei veicoli elettrici accelererà in modo esponenziale.

Crediamo che la domanda di EV supererà di gran lunga le aspettative del consenso, grazie a:

  • Tecnologia superiore rispetto ai motori a combustione: gli EV offrono prestazioni migliori, più comfort, minore manutenzione e meno restrizioni (zone a basse emissioni, ecc.)
  • Costo totale di proprietà più basso, anche senza sussidi.
  • Supporto normativo: nonostante i recenti contraccolpi politici, le politiche restano ampiamente favorevoli:
    • EU: Il divieto ai motori a combustione potrebbe slittare dal 2035 al 2040, ma resta comunque confermato
    • Gli obiettivi di CO2 per i costruttori europei verranno calcolati su una media triennale (2025-2027) invece di un target rigido nel 2025 – ma il requisito rimane
    • US: USA: Il credito d’imposta da 7.500 dollari previsto dall’Inflation Reduction Act potrebbe essere revocato dall’amministrazione Trump, ma i sussidi alla produzione dovrebbero restare. Forse anche la posizione di Trump potrebbe cambiare: dopo aver detto nel 2023 che gli EV “devono marcire all’inferno”, solo qualche giorno fa ha comprato una Tesla.
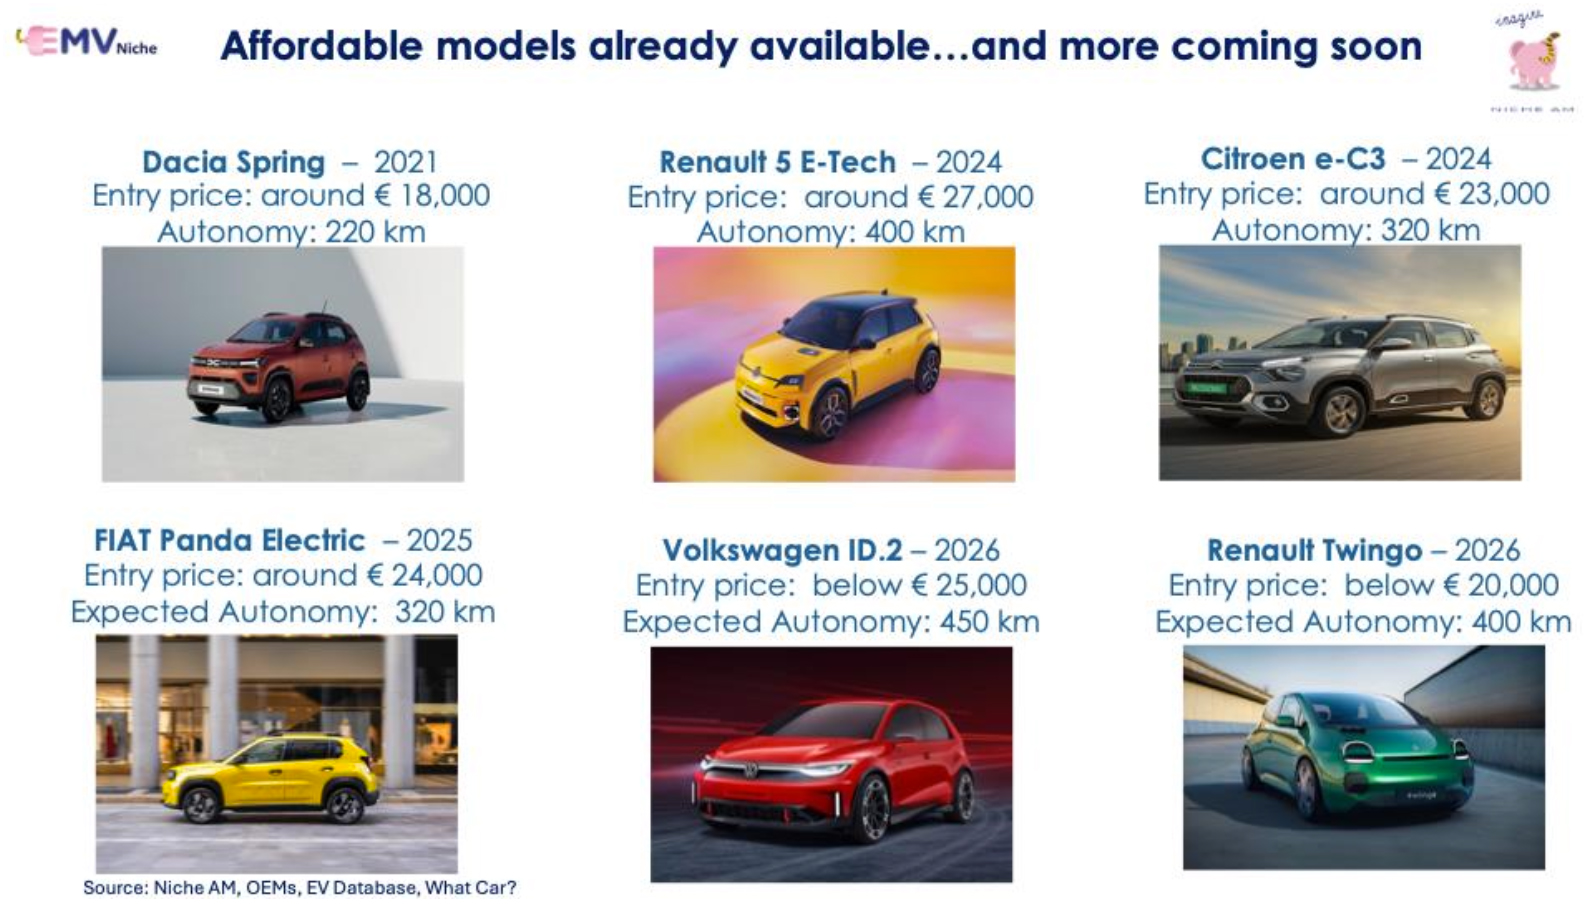
  • Arrivo di EV sempre più accessibili.

Il destino dei motori a combustione (e delle case automobilistiche che non si adatteranno) è segnato

Quando emerge una tecnologia superiore, quella precedente viene sostituita
e scompare. I veicoli elettrici stanno rapidamente diventando la scelta economica più razionale, rendendo la sopravvivenza a lungo termine dei motori a combustione insostenibile. Europa e Stati Uniti dovrebbero presto entrare nella fase di crescita rapida della curva S.


Cosa significa per gli investitori

Un detto della Silicon Valley afferma che ogni rivoluzione tecnologica richiede il doppio del tempo previsto, ma arriva in metà del tempo che serve per preparaci. E l’ecosistema delle batterie per EV (al di fuori della Cina) non è affatto pronto per l’ondata di domanda in arrivo.

Con aspettative di mercato molto basse e potenziali vincoli sull’offerta (visto che le importazioni di batterie cinesi sono sempre più soggette a restrizioni in Europa e negli Stati Uniti), il settore delle batterie vedrà un significativo aumento dei prezzi, espansione dei margini e, quasi inevitabilmente, una rivalutazione da parte del mercato man mano che le aspettative di crescita si adegueranno al nuovo scenario.


Cogliere l’opportunità con il fondo Electric Mobility Value Niche

Il nostro fondo Electric Mobility Value Niche è l’unico fondo attivo e globale che investe in tutto l’ecosistema delle batterie. Anche unico nell’industria, affronta il tema growth della mobilità elettrica con uno stile value e un approccio diversificato, contribuendo così a ridurre la volatilità e a proteggere meglio il capitale. Il fondo è scambiato a un P/E di 8,5x e un rapporto Prezzo / Valore Contabile Tangibile di 0,8x.

Per maggiori dettagli, si clicchi sull’immagine sotto: Niche AM – Electric Mobility Fund.


Seguici suLinkedIn

Questo è un messaggio di marketing destinato esclusivamente a investitori istituzionali.

Si prega di consultare i Prospetti e i KID del fondo prima di assumere qualsiasi decisione di investimento.


Back Read More
11
Mar
2025
Indonesia: segnale d’allarme od opportunità di acquisto?
Posted On marzo 11, 2025  By admin  And has No Comment

Il mercato indonesiano è recentemente stato sotto una significativa pressione al ribasso, con l’MSCI Indonesia in calo di circa il 15% in euro dall’inizio dell’anno, e di circa il 28% rispetto ai massimi di settembre.

Per noi, questa debolezza rappresenta un’opportunità di acquisto.

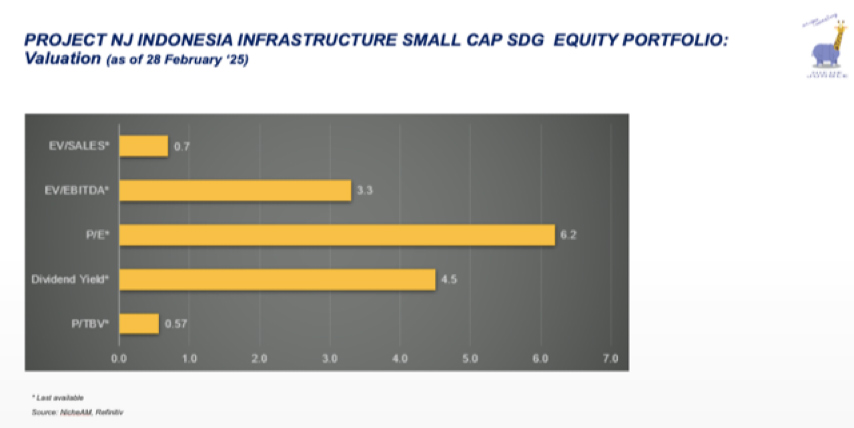
Nonostante la volatilità di breve periodo, l’Indonesia rimane un’economia con fondamentali solidi e prospettive di crescita a lungo termine robuste. L’attuale correzione ha portato le valutazioni azionarie a livelli irrazionalmente bassi, rendendo l’Indonesia ancora più interessante rispetto ad altri mercati emergenti come l’India, che continuano a essere scambiati a valutazioni significativamente più elevate. Le small cap indonesiane restano particolarmente interessanti. Storicamente, quando mercati come quello indonesiano si riprendono, tendono a generare rendimenti straordinari.

Siamo consapevoli che gli investitori esposti al mercato indonesiano possano sentirsi sotto forte pressione in fasi come questa, e comprendiamo pienamente queste preoccupazioni. Tuttavia, per chi ha la possibilità di aumentare la propria esposizione, consigliamo vivamente di farlo. Stiamo infatti incrementando attivamente le nostre posizioni azionarie nel fondo NicheJungle Indonesian Infrastructure Small Caps SDG, riducendo la quota di liquidità, poiché riteniamo che il profilo rischio/rendimento sia estremamente interessante. Si tratta di un mercato ancora piuttosto primitivo, in cui gli eccessi da entrambi i lati tendono a essere recuperati rapidamente, offrendo buone opportunità.


Fattori dietro la debolezza del mercato e la nostra visione
  1. Sovrastima del rischio dazi USA
  2. Il sentiment degli investitori è stato appesantito dai timori legati a possibili dazi imposti dagli Stati Uniti sotto la nuova amministrazione Trump. Tuttavia, sebbene i dazi restino una possibilità, il mercato potrebbe star sopravvalutando il rischio per l’Indonesia. Anche nello scenario peggiore, in cui i dazi riducessero in modo significativo le esportazioni verso gli USA, l’impatto macroeconomico sarebbe probabilmente limitato: le esportazioni verso gli Stati Uniti rappresentano solo il 7,8% del totale e appena l’1,7% del PIL. Questo significa che, sebbene alcuni settori potrebbero subire pressioni, l’economia nel suo complesso rimarrebbe resiliente. Inoltre, l’Indonesia potrebbe riorientare i flussi commerciali verso la Cina e altri partner regionali, attenuando i potenziali rischi al ribasso. Infine, l’importanza geopolitica e strategica dell’Indonesia offre agli USA forti incentivi a mantenere relazioni favorevoli, piuttosto che rischiare di spingerla verso il suo principale rivale, ovvero la Cina.

  3. Volatilità dei mercati globali e deprezzamento valutario
  4. La natura imprevedibile delle politiche dell’era Trump ha introdotto un’elevata volatilità sui mercati azionari globali. I mercati emergenti come l’Indonesia sono particolarmente vulnerabili a tali oscillazioni, il che ha portato a una maggiore instabilità nel breve termine. Per gli investitori europei, si aggiunge anche la variabile del cambio, con la performance della Rupia indonesiana. Il recente taglio dei tassi da parte della Bank Indonesia al 5,75%, volto a stimolare la crescita economica, ha contribuito al deprezzamento della valuta rispetto a un dollaro in rafforzamento. Sebbene la volatilità valutaria possa influire sui rendimenti nel breve termine, non modifica il potenziale di crescita dell’economia indonesiana nel lungo periodo. La Rupia è ben sostenuta da riserve in valuta estera adeguate, una banca centrale indipendente, bassa inflazione e tassi reali elevati.

  5. Incertezza politica sotto la nuova amministrazione Prabowo
  6. L’insediamento del presidente Prabowo ha introdotto una certa incertezza politica, in quanto i mercati tendono ad adottare un approccio prudente e attendista durante le fasi di transizione di leadership. A questo si aggiunge l’introduzione di un programma in stile “DOGE” — mirato a riallocare risorse da obiettivi a bassa priorità verso priorità politiche più elevate — che ha contribuito ad aumentare l’ambiguità sulle politiche future. L’obiettivo ambizioso di Prabowo di raggiungere una crescita dell’8% annuo del PIL nei prossimi cinque anni ha suscitato scetticismo, soprattutto alla luce della revisione al ribasso delle previsioni della Banca Centrale, che stima per il 2025 una crescita più realistica tra il 4,7% e il 5,5%. Questo potenziale scarto tra aspettative e realtà potrebbe aver deluso alcuni investitori nel breve periodo, ma non intacca il potenziale di lungo termine del Paese.

  7. Revisioni delle stime di crescita economica
  8. Sebbene la Banca Centrale abbia rivisto le proprie stime, l’economia dovrebbe comunque crescere di circa il 5% nel 2025, con un’inflazione contenuta intorno all’1,6%. Questi dati indicano un contesto macroeconomico stabile, nonostante le pressioni esterne. Gli investitori dovrebbero considerare queste revisioni come parte del normale ciclo economico, piuttosto che come segnali di debolezza strutturale.


Il supporto valutativo

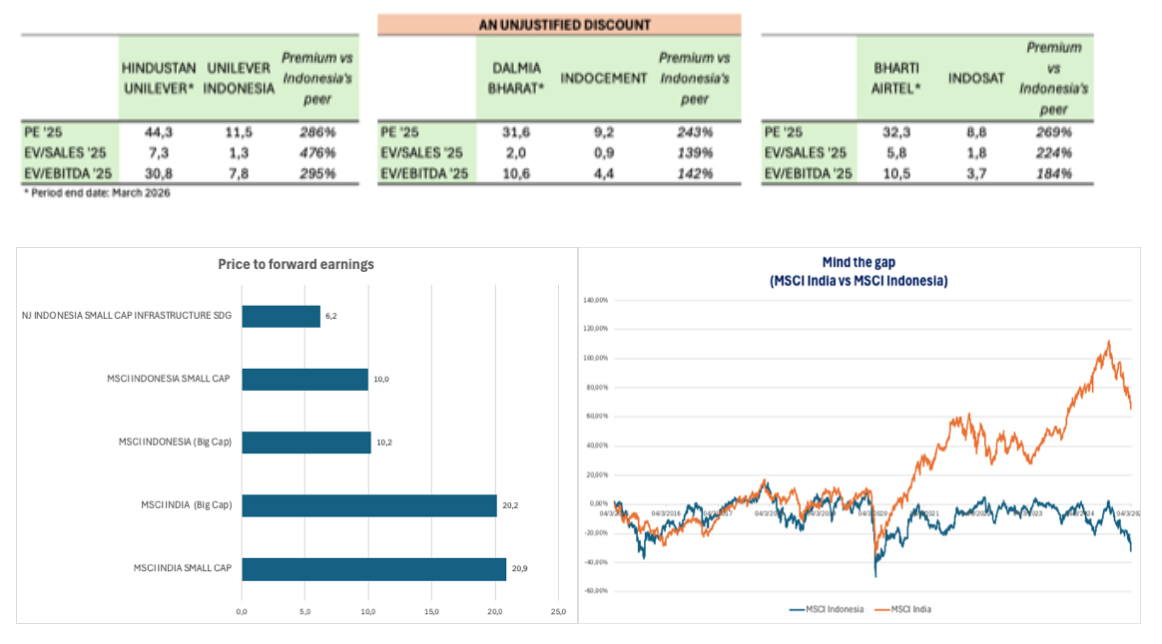
Il mercato azionario indonesiano continua a scambiare con uno sconto significativo rispetto a quello indiano, creando un interessante profilo rischio/rendimento per gli investitori in cerca di esposizione ai mercati emergenti con fondamentali solidi. Ad esempio, società di alta qualità come Unilever Indonesia, Indocement (controllata da Heidelberg) e Indosat sono attualmente negoziate a valutazioni fortemente scontate, sia in termini assoluti che rispetto alle controparti indiane — si veda la tabella sottostante. Un tempo considerate blue chip, oggi le stiamo acquistando all’interno del nostro fondo, un segnale chiaro di quanto gli asset di qualità siano assurdamente sottovalutati nell’attuale contesto di mercato in Indonesia.


I mercati emergenti come strategia di diversificazione

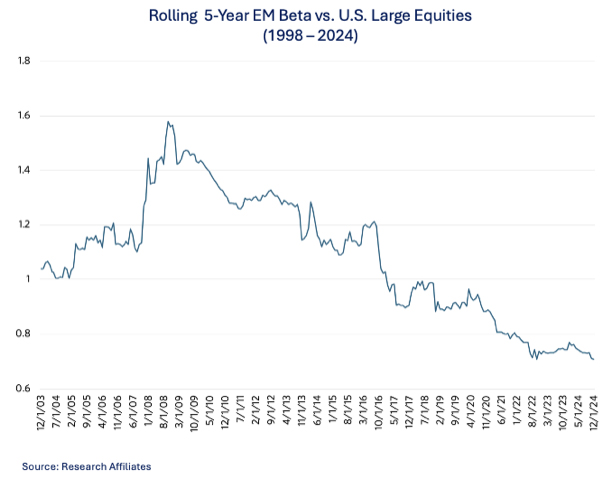
Investire in Indonesia offre importanti benefici in termini di diversificazione, soprattutto in un contesto in cui il mercato azionario statunitense risulta costoso e fortemente concentrato. Contrariamente a quanto comunemente si pensa, i mercati emergenti come l’Indonesia non presentano beta sistematicamente superiori a 1 rispetto al mercato USA. Di conseguenza, mostrano una correlazione più bassa con i principali indici globali e possono contribuire a ridurre la volatilità complessiva del portafoglio.


Conclusione

Il recente calo del mercato indonesiano è dovuto principalmente a fattori esterni e incertezze di breve periodo. Tuttavia, solidi fondamentali economici, valutazioni interessanti e prospettive di crescita di lungo termine rendono l’Indonesia un’opportunità di investimento attraente per chi cerca di diversificare il portafoglio e cogliere il potenziale dei mercati emergenti.

I momenti di stress di mercato spesso offrono le migliori opportunità di acquisto. Per chi è in grado di tollerare la volatilità di breve termine, aumentare l’esposizione all’Indonesia ai livelli attuali potrebbe tradursi in rendimenti significativi nel lungo periodo. A Niche AM stiamo attivamente incrementando le nostre posizioni azionarie in Indonesia, convinti che, alla fine, il mercato premierà pazienza, convinzione, disciplina e diversificazione.


Seguiteci su LinkedIn

Questo è un messaggio di marketing destinato esclusivamente a investitori istituzionali.

Si prega di consultare i Prospetti e i KID del fondo prima di assumere qualsiasi decisione di investimento.


Back
Read More
11
Dic
2024
Un golpe alla Park o alla Tejero in Corea del Sud?
Posted On dicembre 11, 2024  By admin  And has No Comment

Nel 1972, il presidente della Corea del Sud Park Chung Hee dichiarò la legge marziale dopo aver effettuato un autogolpe, inaugurando 15 anni di governo autoritario.  Durante questo periodo il dissenso fu soppresso e i media e le espressioni artistiche furono completamente controllati.

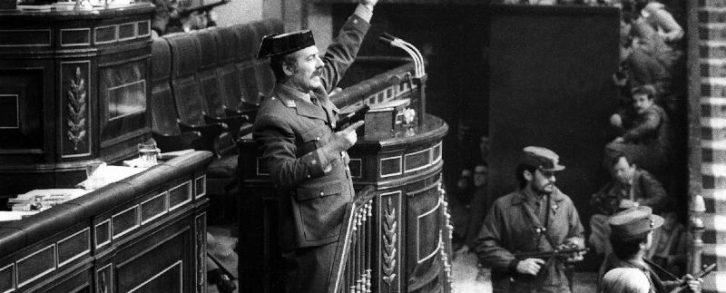
Qualche anno dopo, nel febbraio del 1981, a circa 10.000 chilometri di distanza, il tenente colonnello Antonio Tejero (nella foto) guidò un assalto armato al Congresso dei Deputati spagnolo durante una sessione parlamentare per eleggere un nuovo primo ministro.  A differenza di Park, il tentativo di colpo di stato di Tejero è fallito.  Il re di Spagna Juan Carlos I appoggiò con decisione il governo democratico, ordinando ai militari di dimettersi.  Questo momento cruciale ha consolidato l’impegno della Spagna per la democrazia e ha aperto la strada a una significativa modernizzazione, compresa una robusta crescita economica sotto la guida del Partito Socialista.


Quale scenario si adatta alla Corea del Sud oggi?

L’attuale crisi della Corea del Sud assomiglia di più al tentativo riuscito di Park o al tentativo fallito di Tejero di far deragliare la democrazia?

Gli eventi in corso suggeriscono uno scenario molto più vicino a quest’ultimo.

Rapporti recenti indicano che il tentativo di colpo di stato del presidente Yoon non è stato solo un capriccio di un leader eccentrico e di una piccola cerchia di folli.  Invece, riflette il sentimento nostalgico verso l’autoritarismo di una parte del partito conservatore, in particolare della vecchia generazione (una minoranza, non solo tra la popolazione ma anche tra il partito conservatore, come chiaramente dimostrato dal voto bipartisan per revocare la legge marziale durante le drammatiche ore della scorsa settimana).

I complici chiave del golpe sono stati arrestati e, mentre il presidente Yoon rimane per il momento formalmente in carica, le sue prerogative sono state trasferite al suo partito.  Il Parlamento voterà un’altra mozione di impeachment sabato, con segnali che suggeriscono che la mozione potrebbe garantire la maggioranza richiesta questa seconda volta.


Quali prospettive nel breve?

Secondo il Korea Times (si veda qui), se questa seconda mozione di impeachment dovesse passare, i poteri del presidente Yoon sarebbero temporaneamente detenuti dal primo ministro Han e nuove elezioni presidenziali si svolgerebbero probabilmente entro pochi mesi.

In questo scenario, il centrosinistra (Partito Democratico) controllerebbe la Presidenza, il Parlamento e la Corte Costituzionale, e questo porterebbe a:

  1. Stabilità e governabilità:

    Lo stallo politico tra il PPP del presidente Yoon e un Parlamento controllato dal Partito Democratico finirebbe, ripristinando un senso di normalità. Potrebbe essere approvata una nuova Costituzione, che fornisca un governo politico più moderno e meno divisivo per la nazione.

  2. Miglioramento delle relazioni con la Corea del Nord:

    Un approccio meno conflittuale potrebbe sostituire la linea dura dell’attuale amministrazione, favorendo le opportunità di dialogo e di potenziale riavvicinamento.

Tale stabilità politica potrebbe rappresentare un punto di svolta per il mercato interno della Corea del Sud, in particolare per i settori e le aziende sensibili alle relazioni Nord-Sud e all’aumento della domanda interna.


Conclusione

Mentre l’incertezza e la paura dominano l’atmosfera attuale, le opportunità spesso si trovano in questi momenti di crisi.  Come Warren Buffett ha notoriamente consigliato: “Sii timoroso quando gli altri sono avidi e avido quando gli altri hanno paura”. Con la Corea del Sud potenzialmente al centro di una trasformazione politica ed economica, gli investitori farebbero bene a prestare molta attenzione all’evolversi di questi eventi.

Seguiteci su LinkedIn

Questa è una comunicazione di marketing destinata esclusivamente agli investitori istituzionali. Fare riferimento ai prospetti dei fondi e ai KID prima di prendere qualsiasi decisione di investimento.


Back Read More
29
Nov
2024
Make Indonesia Great Again
Posted On novembre 29, 2024  By admin  And has No Comment

Abbracciata ora nientemeno che dall’economia più sviluppata del mondo, ovvero gli Stati Uniti, la sostituzione delle importazioni era una volta la strategia di sviluppo preferita da molte economie emergenti a basso reddito in America Latina, Asia e Africa.

L’approccio mirava a ridurre la dipendenza dai beni importati, promuovendo così la produzione interna, creando posti di lavoro, sviluppando competenze, preservando le riserve valutarie e garantendo la sovranità economica.

L’Indonesia non è estranea a questa strategia.

Dall’elezione del Presidente Jokowi Widodo nel 2014, e ora sotto il Presidente Prabowo Subianto, il paese ha perseguito costantemente questo percorso con rinnovata determinazione.

Non ci serve istruzione. Vogliamo manifattura.

In linea con questo approccio, questa settimana il governo indonesiano ha respinto l’offerta di Apple di investire circa 100 milioni di dollari in “Apple Academies” – volte a formare talenti locali – per revocare il divieto di vendita dell’iPhone 16 imposto dal Ministero dell’Industria (si veda qui).

Perché? L’Indonesia richiede che tutti i dispositivi elettronici con connettività cellulare includano almeno il 35% di componenti prodotti localmente, una politica progettata per stimolare la crescita del settore manifatturiero high-tech nazionale.

Il Ministro dell’Industria, Agus Gumiwang Kartasasmita, lo ha riassunto bene: “Raccomandiamo ad Apple di considerare lo sviluppo di impianti di produzione in Indonesia.” Ha sottolineato che la proposta di Apple è risultata inferiore rispetto ai contributi di altri marchi di smartphone che già producono nel paese, in particolare in termini di valore aggiunto, entrate fiscali e creazione di posti di lavoro.

E allora? The big picture

La sostituzione delle importazioni è parte di una strategia governativa più ampia, che include anche la spinta dell’Indonesia verso il “downstreaming” nel settore delle materie prime e i tentativi di sfruttare il processo di esclusione della Cina dalle catene di approvvigionamento occidentali (il così detto “re-shoring”).

Questi fattori dovrebbero posizionare l’Indonesia come una destinazione privilegiata per gli investimenti diretti esteri (IDE), ed è una delle ragioni per cui siamo ottimisti sull’Indonesia (in particolare sulle small & mid-cap sottovalutate esposte al massiccio programma di sviluppo infrastrutturale del Governo).

Si veda qui il nostro investment case.

Seguiteci su LinkedIn

Questa è una comunicazione di marketing per investitori istituzionali. Fare riferimento al Prospetto del Fondo e al KID prima di prendere qualsiasi decisione di investimento.


Back Read More
20
Nov
2024
Si può misurare l’impatto dell’engagement?
Posted On novembre 20, 2024  By admin  And has No Comment

Si può misurare l’impatto dell’engagement? Qual è l’approccio seguito dal fondo NEF Ethical Global Trends?

Il fondo NEF Ethical Global Trends è un fondo sostenibile conforme all’articolo 9 del regolamento SFDR. Adotta un approccio sistematico per minimizzare l’impatto negativo del portafoglio, in linea con l’approccio sostenibile e lo spirito territoriale delle 65 banche del Gruppo Cooperativo Italiano e della Capogruppo Gruppo Cassa Centrale che, insieme a Nord Est Asset ha anche creato il prodotto.

Per raggiungere questo obiettivo, il fondo segue diverse strategie:

  • investe esclusivamente in società con solide procedure di controllo sui rischi di governance, ambientali e sociali – procedure naturalmente adeguate alle risorse aziendali, al contesto geografico e al settore di appartenenza (analisi ESG);
  • investe esclusivamente in società funzionali al raggiungimento degli obiettivi di sviluppo sostenibile delle Nazioni Unite (SDG);
  • esclude settori chiaramente incompatibili con gli obiettivi di sostenibilità, come tabacco e combustibili fossili (analisi settori controversi);
  • verifica che le società in cui investe migliorino, anno dopo anno, i così detti indicatori PAI, che misurano il loro impatto ambientale e sociale (analisi DNSH);
  • si assicura che le aziende in portafoglio rispettino i diritti umani e sociali (Minimum Safeguard Analysis);
  • vaglia le controversie aziendali per assicurarsi che le società in cui investe adottino procedure efficaci per anticipare ed eventualmente risolvere possibili violazioni degli obiettivi sostenibili (analisi controversie).

Qualora l’analisi DNSH evidenzi una mancanza di progresso verso la sostenibilità, si avvia un dialogo diretto con le aziende coinvolte per comprenderne le cause e stimolarle verso miglioramenti concreti. Questo processo di interazione è noto come engagement.

Ma quanto è impattante questa attività di engagement? In altre parole, quale effetto genera l’engagement del fondo sulle metriche di sostenibilità di queste aziende, anno dopo anno?

Per rispondere a questa domanda è stata sviluppata una nuova analisi proprietaria, l’Engagement Impact Report. Questa analisi annuale misura l’impatto dell’engagement sugli indicatori PAI, sia in termini di miglioramento di queste metriche, sia in termini di trasparenza (cioè in termini della loro pubblicazione, che ad oggi non è obbligatoria).

Per ulteriori dettagli si veda qui il report 2023, che offre uno sguardo sui risultati 2023 rispetto al 2022.

Follow us on LinkedIn

Questa è una comunicazione per investitori istituzionali. Leggere prospetto e KID prima di qualsiasi decisione di investimento.


Back Read More
31
Ott
2024
I veicoli elettrici vinceranno
Posted On ottobre 31, 2024  By admin  And has No Comment

All’inizio di quest’anno, i titoli parlavano tutti di un presunto rallentamento delle vendite di veicoli elettrici. Gli scettici dei veicoli elettrici — e ce ne sono molti — sostenevano che i veicoli elettrici fossero solo una moda passeggera, che i loro problemi fossero insormontabili e che non avrebbero mai prosperato senza sussidi. La “rivoluzione dei veicoli elettrici” era presumibilmente morta.

Avanti veloce di qualche mese, e quella narrativa è crollata. Infatti, ora il messaggio è chiaro: i veicoli elettrici sono semplicemente una tecnologia molto superiore e alla fine sostituiranno i motori a combustione interna, come sottolinea quiil sempre perspicace Noah Smith.

La pensiamo allo stesso modo da oltre un decennio. Ed è per questo che i nostri PM hanno lanciato il primo fondo sulla mobilità elettrica al mondo già nel 2015.

Oggi, a Niche AM, continuiamo a gestire un fondo flessibile sulla mobilità elettrica che fornisce esposizione all’intero ecosistema delle batterie per veicoli elettrici, cercando di identificare gli attori della mobilità elettrica non ancora riconosciuti come tali dal mercato e scommettendo sul loro potenziale re-rating.

L’Electric Mobility Value Niche di Niche AM investe quindi in questo tema di crescita con un approccio value, che aiuta a evitare bolle, riducendo al contempo la volatilità e il downside risk.

Si consulti qui per ulteriori dettagli.

Seguiteci su LinkedIn

Questa è una comunicazione di marketing per investitori istituzionali. Fare riferimento al Prospetto informativo e al KIID del Fondo prima di prendere qualsiasi decisione di investimento.


Back Read More

18
Ott
2024
Ciò che conta è sforzarsi (e progredire)
Posted On ottobre 18, 2024  By admin  And has No Comment

Proprio come nello sport o nella vita, anche in tema di sostenibilità dovrebbero forse contare non tanto o non solo il risultato finale, o il punto di partenza, ma anche e soprattutto lo sforzo e il progresso (o meno) nel tempo.

In particolare, dovrebbero contare gli sforzi da parte delle aziende di limitare e migliorare nel tempo quelli che il regolamento relativo all’informativa sulla sostenibilità nel settore dei servizi finanziari (SFDR) definisce come Principal Adverse Impacts (PAI), e cioè gli impatti negativi delle attività aziendali su Ambiente, Società e Governance (ESG), in termini per esempio di emissioni di gas serra, smaltimento dei rifiuti e spreco di acqua.

Imponendo alle società d’investimento l’onere di rendicontare i PAI dei loro portafogli, e richiedendo loro di mostrare come questi PAI si muovano nel tempo, l’SFDR sembrerebbe aver fatto proprio l’insegnamento di Pierre de Coubertin, ma non è così.

La struttura della regolamentazione UE rende infatti impossibile discernere se i cambiamenti nei PAI siano dovuti a iniziative delle aziende volte a ridurre l’impatto negativo, o semplicemente a variazioni nel mix settoriale o geografico all’interno di un portafoglio.

E questo banalmente perché la regolamentazione prevede che il portafoglio di un fondo in un dato momento, venga confrontato con il portafoglio in periodi precedenti, indipendentemente da eventuali variazioni nella composizione delle partecipazioni azionarie.

L’approccio implicito nella normativa SFDR potrebbe così generare effetti o incentivi indiretti perversi, sicuramente non voluti dal regolatore UE.

Ad esempio, un aumento in portafoglio del peso di società industriali, che presentano PAI strutturalmente elevati, a scapito di banche, con PAI inferiori, porterebbe a un risultato negativo. È chiaro che la banca con le emissioni di CO2 più alte sarà sempre più “pulita” dell’azienda industriale con le emissioni più basse, ma è altrettanto chiaro che l’intento della normativa europea non è quello di scoraggiare gli investimenti nei settori industriali, privandoli di capitali e compromettendone l’operatività, a favore del settore bancario.

Per comparare mele con mele e pere con pere, Niche AM ha così deciso di preparare per il fondo NEF Ethical Global Trends SDG, oltre al rapporto PAI previsto dalla regolamentazione EU, un ulteriore documento che confronta i PAI del portafoglio del fondo in un dato periodo con i PAI dello stesso identico portafoglio in periodi precedenti.

Così facendo questa “Analisi PAI Dinamica” permette di valutare in quale misura il portafoglio stia effettivamente riducendo nel tempo il proprio impatto negativo in termini di sostenibilità. E soprattutto consente di evidenziare e misurare gli sforzi e i risultati in termini di sostenibilità delle società in portafoglio (nonché il lavoro svolto dal gestore per concentrarsi su società virtuose), a prescindere dal settore di appartenenza.

Il nostro Rapporto PAI Dinamico è prodotto su base annuale. Cliccare sull’immagine sopra per dettagli sulla struttura e le conclusioni dell’analisi, che nel 2023 sono state particolarmente positive per NEF Ethical Global Trends SDG.

Al 31 dicembre 2023, infatti, il 75% degli indicatori PAI del portafoglio ha mostrato un miglioramento, un 18% non ha subito alcun cambiamento significativo e solo un 7% ha mostrato tendenze negative inspiegate, che hanno richiesto un ulteriore engagement con il management delle aziende da parte dei nostri analisti di sostenibilità.

Inoltre, un notevole 75% delle società partecipate (ponderate per il NAV) ha mostrato caratteristiche di sostenibilità migliori o sostanzialmente invariate in tutti e in ciascuno dei 14 indicatori PAI utilizzati nell’analisi.

Cliccare sull’immagine sotto per ulteriori dettagli sul fondo NEF Ethical Global Trends SDG.


Questa è una comunicazione di marketing destinata esclusivamente agli investitori istituzionali.Consultare i Prospetti dei Fondi e i KID prima di prendere qualsiasi decisione di investimento.

Seguici su LinkedIn


Back Read More

10
Ott
2024
La Corea del Sud entra nel WGBI
Posted On ottobre 10, 2024  By admin  And has No Comment

Questa settimana, FTSE Russell ha annunciato i risultati della revisione semestrale dei suoi indici, e la bella notizia è che la Corea del Sud sarà inclusa nel suo World Government Bond Index. Si veda qui.

Questo è un evento importante per i mercati obbligazionari, riguardando probabilmente l’indice globale di obbligazioni governative più utilizzato nei mercati finanziari, seguito da circa 2,5 trilioni di dollari.

Secondo Goldman, l’inclusione dovrebbe attrarre circa 65 miliardi di dollari sulle obbligazioni governative della Corea del Sud, spingendo i rendimenti al ribasso.

Perché dovrebbe interessarci come investitori in azioni sudcoreane?

Per due ragioni.

Primo, per i benefici (sull’economia in generale e sulle imprese) derivanti da condizioni di finanziamento più favorevoli e rendimenti più bassi.

Secondo, e di gran lunga più importante, perché l’inclusione da parte di FTSE Russell potrebbe segnalare una futura mossa da parte di MSCI per fare qualcosa di simile nel campo azionario, ovvero includere le azioni sudcoreane nei suoi indici dei Mercati Sviluppati (qualcosa che FTSE Russell ha già fatto nel 2010).

La riclassificazione da parte di MSCI potrebbe attirare circa 50 miliardi di dollari nelle azioni sudcoreane e innescare un rally significativo.

Come sottolineato dal Financial Times, “potrebbe sembrare una questione di nicchia, interessante solo per i fanatici degli indici… ma la realtà è che i benchmark stanno diventando sempre più influenti nel determinare i flussi di capitale globali, e la loro importanza è destinata a crescere ulteriormente”.

Consideriamo la potenziale riclassificazione da parte di MSCI come un catalizzatore cruciale per le azioni sudcoreane.

Ovviamente non è né l’unica né la principale ragione per investire in azioni sudcoreane.

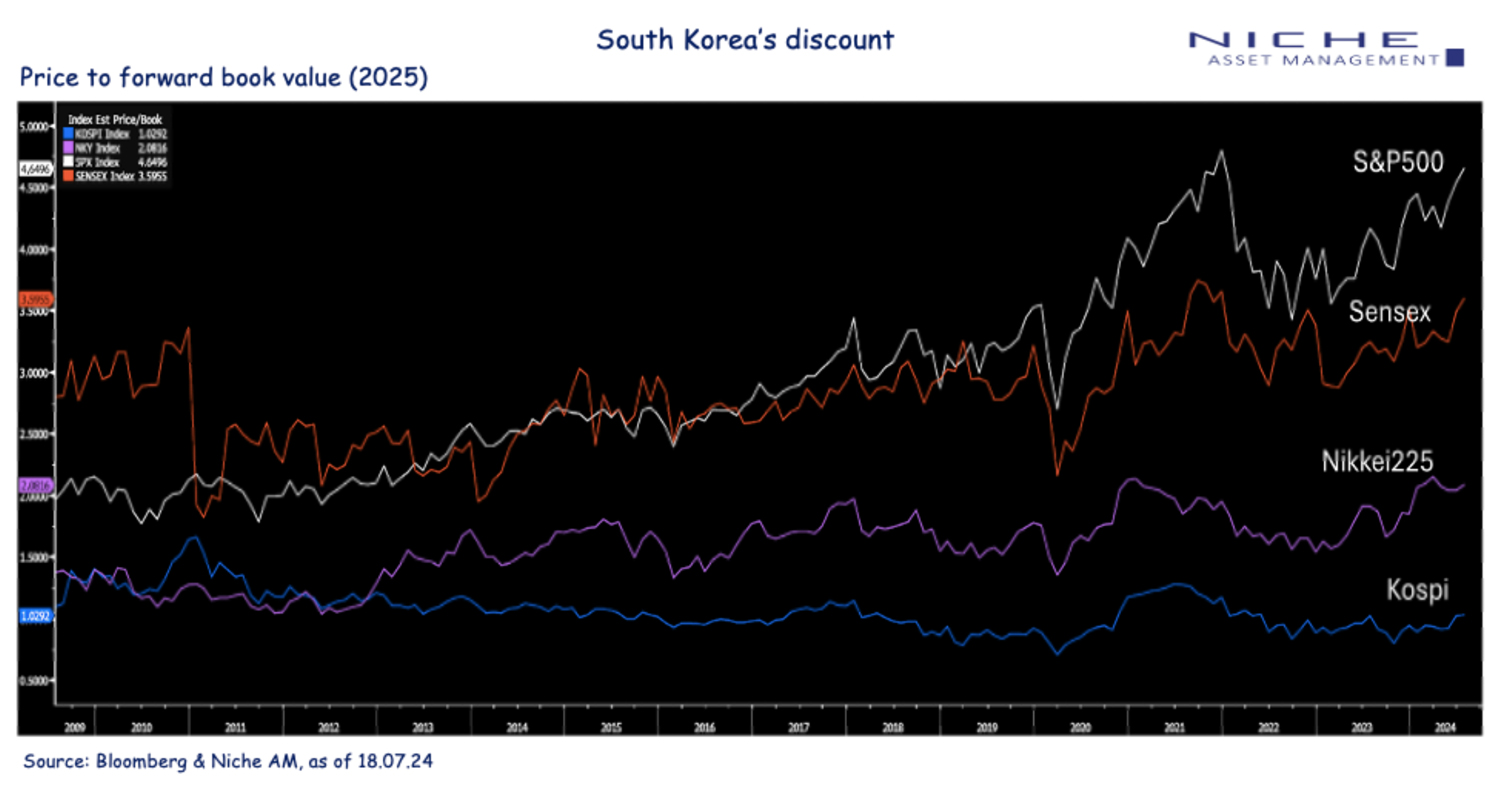
Come investitori value, siamo principalmente attratti da questo mercato per la sua valutazione eccezionalmente bassa e per lo sconto rispetto ad altri mercati principali. Attualmente il KOSPI è scambiato a un rapporto prezzo/utili (P/E) di 8,5x sugli utili stimati per il 2024, ed è addirittura al di sotto del valore contabile, rispetto a circa 2x del NIKKEI, 3,7x del SENSEX e quasi 5x dello S&P 500.

Il nostro portafoglio sudcoreano è ancora più conveniente, scambiato in media a circa 6x P/E, pur essendo composto da aziende di buona qualità con livelli di debito relativamente bassi o nulli.

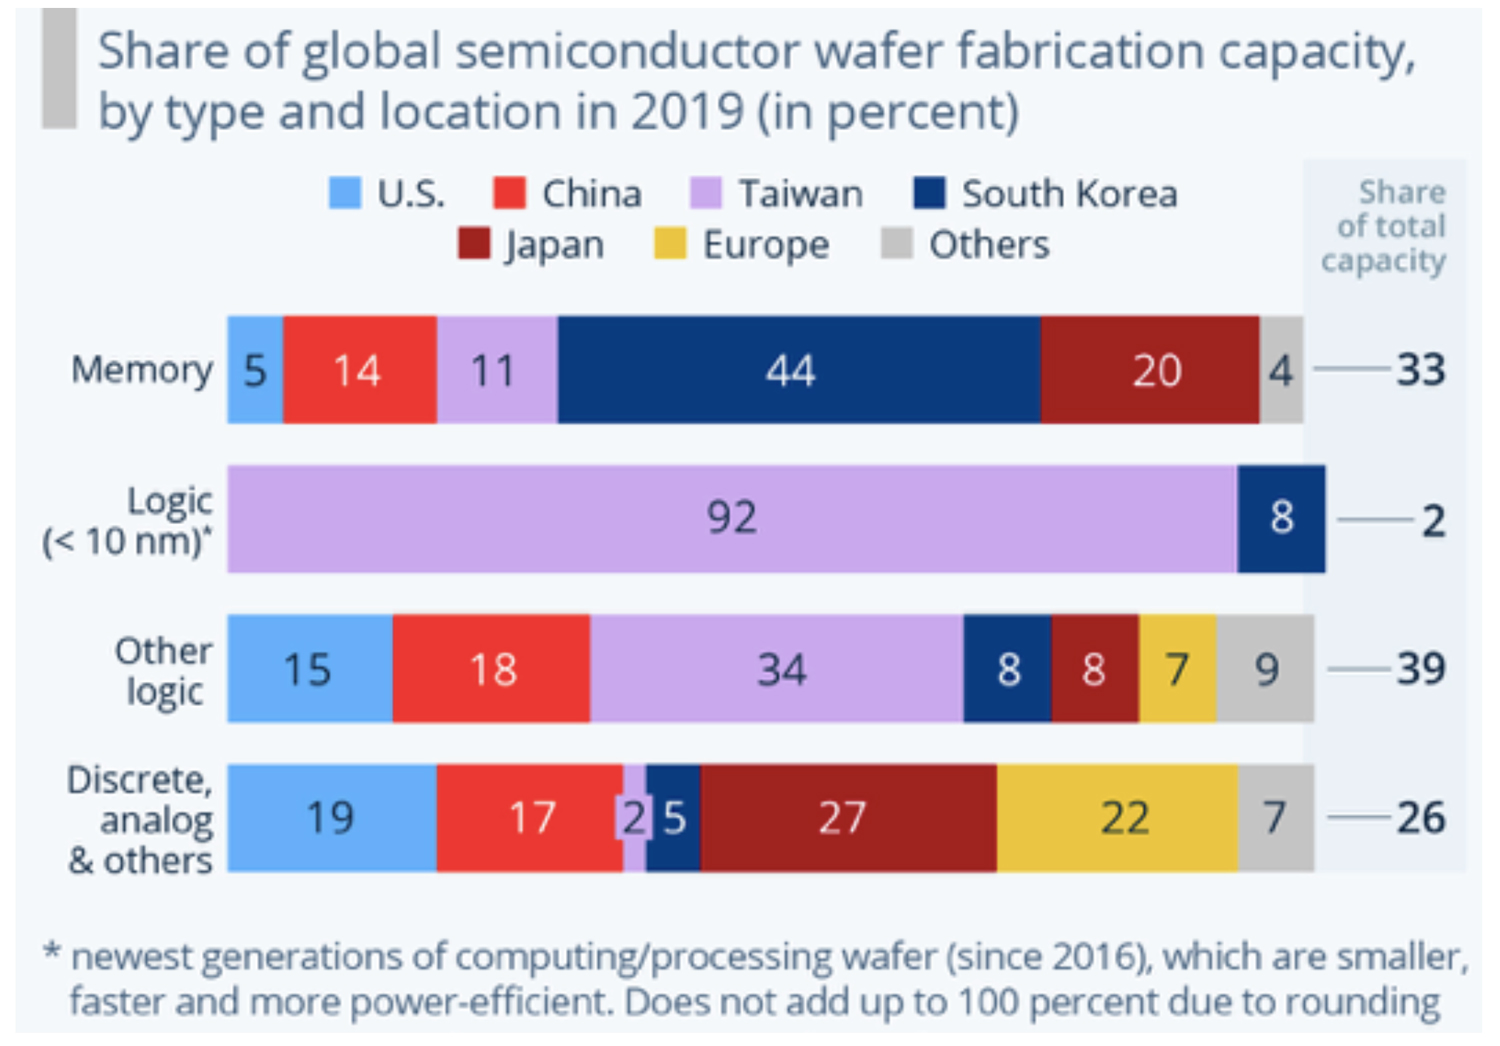
La Corea del Sud offre un’interessante alternativa ai mercati azionari cinese e indiano, che operano rispettivamente con multipli di 12x e 24x P/E. Rispetto alla Cina inoltre si ottengono queste azioni estremamente attraenti senza tutti i rischi associati al grande vicino, come l’incertezza normativa, la deglobalizzazione, il friend-shoring, Taiwan, la bolla immobiliare e un sistema finanziario sotto stress.

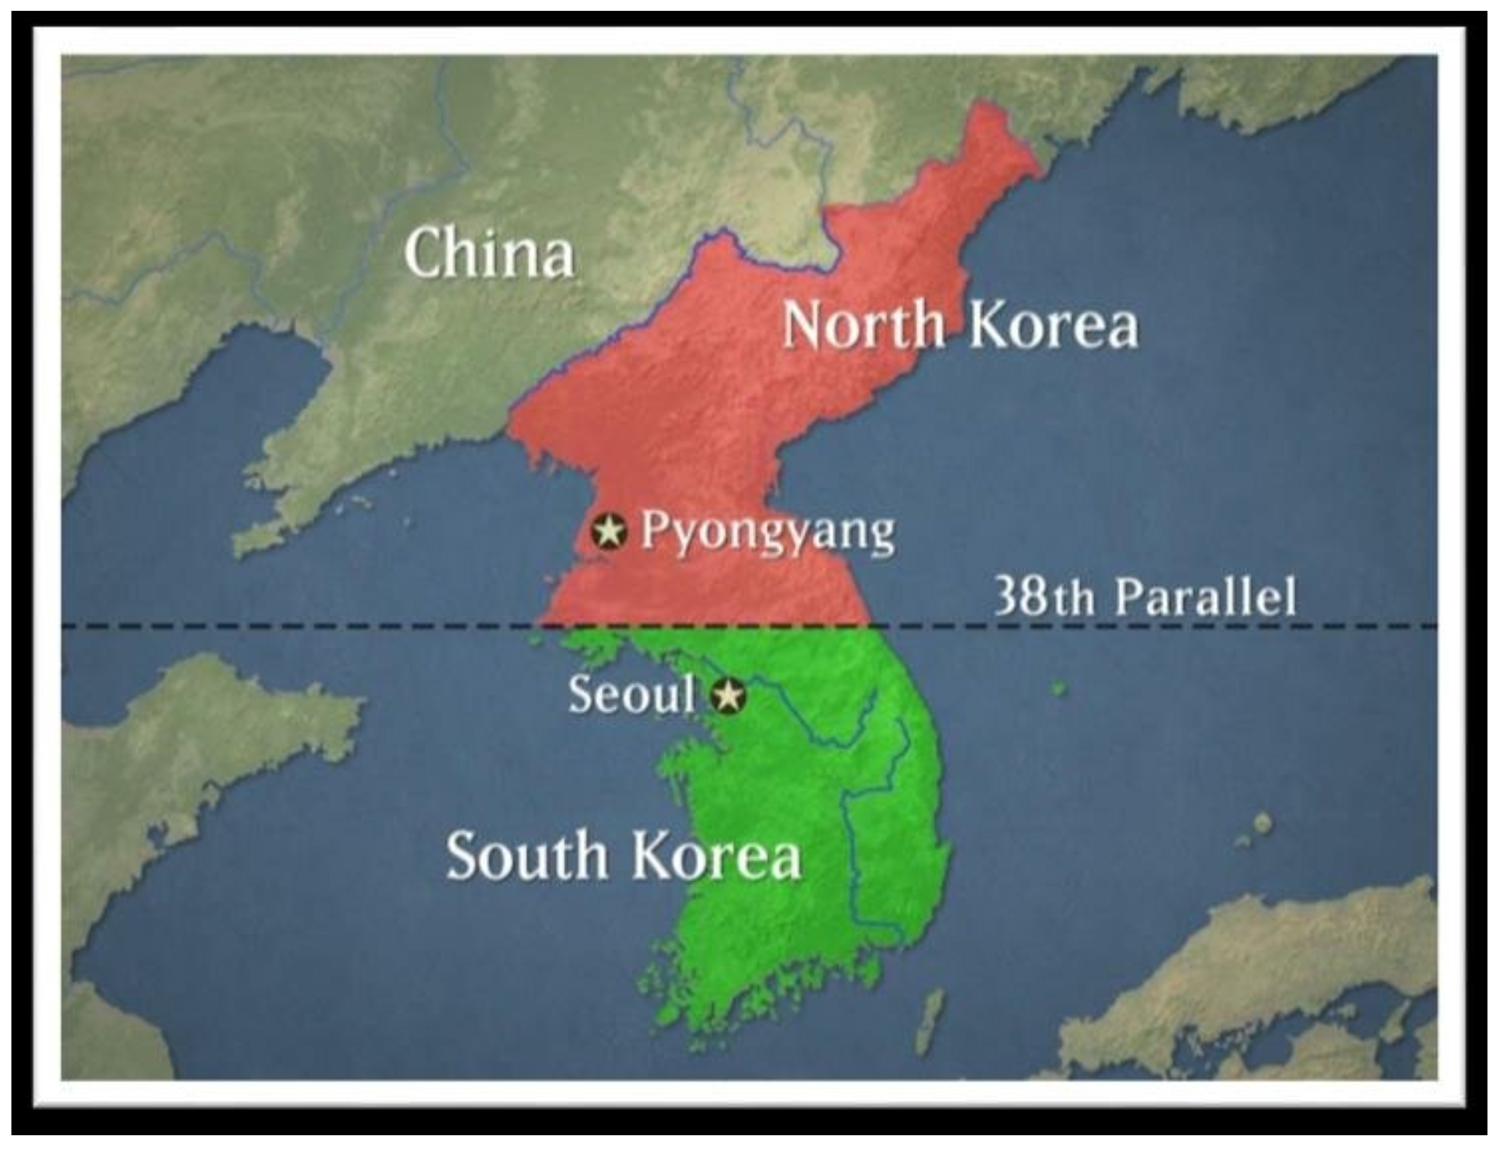
A differenza del KOSPI, nei nostri portafogli diamo un’esposizione significativa a società orientate al mercato interno, in particolare nei settori infrastrutturale e dei consumi. Riteniamo che questi settori beneficerebbero maggiormente da potenziali riforme in Corea del Nord, simili, ad esempio, a quanto accaduto in Cina o Vietnam negli ultimi 20 anni, che potrebbero, nel lunghissimo termine, portare alla riunificazione del paese.

Questo rappresenterebbe un’importante opportunità per le azioni domestiche sudcoreane, a cui il mercato attualmente assegna una probabilità vicina allo zero.

Seguiteci su LinkedIn

Questa è una comunicazione di marketing per investitori istituzionali. Fare riferimento al Prospetto del Fondo e al KID prima di prendere qualsiasi decisione di investimento.


Back Read More

22
Lug
2024
Sviluppato o ancora emergente?
Posted On luglio 22, 2024  By admin  And has No Comment

Secondo il premio Nobel per l’economia Simon Kuznets, i Paesi possono essere classificati in quattro tipi: sviluppati, non sviluppati, Giappone e Argentina. Forse avrebbe dovuto aggiungere un quinto tipo: Corea del Sud.

La Corea del Sud vanta la quattordicesima economia a livello globale e si colloca nel primo decile mondiale per PIL pro capite. È membro dell’OCSE dal 1996, mentre il FMI l’ha classificata come economia avanzata già̀ nel 1997. Il suo mercato azionario è il 12° più̀ grande al mondo, con una capitalizzazione di circa 1,8 miliardi di dollari, davanti a paesi come l’Italia e la Svizzera. Il Paese è leader mondiale negli investimenti in R&S rispetto al PIL. L’Occidente dipende fortemente dalla Corea del Sud per i semiconduttori, gli smartphone e le smart TV, mentre apprezza molto la sua musica pop, i suoi film e il suo cibo.

Dagli anni ’80, il Paese è diventato una moderna democrazia di tipo occidentale, arginando la corruzione e limitando il dominio economico e politico delle chaebol.

Eppure, nonostante possieda quasi tutte le caratteristiche di un mercato sviluppato, l’MSCI ha ancora una volta, a giugno, riclassificato la Corea del Sud come “mercato emergente”. Cliccare sull’immagine sotto per dettagli.

MSCI è particolarmente preoccupata per la difficile convertibilità̀ del won nel mercato valutario, e non vede di buon occhio il divieto di vendite allo scoperto ripristinato nel novembre 2023.

La classificazione di MSCI come mercato emergente contribuisce probabilmente al cosiddetto “sconto coreano”, un termine che descrive la sottoperformance o sottovalutazione dei titoli coreani rispetto ad altri benchmark azionari globali. Secondo le stime di Goldman Sachs l’inclusione nell’indice dei mercati sviluppati di MSCI potrebbe attirare circa 46-56 miliardi di dollari di nuovi capitali nel mercato azionario.

Lo sconto coreano probabilmente è anche il risultato di altri fattori, come la percezione per noi esagerata della minaccia militare della Corea del Nord (forse gli investitori non comprano azioni tedesche a causa della vicinanza alla Russia?), la scarsa corporate governance dei conglomerati sudcoreani e l’inaccessibilità delle azioni sudcoreane per gli investitori retail non domestici.

Sebbene non possiamo prevedere con certezza quando (o addirittura se) MSCI alzerà la Corea del Sud allo status di “mercato sviluppato”, vale la pena notare un paio di cose.

In primo luogo, il Paese sta già allentando, seppur gradualmente, le restrizioni sul mercato valutario (dove la severa regolamentazione riflette il comprensibile approccio iper-vigilante formatosi sulla scia della fuga di capitali e del crollo del won della crisi asiatica del 1997).

In secondo luogo, l’investment case sulla Corea del Sud non dipende dalla riclassificazione di MSCI. In quanto investitori value, il nostro interesse per la Corea del Sud si basa principalmente sulla sua valutazione.

Ad oggi, circa il 29% del mercato coreano tratta al di sotto del valore patrimoniale tangibile. Questa percentuale sale a circa il 65% se si considera il numero di società piuttosto che il loro peso di mercato.

La Corea del Sud offre un’alternativa interessante al mercato azionario cinese e anche all’India, che è molto più costosa. Nonostante la scarsa performance della Cina negli ultimi anni, la Corea del Sud viene scambiata a circa 9,9x gli utili del 2024, contro gli 11,7x circa della Cina (e i >23x dell’India).

E questa valutazione più bassa la si ottiene senza tutti i rischi legati alla Cina, come l’incertezza politica, la deglobalizzazione, il friendshoring, le tensioni con Taiwan, la bolla immobiliare e un sistema finanziario sotto stress.

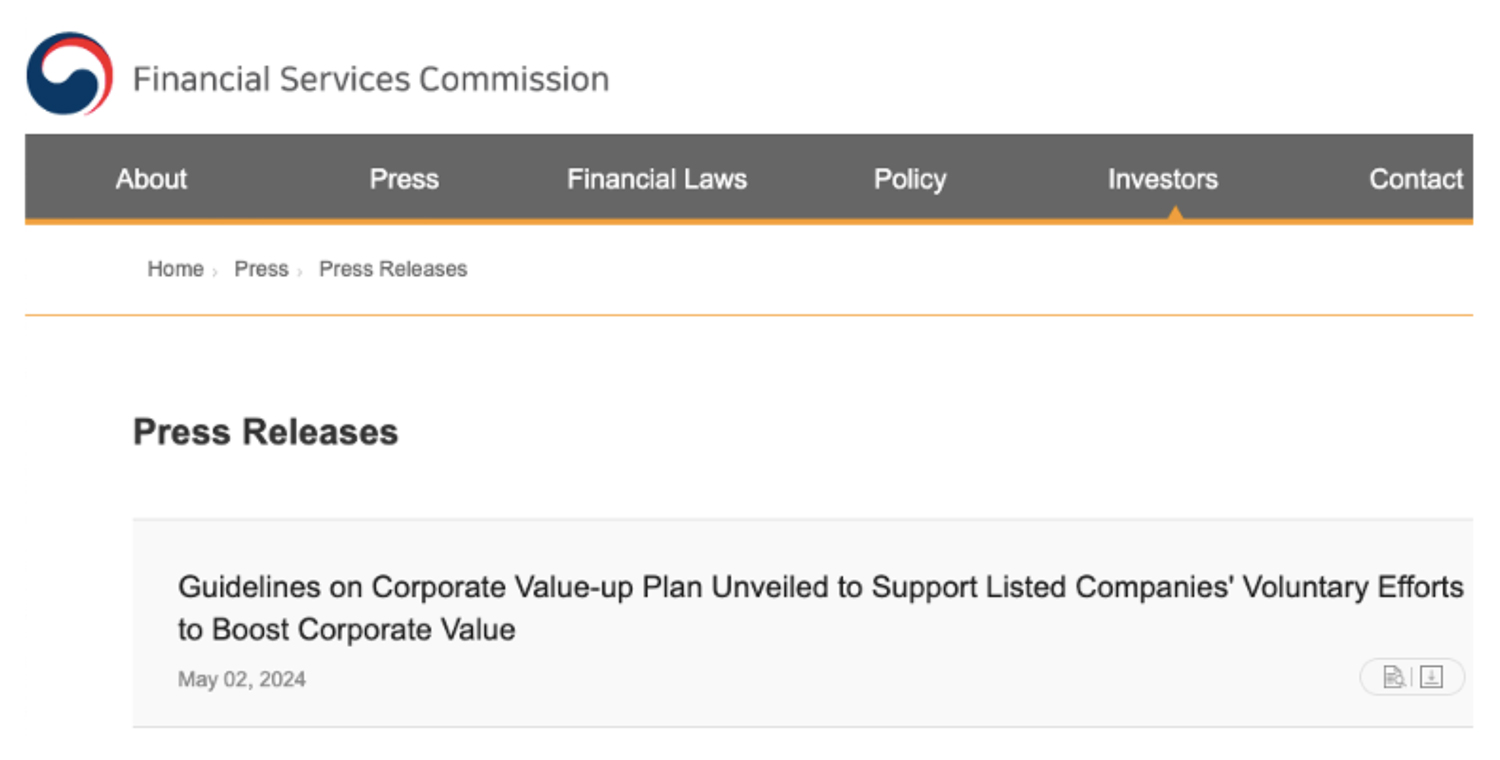
Il cosiddetto programma Value-Up, annunciato dal Governo lo scorso febbraio (e i cui dettagli dovrebbero essere disponibili a breve) dovrebbe contribuire a chiudere lo sconto sudcoreano. Cliccare sull’immagine sotto per dettagli.

Il piano offrirà presumibilmente incentivi fiscali alle società che attuino misure per migliorare sia la comunicazione che la governance, e questo con l’obiettivo di focalizzare l’attenzione degli investitori su centinaia di società sottovalutate.

Sembra che le società partecipanti potranno dedurre fiscalmente il 5% dell’eventuale aumento dei dividendi e buyback rispetto alla media dei tre anni precedenti. Ci sarebbe anche una riduzione dell’imposta personale sugli aumenti dei dividendi, dal 45% al 25% (o dal 14% al 9% per i piccoli azionisti).

Per le chaebol e le imprese familiari che di solito non distribuiscono dividendi, queste misure rappresenterebbero un’opportunità per emettere dividendi straordinari. Anche le grandi aziende saranno probabilmente spinte dagli azionisti ad aumentare i loro dividendi, attualmente bassi.

Le aziende che aderiranno al programma e soddisfaranno gli standard minimi di comunicazione e di governance verrebbero incluse in indici specifici e diventerebbero così “investibili” da parte di fondi pensione e compagnie assicurative.

A Niche AM consideriamo le società sudcoreane come opportunità eccezionalmente interessanti, sia in termini di valutazione che di fondamentali.

Questo è il motivo per cui il nostro fondo NEF Ethical Global Trends SDG sovrappesa significativamente la Corea del Sud, che rappresenta l’11% del portafoglio rispetto all’1% detenuto dal benchmark MSCI ACWI Value. Questa posizione contrasta nettamente con l’insignificante 0,13% sulla Cina, un mercato in cui il fondo sta attivamente riducendo la sua esposizione sin dal 2022, quando Niche AM ha adottato la politica di non investire in paesi classificati come autocratici da Freedom House.

NEF Ethical Global Trends detiene 33 titoli sudcoreani, scambiati al multiplo sorprendentemente basso di circa 7x gli utili (sì, 7x, non è un errore di battitura) e ben al di sotto del valore contabile tangibile.

Queste società non sono solo sottovalutate. Sono anche società con un buon profilo ESG, che contribuiscono positivamente al raggiungimento degli SDG delle Nazioni Unite (coerentemente con la classificazione del fondo come SFDR ex articolo 9).

E questo lo sappiamo perché a Niche AM conduciamo rigorose analisi di sostenibilità, sia quantitative che qualitative. Una volta in portafoglio ci impegniamo a garantire che le aziende mantengano un elevato standard di sostenibilità o dimostrino un miglioramento continuo nel tempo. Se un’azienda dovesse discostarsi dalla sua traiettoria di miglioramento, interagiamo attivamente (“engage”) con il management per capire e affrontare tale deviazione direttamente. Se la deviazione non fosse giustificabile e l’azienda non dovesse ritornare su una traiettoria di miglioramento entro un tempo ragionevole, il titolo viene venduto compatibilmente con le condizioni di mercato.

I 33 titoli sudcoreani presenti nel nostro portafoglio NEF EGT sono stati accuratamente selezionati sulla base di questo processo di sostenibilità. La selezione è stata effettuata da un pool iniziale di circa 150 aziende sudcoreane, a loro volta selezionate da un universo di circa 2.500 società quotate in borsa sulla base della valutazione e della liquidità.

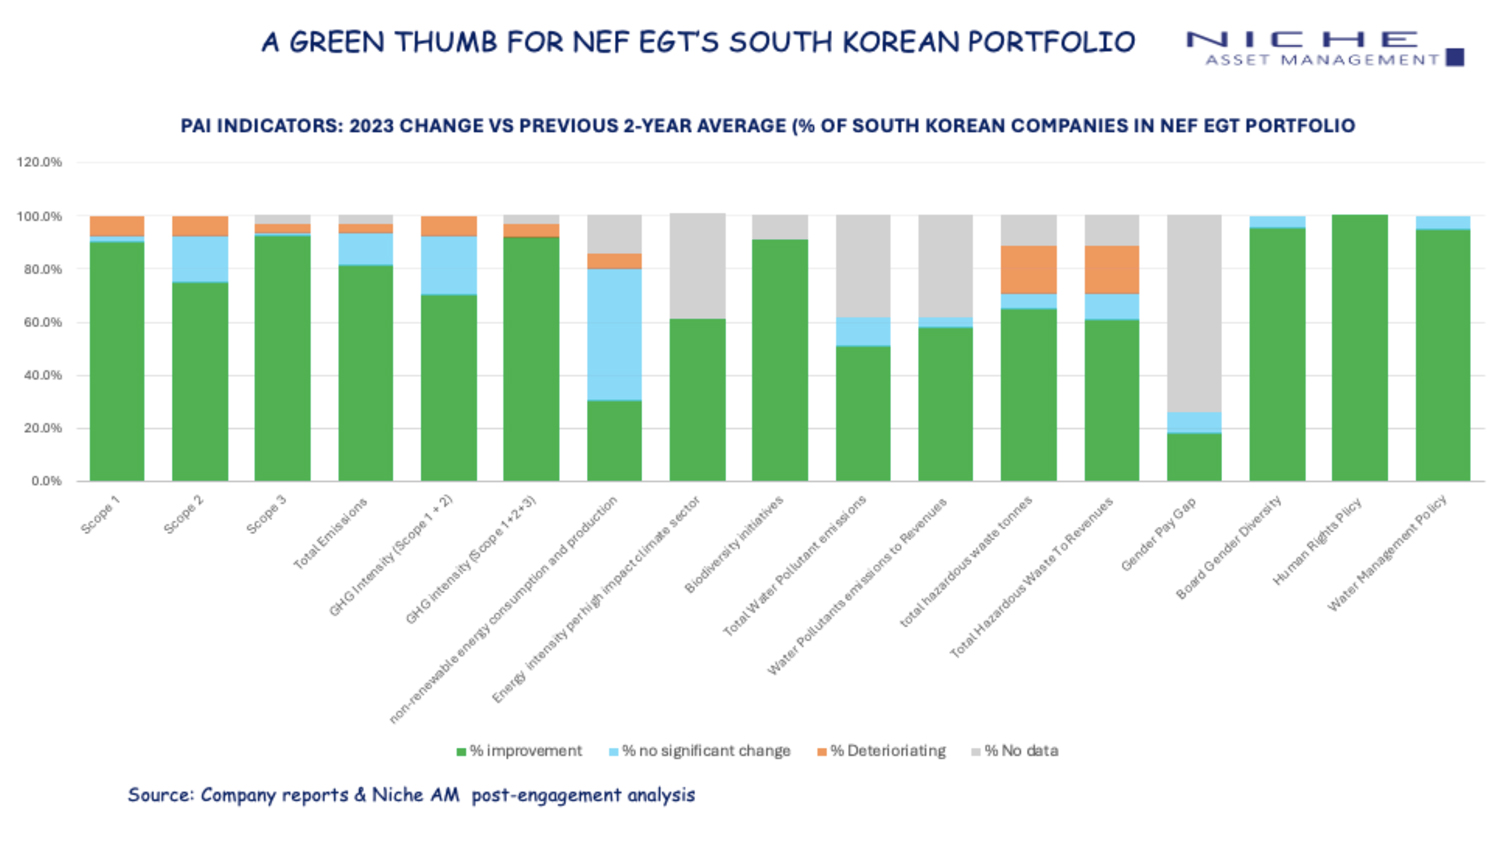
Il grafico seguente illustra il miglioramento della performance di sostenibilità e della reattività delle aziende sudcoreane nel portafoglio di NEF EGT tra il 2021 e il 2023.

Come investitori value, non aspettiamo necessariamente un “catalyst” prima di investire, soprattutto perché riteniamo che una volta che esso diventa evidente o visibile, sia spesso troppo tardi per investire.

Tuttavia, se dovessimo identificare possibili catalyst per i titoli sudcoreani, citeremmo la riclassificazione MSCI discussa in precedenza e (probabilmente più impattante in termini di potenziale rialzo) eventuali riforme in Corea del Nord sulla falsariga, ad esempio, di quanto avvenuto in Cina o in Vietnam negli ultimi 20 anni.

Qualsiasi cambiamento nella Corea del Nord rappresenterebbe un’opportunità significativa alla quale il mercato sta attualmente assegnando una probabilità pari a zero.

Per ulteriori dettagli sull’SDG NEF Ethical Global Trends, vedere qui.


Seguici su LinkedIn

Questa è una comunicazione di marketing destinata esclusivamente agli investitori istituzionali. Prima di prendere qualsiasi decisione di investimento, consultare i Prospetti informativi e i KID dei fondi.


Back Read More

10
Lug
2023
SINE Energy
Posted On luglio 10, 2023  By Marius Iordan  And has No Comment

Download Pdf

Cosa è Siemens Energy?

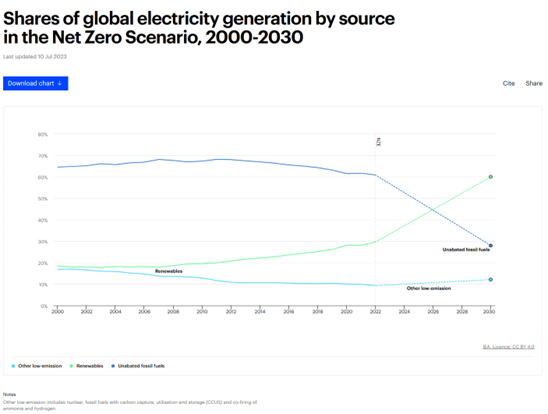
Siemens Energy è una bella multinazionale quotata in Germania. È uno spin-off di Siemens del 2020. Contiene due macro-business. Il primo raggruppa attività legate alla rete energetica, alle turbine e all’idrogeno. Il secondo è leader nella produzione e gestione di mulini a vento per la produzione di energia eolica. Siamo nell’era della transizione energetica, dove trilioni di dollari verranno spesi per ridurre le venefiche emissioni di CO2, investendo sulle fonti rinnovabili e modernizzando la rete e le infrastrutture energetiche. Il mondo dispone oggi di circa 8 Terawatt di capacità di generazione elettrica che è destinata a crescere significativamente con lo sviluppo della mobilità elettrica. Per rispettare il NET ZERO EMISSION scenario da raggiungere nel 2050, entro il 2030 la percentuale di generazione di elettricità derivante da rinnovabili e altre fonti a bassa emissione dovrà passare dal 37% al 73% (vedi grafico qui sotto).

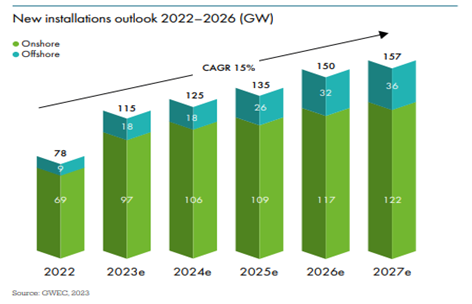
Ci sono voluti 33 anni per raggiungere un Terawatt (1000 Giga) di capacità eolica. Secondo il GWEC (Global Wind Energy Council – GWEC-2023_interactive.pdf) tale capacità verrà raddoppiata nei prossimi 7 anni (qui sotto un istogramma con la crescita prevista di capacità eolica). Apparentemente non vi è posto migliore dove stare investiti per beneficiare del trend della transizione energetica di Siemens Energy. Apparentemente.

Cosa è successo?

Come accennato precedentemente, la società può essere divisa in due grosse divisioni, una strumentale all’efficientamento delle strutture esistenti di produzione e trasmissione dell’energia e l’altra focalizzata sulla produzione, installazione e gestione dei mulini a vento che vediamo sempre di più intorno a noi quando usciamo dalle nostre città. La prima divisione sta uscendo da un ventennio di torpore caratterizzato da eccessiva competizione e sotto investimenti. Questa rinascita la si deve al consolidamento dell’industria, la limitata competizione cinese in un settore cosi’ strategico e alla volontà politica di limitare drasticamente le emissioni di gas serra, che implica investimenti enormi per il prossimo decennio.

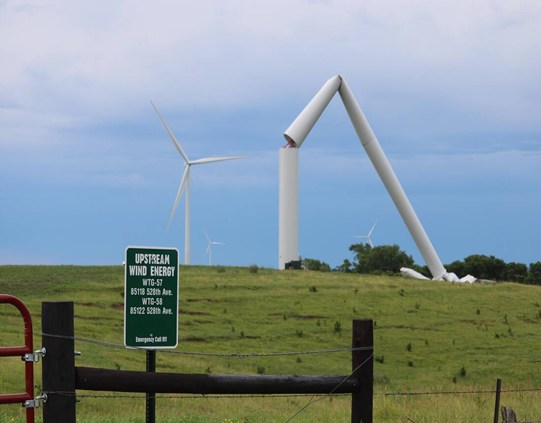
La seconda divisione, il cui nome è Siemens Gamesa, sta passando invece una fase difficile, legata alla sua natura complessa e relativamente nuova. La costruzione di questi campi eolici composti da centinaia di enormi mulini rappresenta un esercizio di dimensioni ciclopiche. Per dare al lettore un punto di riferimento, un parco eolico offshore (in acque basse) con la potenza di un gigawatt (ossia 1000 megawatt, ossia la potenza necessaria per mantenere accese 100 milioni di luci led o per fornire energia a oltre 500mila famiglie) costa circa 3 miliardi di euro per la costruzione e circa 100 milioni di euro all’anno per la gestione. Lo sviluppo di simili progetti si estende per diversi anni, da un minimo di 2 anni fino a 7 anni. L’organizzazione necessaria è quindi molto complessa, non distante da quella necessaria per costruire una centrale nucleare e molto maggiore di quella per costruire una grande diga. A parità di capacità, l’impiego di acciaio è 15 volte superiore a quello di una centrale a gas. Il portafoglio ordini per queste commesse si estende per diversi anni, con contratti che tuttavia solo marginalmente tengono conto della variazione del costo dei materiali. Inoltre, non vi sono indennizzi per interruzione cantieri per cause eccezionali.  Pandemia e invasione ucraina hanno quindi creato delle perdite significative su questi contratti pluriennali. E questa è solo la parte più vecchia della storia, quella che portò il titolo da oltre 30 euro per azione a meno di 11 euro circa 2 anni fa. Come sempre accade, l’industria poi rivede il listino prezzi significativamente e riesce a concordare coi clienti condizioni più favorevoli che gli garantiranno una buona profittabilità futura. Questo permise al titolo di recuperare da 11 euro per azione a 24 euro per azione. Ora viene il bello.

A maggio 2023 la società emette un comunicato in cui rivede AL RIALZO le stime di utile per il 2023 (l’anno civilistico della società si conclude a fine settembre). Le ragioni risiedono nella prima divisione che vede domanda e prezzi in forte rialzo. Nel comunicato si parla anche della seconda divisione, Siemens Gamesa, dicendo che i progressi sono più lenti di quanto sperato e che si vedranno solo verso la fine dell’anno. Quindi si ha una divisione in forma smagliante e la conferma che, sebbene piu’ lentamente del previsto, Siemens Gamesa si sta riprendendo. Quindici giorni dopo questi elementi vengono confermati alla conferenza di JPM a Londra (qui il link alla presentazione,). In tale contesto anche coloro che erano usciti dal titolo per via delle delusioni legate a Siemens Gamesa gradualmente vi rientrano, spingendo il titolo a 24 euro, nuovi massimi di periodo. A tale valutazione la società era ancora molto attraente anche per noi che siamo “deep value”, ossia che investiamo per quello che vediamo oggi, non quello che potrebbe esserci in futuro. Infatti, a quel prezzo, la società aveva una capitalizzazione di circa 19 miliardi di euro. Valutando la prima divisione ad un umile multiplo sugli utili di 11x e aggiungendo la JV indiana ai valori di mercato arriviamo a circa 17 miliardi di euro. La valutazione implicita per Siemens Gamesa era quindi 2 miliardi, ossia meno di 0,2X EV/Sales, un sesto di quanto recentemente pagato dalla società per ritirarla dal mercato (4 miliardi per un terzo della società, quindi 12 miliardi di euro) e un ottavo del multiplo EV/Sales della rivale Vestas (EV/Sales 1.6X). Ipotizzando vendite stabili e un ritorno ad un EBIT margin del 10% Siemens Gamesa vale prudenzialmente almeno 12 miliardi di euro (1.2X EV/Sales, 11X EV/EBIT), quindi 10 miliardi in più di quanto non fosse valutata quando valeva 24 euro, ossia 36 euro per azione. Chiaramente l’EBIT margin del 10% non era dietro l’angolo, ma era un risultato raggiungibile.

Il 21 di giugno la società esce con un comunicato esplosivo: la divisione Siemens Gamesa ha trovato nuovi problemi di componentistica e/o di design su circa 1/3 della base installata. Questo comporterà oltre 1 miliardo di costi spalmati su 5 anni e ritarderà il turnaround. La società ribadisce i target di vendita rilasciati da poco e di profittabilità sulla prima divisione. Ritira i target come gruppo, non potendo ancora quantificare i costi inattesi su Siemens Gamesa. Il titolo perderà nei successivi 2 giorni circa il 40% della sua capitalizzazione, 8 miliardi di euro. Buona parte di questo ribasso lo si deve al fatto che gli investitori entrati dopo il recente rialzo delle stime di utili sono usciti, a prescindere dai prezzi, e che una parte di investitori già presenti ha ridotto le loro posizioni o non le ha aumentate in virtù della confusione che sembra regnare all’interno della società, dove problemi di entità estremamente rilevante emergono da un giorno all’altro, con il top management che sembra completamente estraneo all’andamento della società.

Kitchen sinking?

Con il termine Kitchen Sinking si riferisce in finanza all’attitudine di fornire informazioni più negative di quelle già negative in proprio possesso circa la società che si gestisce. Se questo da un lato implica immediatamente un effetto negativo, dall’altro “ribasa” le aspettative, migliorando la percezione dei dati futuri. Questo viene spesso fatto dai nuovi manager al fine di prendersi i meriti del futuro miglioramento. Con l’acquisizione del 33% di Siemens Gamesa non in possesso di Siemens Energy, il vecchio management di questa divisione è stato sostituito e ai fuoriusciti è stata imputata gran parte della responsabilità di anni di difficoltà della società. È possibile che il management abbia preso questa inattesa decisione per calcare i toni e abbassare esageratamente le aspettative.

DEJA VU’?

Correva l’anno 2006 e investivamo in EADS, la società che molti anni dopo si sarebbe ridenominata AIRBUS. La società aveva molti punti in comune con l’attuale Siemens Energy: 1) impegnata nel settore del capital equipment con commesse pluriennali e tecnologia delicata 2) le prospettive di crescita del business erano eccezionalmente favorevoli 3) la società aveva due divisioni, una che produceva grassi utili (la divisione Difesa) e una in difficoltà (la divisione Aerei Civili) 3) la divisione in difficoltà denunciava problemi tecnici e di comunicazione interna notevoli 4) la società operava in un regime di oligopolio con fortissime barriere all’entrata 5) la società era difesa dalla competizione cinese 6) la società era politicamente rilevante.

EADS ci mise anni qualche anno per rimettersi a posto, ma poi, gradualmente, il rerating arrivò. A fine 2009 Airbus valeva circa 12 miliardi di euro (come oggi Siemens Energy) con 42 miliardi di euro di vendite (34 miliardi le vendite attese per il prossimo anno di Siemens Energy) e una perdita di circa 800 milioni di euro derivante da sovra costi legati ai progetti A380 e A350 (1 miliardo circa di perdite legata componenti eccezionali per Siemens Gamesa). In dieci anni il titolo Airbus è decuplicato. Oggi Airbus è uno dei titoli europei più pesati nei portafogli, percepito come alta qualità e sicuramente beneficia della debolezza di Boeing e dell’attenzione in Europa sul settore della difesa. Tuttavia, a 16x EV/Ebit riteniamo non presenti un profilo rischio/beneficio sufficientemente attraente, considerati i tanti rischi del settore, contrariamente a Siemens Energy.

Conclusioni

Oggi Siemens Energy rappresenta il classico cane morto o “show me” company, ovvero una società che dovra’ radicalmente sorprendere per gradualmente recuperare terreno. Probabilmente ci vorrà tempo e il terreno comunque rimane sdrucciolevole e molto può ancora andare storto. Tuttavia, il profilo rischio/beneficio, la metrica su cui valutiamo ogni investimento, è eccezionale. La società non ha debito, ha una divisione che va molto bene con una alta leva operativa e crediamo che raramente si sia potuto acquistare un gioiello come Siemens Gamesa a queste valutazioni. Dando una valutazione di 17 miliardi alla prima divisione oggi si può comprare Siemens Gamesa ad un valore negativo di 6 miliardi!!! Abbiamo quindi usato la recente debolezza per incrementare le posizioni su questa società.


Nuova nicchia sul fondo Pharus Asian Value Niche

Contesto di mercato

Opportunisticamente cogliamo questa fase di confusione del mercato per aggiungere una nuova nicchia. Il mercato continua ad essere preoccupato dalle banche centrali che alzano i tassi. Le banche centrali sono preoccupate dall’inflazione. L’inflazione persistente è nell’attuale contesto inevitabile e positiva. Inevitabile perché viene gradualmente meno l’effetto deflazionistico che la Cina ha esercitato per un ventennio, mandando buona parte del mondo in stagnazione. Positiva perché è il riflesso di enormi investimenti indirizzati verso la transizione energetica e la ricostruzione di una supply chain più affidabile. Abbatterà i debiti pubblici e privati. Riporterà parte dell’equità sociale persa in questi anni. Getta le basi per un rialzo della componente value del mercato che, quando arriverà, sarà formidabile, non distante da quanto visto in situazioni simili, nel 1950 e nel 1982. Il rialzo dei tassi non bloccherà questi investimenti, ma inevitabilmente porterà problemi ad aree che si sono adattate ad un ambiente di tassi molto bassi. Assistiamo e assisteremo ad una generalizzata ripulitura della speculazione che è ancora forte. Le vittime come sempre saranno coloro che hanno preso più rischi; quindi, hanno beneficiato di molto debito o dell’eccesso di liquidità per cercare rendimenti in investimenti speculativi. Se molto del Private Equity e Private Debt in giro è di qualità, ve ne è una parte non trascurabile che entrerà in sofferenza. Si comprenderà che rendimenti del 15%/25% l’anno non sempre sono il risultato di menti fulgide, bensì della più banale leva finanziaria. Si comprende facilmente che un numero di questi signori si sono scambiati per anni gli asset per realizzare le famose exit. Anche altre aree vanno controllate, in particolare quella definita simpaticamente degli “asset reali”, definizione che tende subdolamente a creare un quantomai inappropriato senso di comfort nell’investitore finale. Noi, da soggetti ruspanti e poco raffinati, teniamo un occhio sulla bitcoin che si è ben ripresa quest’anno. Siamo infatti convinti che l’inizio del ribasso dei tassi e del conseguente storico rally dell’equity (value) sarà successivo al crollo finale delle criptocurrency, summa maxima di una fase storica definita dalla globalizzazione selvaggia, stagnazione globale, tripudio di diseguaglianze e nazionalismi, tassi negativi e speculazione.

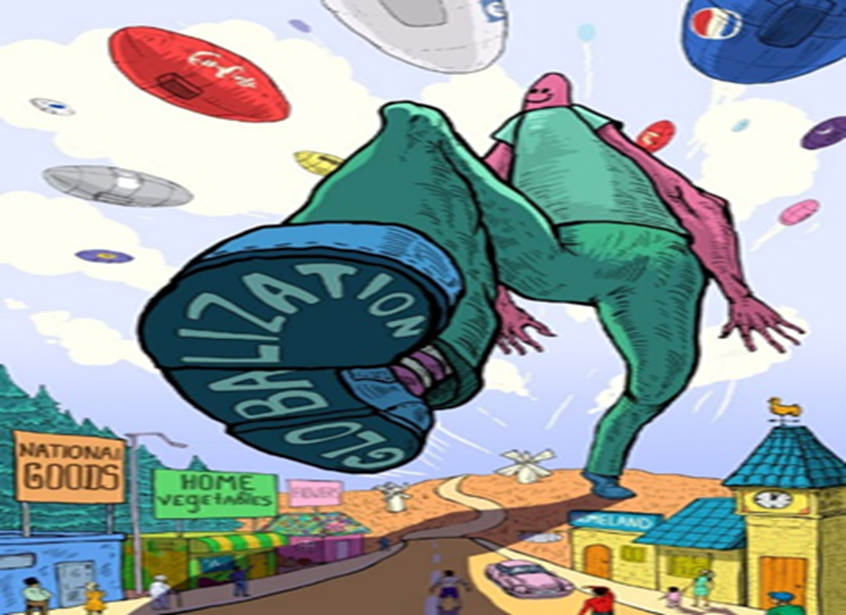
Globalization by Vsevolod Slavutych


Nicchia “Deglob”

Tante volte abbiamo discusso la deglobalizzazione. Se la globalizzazione è stato il tema degli scorsi 20 anni e averla compresa e seguita nelle scelte di investimento avrebbe aiutato molto, nei prossimi 10 anni la deglobalizzazione, crediamo, avrà ripercussioni ugualmente profonde. Molti saranno i settori interessati che potrebbero completamente rivedere, in positivo o negativo, la loro struttura di business. Creiamo quindi un portafoglio all’interno del fondo Pharus Asia Value Niche includendo società che potranno beneficiare di questi cambiamenti. I settori sono i più diversi, da società legate all’ecosistema dei semiconduttori, agli ingredienti per la farmaceutica, alle costruzioni, alla raffinazione dei metalli, all’acciaio, alle infrastrutture della comunicazione, alle rinnovabili e molte altre. Siemens Energy, di cui abbiamo parlato qui sopra, è chiaramente uno dei beneficiari di questo trend ed uno dei titoli di questo portafoglio (qui un articolo interessante sull’argomento NZIA: act now or Europe’s wind turbines will be made in China | WindEurope).

Come sempre le caratteristiche dovranno essere tre. Oltre al fatto di poter beneficiare della deglobalizzazione, infatti, le società dovranno avere valutazioni “deep value”, in linea con il nostro approccio, e dovranno essere sostenibili nel senso che dovranno posizionarsi su un cammino di graduale miglioramento rispetto ai fattori sociali, ambientali e di governance. Attraverso l’interazione diretta con le società noi siamo impegnati ad assicurarlo e documentarlo. La nuova Nicchia parte con un peso dell’1,5% e ha un peso massimo del 2,5% del NAV del portafoglio. Inizialmente è composta da 15 titoli che gradualmente porteremo a 25.


Back Read More


‹ Previous123456Next ›Last »
Page 2 of 12

unglobalcompact fairr

Niche Asset Management ltd is authorised and regulated by the Financial Conduct Authority, FRN 783048
Legal | Cookie Policy