


Quando scoppia una bolla non scoppia tutto
Il precedente del 2000 giustifica una gestione attiva, lontana dagli indici
Il 12 giugno 2026 SpaceX ha debuttato al Nasdaq nella più grande IPO della storia. Una società con circa 19 miliardi di dollari di ricavi e una perdita netta di quasi 5 miliardi è stata prezzata intorno ai 1.750 miliardi di dollari e, nei primi giorni di contrattazione, è salita oltre i 2.300 miliardi: circa 120 volte i ricavi.
Episodi come questo hanno riacceso il timore che una simile euforia segnali un massimo ormai prossimo del ciclo tecnologico. Quando qualcuno lo fa notare, tuttavia, l’obiezione è quasi sempre la stessa: «tanto, se scoppia la bolla tech, crolla tutto».
È un assunto errato.
L’obiezione ha in mente, implicitamente, il 2008. Ma il 2008 fu una bolla nel cuore stesso del sistema finanziario — nel credito e nella leva delle banche: una crisi sistemica e di liquidità. È per questo che, quando scoppiò, le correlazioni andarono a 1 e cadde quasi tutto insieme. La bolla di oggi è di natura diversa: vive in un settore, non nelle fondamenta finanziarie del sistema.
C’è una ragione se il 2008 viene in mente per primo. Kahneman e Tversky l’hanno chiamata euristica della disponibilità: giudichiamo la probabilità di un evento dalla facilità con cui ne richiamiamo un esempio, e gli esempi più recenti e più vividi sono i più disponibili. Il 2008 — sistemico, traumatico, vissuto sui mercati — occupa quello spazio; il 2000 è più lontano e più sbiadito.
A ciò si aggiunge un fatto anagrafico: buona parte di chi oggi gestisce o consiglia portafogli il 2000 non l’ha attraversato in prima persona — era a scuola o all’università — mentre il 2008 l’ha vissuto all’inizio della carriera. Il precedente che conta è anche quello che manca alla memoria professionale di una buona parte del settore.
Ma è il precedente sbagliato. La bolla di oggi è concentrata su un singolo tema — la tecnologia, e l’AI in particolare — dentro un sistema finanziario per il resto solido. Somiglia molto più al 2000 che al 2008.
E il 2000 racconta una storia diversa. Lo scoppio si concentrò su tecnologia e telecom; il capitale ruotò dalla “new economy” verso la “old economy” — value, difensivi, ciclici. Le correlazioni tra settori restarono basse e diversi comparti salirono mentre il Nasdaq crollava.
Se è il 2000 il precedente pertinente, ciò che conta non è di quanto scenderà l’indice quando l’attuale bolla si sgonfierà, ma come si comporteranno i settori e gli stili che con quel tema non c’entrano.
Nel periodo immediatamente successivo ai massimi del Nasdaq del 2000 — i primi dodici mesi dello sgonfiamento della bolla1 — non tutti i settori crollarono: alcuni anzi salirono, offrendo agli investitori ritorni generosi.
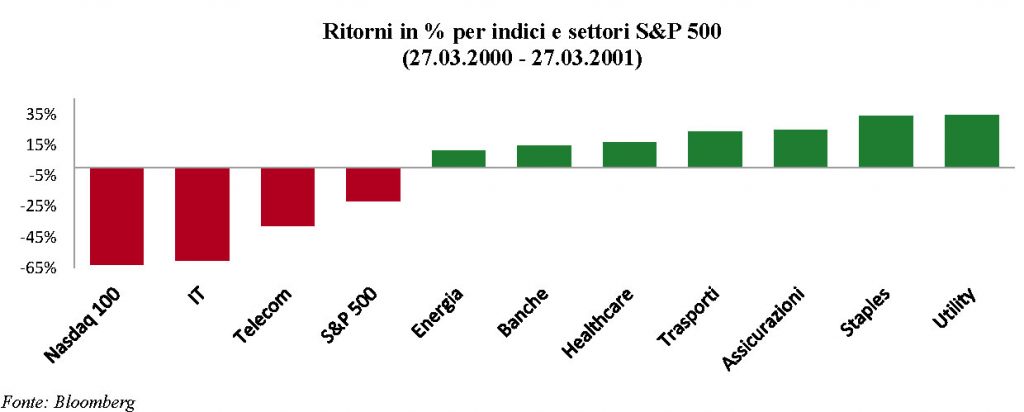
USA. Nei dodici mesi dal picco il Nasdaq-100 perse il 63% e l’S&P 500 il 22%, trascinati dalla tecnologia (−60%) e dalle telecomunicazioni (−37%). Ma fuori dalla bolla il quadro si rovescia: utilities e consumer staples guadagnarono quasi il 35%, le assicurazioni quasi il 25%, i trasporti il 24%, il healthcare il 17%, banche ed energia oltre il 10%. Un portafoglio costruito su questi comparti avrebbe chiuso l’anno in forte attivo.
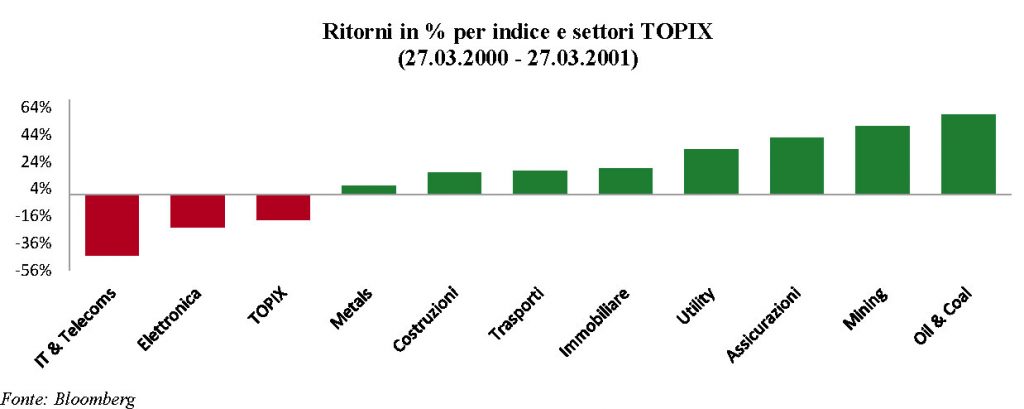
Giappone. Stessa storia, ancora più estrema. Il TOPIX perse il 19%, con l’elettronica a −24% e l’IT & Telecom a −45%. Ma il resto del listino racconta altro: petrolio &carbone (+59%), minerario (+50%), assicurazioni (+42%), utility (+33%), immobiliare e trasporti terrestri sopra il 17%. La rotazione fu ancora più marcata che negli Stati Uniti.
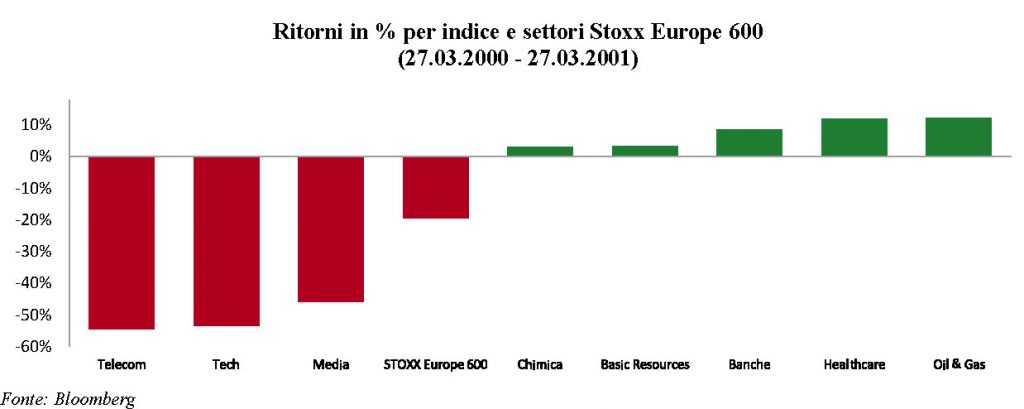
Europa. La stessa dinamica si ritrova anche qui. Lo Stoxx Europe 600 perse il 20%, trascinato da tecnologia (−54%), telecomunicazioni (−54%) e media (−46%). Ma fuori dalla bolla il quadro cambia: oil & gas e healthcare guadagnarono entrambi circa il 12%, le banche oltre l’8%, mentre risorse di base e chimica chiusero in positivo. I guadagni furono più contenuti che negli Stati Uniti e in Giappone, ma la separazione tra il growth tecnologico e tutto il resto fu altrettanto netta.
Utilities, farmaceutici, staples e gli altri settori salirono perché offrivano dividendi stabili, flussi di cassa prevedibili, valutazioni attraenti e bassa correlazione con il ciclo tecnologico. In una fase di flight to safety, il capitale che usciva dalla “new economy” cercò rifugio in ciò che era tangibile e redditizio — utili reali, non promesse di utili o di utili in crescita eterna ed esponenziale. La stessa dinamica potrebbe ripetersi quando titoli come SpaceX o le Mag 7 torneranno dalla stratosfera verso la Terra.
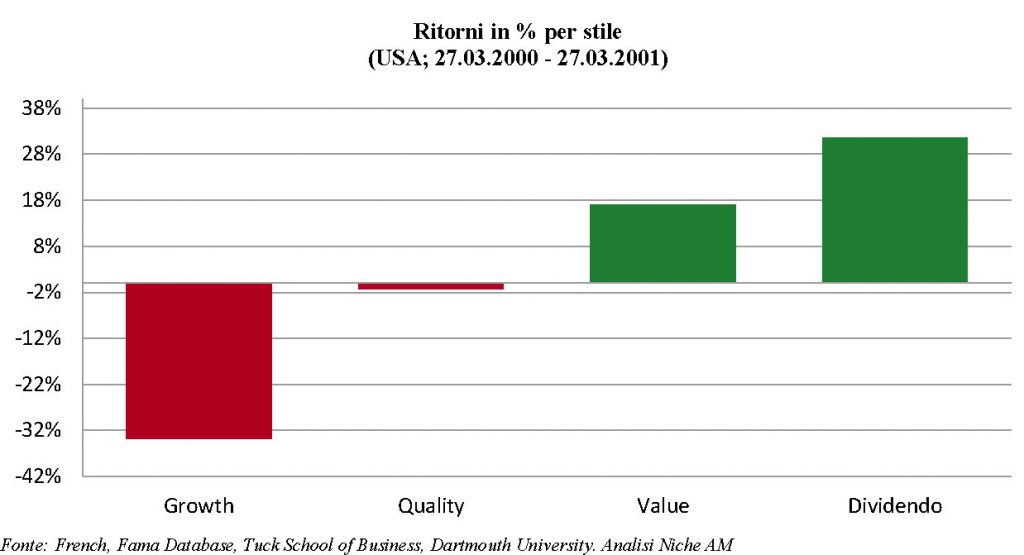
Non è solo una storia di settori, ma anche di stili. Usando i portafogli fattoriali di Fama-French, nei dodici mesi dal picco del 2000 il growth crollò del 34%, mentre il value guadagnò il 17% e le azioni ad alto dividendo il 32%. La qualità tenne, a −1%.
Indice ≠ portafoglio
È vero che i principali indici di oggi sono estremamente concentrati sulla Tecnologia. Nell’S&P 500 la sola Tecnologia pesa circa il 34% — ai massimi storici — e con il Communication Services (che dal 2018 raccoglie l’ex-telecom oltre a colossi come Alphabet, Meta e Netflix) sfiora il 44%. Nel Nasdaq 100 la Tecnologia pesa circa il 57% e con il Communication Services supera il 70%. Nell’MSCI Mercati Emergenti la tecnologia sfiora il 45%.
Lo scoppio della bolla sulla Tecnologia farebbe quindi scendere pesantemente anche gli indici. Ma gli indici non sono il mercato — e soprattutto non dovrebbero essere il portafoglio degli investitori. Soprattutto oggi con indici che hanno livelli di concentrazione così estremi.
Il punto centrale, quindi, non dovrebbe essere «di quanto scenderà l’indice», ma «di quanto scenderà il portafoglio». Sono la stessa cosa solo se il portafoglio replica l’indice. Nella bolla del 2000, un’allocazioneattiva costruita per settori e titoli — sottopesando i comparti a valutazioni estreme e privilegiando difensivi, value ed esposizioni meno affollate — avrebbe attraversato il ribasso con perdite molto inferiori, in diversi casi chiudendo in guadagno.
Il costo dell’indicizzazione non è solo la possibile ampiezza del ribasso, ma la sua durata. I titoli al centro dell’euforia, quando la bolla scoppia, possono impiegare un decennio o due a rivedere i propri massimi — ammesso che li rivedano. Il Nasdaq Composite tornò sui livelli del marzo 2000 soltanto nel 2015, quindici anni dopo; molti protagonisti di allora impiegarono altrettanto, o non recuperarono mai. Chi resta ancorato all’indice concentrato non ne subisce soltanto il calo: ne attende il recupero per anni.
L’assunto «crolla tutto» non è soltanto errato: è anche causa di inerzia. Se davvero cadesse tutto, cercare alternative non avrebbe senso — tanto varrebbe subire il ribasso. E questa inerzia sarebbe la conseguenza più insidiosa. Spinge a non muovere il portafoglio, a non sottopesare i comparti più cari, a non cercare le esposizioni che con il tema tecnologico non c’entrano. Ma il 2000 dimostra che quelle alternative esistono — e che vanno cercate, perché replicando l’indice non si trovano.
Le conseguenze di uno scoppio della bolla Tech di oggi probabilmente non si fermerrebbe ai listini. Se e quando la bolla si sgonfierà, lo scenario macro potrebbe rivelarsi più severo che nel 2000, perché il peso della tecnologia sull’economia e sugli indici è oggi molto maggiore. Alla perdita di ricchezza finanziaria — il «paper money» che evapora dai mercati — si sommerebbe chiaramente un rallentamento degli enormi investimenti in AI, con una recessione probabile. Ma, di nuovo, non cadrebbe tutto: il calo dei tassi che accompagnerebbe quel rallentamento sosterrebbe altri comparti, a partire dall’immobiliare. È un’ulteriore ragione per cui un portafoglio costruito per settori, e non appiattito sull’indice, conserva più vie d’uscita.
Conclusione
La storia non si ripete mai, ma spesso fa rima — diceva forse Mark Twain. E infatti noi non sosteniamo che, allo sgonfiarsi dell’attuale euforia, i dodici mesi successivi ricalcheranno esattamente quelli seguiti al marzo 2000…ma forse seguiranno una rima simile. E la rima è in effetti già visibile — concentrazione estrema dell’indice, entusiasmo su una tecnologia, valutazioni scollegate dai ricavi.
Un solo precedente, naturalmente, non è una base statistica, e un episodio non garantisce che lo scenario si ripeta. Non lo presentiamo come previsione, ma come prova che l’assunto “cade tutto” non è una legge: la scelta di selezionare settori e stili poggia su ragioni di valutazione e di reale diversificazione, valide a prescindere dal fatto che il play-book del 2000 si ripeta.
Precisiamo infine che non stiamo chiamando il top del settore tecnologico, né l’apice della bolla speculativa: non facciamo mai market timing. Diciamo soltanto che, se questa euforia dovesse sgonfiarsi — in un futuro prossimo o meno prossimo — non cadrà necessariamente tutto. Alcuni settori reggeranno, e in diversi casi saliranno. È proprio questi che una gestione realmente attiva, lontana dagli indici, può cercare e individuare: non necessariamente gli stessi che fecero bene nel 2000-2001, forse altri, ma solo chi non replica l’indice sarà in grado di trovarli.
1Misuriamo deliberatamente la sola finestra di 12 mesi dai massimi del Nasdaq del 2000 (dal 27 marzo 2000 al 27 marzo 2001). È una scelta metodologica precisa: l’attentato dell’11 settembre 2001 e lo scandalo Enron (fine 2001) sono shock esogeni e indipendenti dalla bolla, e cadono fuori da questa finestra. La recessione americana (iniziata, secondo il NBER, nel marzo 2001) fu invece in parte effetto dello stesso sgonfiamento: la teniamo fuori dai dodici mesi non perché estranea, ma per isolare la rotazione settoriale prima che i suoi effetti macro più ampi sipropagassero.
La presente è una comunicazione di marketing destinata esclusivamente agli investitori istituzionali. Si rimanda ai Prospetti dei Fondi e ai KID prima di assumere qualsiasi decisione di investimento.
Ti piacciono i nostri Insight? Leggine di più qui
Seguici su LinkedIn
Niche Asset Management Limited
Authorized and Regulated by the Financial Conduct Authority
17 Lennox Garden London SW1X 0DB – Registered in England – No. 10805355
Back

