


Indonesia: segnale d’allarme od opportunità di acquisto?
Il mercato indonesiano è recentemente stato sotto una significativa pressione al ribasso, con l’MSCI Indonesia in calo di circa il 15% in euro dall’inizio dell’anno, e di circa il 28% rispetto ai massimi di settembre.
Per noi, questa debolezza rappresenta un’opportunità di acquisto.
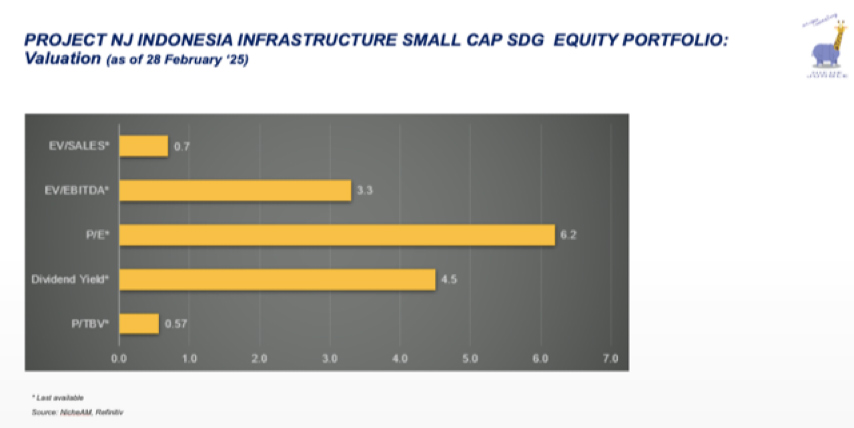
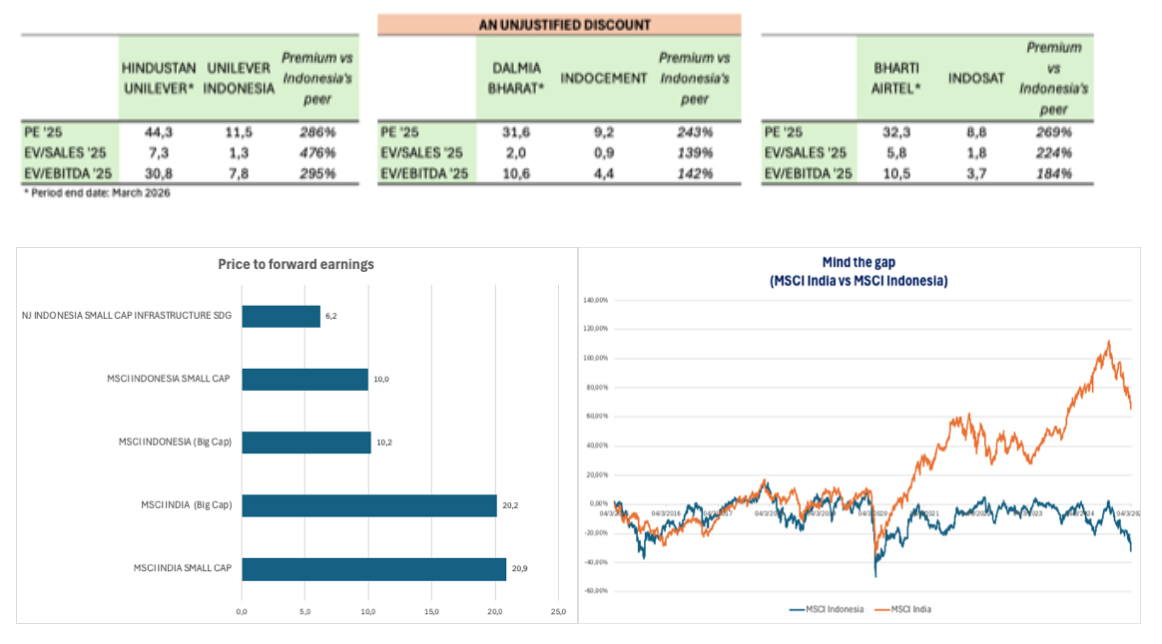
Nonostante la volatilità di breve periodo, l’Indonesia rimane un’economia con fondamentali solidi e prospettive di crescita a lungo termine robuste. L’attuale correzione ha portato le valutazioni azionarie a livelli irrazionalmente bassi, rendendo l’Indonesia ancora più interessante rispetto ad altri mercati emergenti come l’India, che continuano a essere scambiati a valutazioni significativamente più elevate. Le small cap indonesiane restano particolarmente interessanti. Storicamente, quando mercati come quello indonesiano si riprendono, tendono a generare rendimenti straordinari.
Siamo consapevoli che gli investitori esposti al mercato indonesiano possano sentirsi sotto forte pressione in fasi come questa, e comprendiamo pienamente queste preoccupazioni. Tuttavia, per chi ha la possibilità di aumentare la propria esposizione, consigliamo vivamente di farlo. Stiamo infatti incrementando attivamente le nostre posizioni azionarie nel fondo NicheJungle Indonesian Infrastructure Small Caps SDG, riducendo la quota di liquidità, poiché riteniamo che il profilo rischio/rendimento sia estremamente interessante. Si tratta di un mercato ancora piuttosto primitivo, in cui gli eccessi da entrambi i lati tendono a essere recuperati rapidamente, offrendo buone opportunità.
Fattori dietro la debolezza del mercato e la nostra visione
- Sovrastima del rischio dazi USA
- Volatilità dei mercati globali e deprezzamento valutario
- Incertezza politica sotto la nuova amministrazione Prabowo
- Revisioni delle stime di crescita economica
Il sentiment degli investitori è stato appesantito dai timori legati a possibili dazi imposti dagli Stati Uniti sotto la nuova amministrazione Trump. Tuttavia, sebbene i dazi restino una possibilità, il mercato potrebbe star sopravvalutando il rischio per l’Indonesia. Anche nello scenario peggiore, in cui i dazi riducessero in modo significativo le esportazioni verso gli USA, l’impatto macroeconomico sarebbe probabilmente limitato: le esportazioni verso gli Stati Uniti rappresentano solo il 7,8% del totale e appena l’1,7% del PIL. Questo significa che, sebbene alcuni settori potrebbero subire pressioni, l’economia nel suo complesso rimarrebbe resiliente. Inoltre, l’Indonesia potrebbe riorientare i flussi commerciali verso la Cina e altri partner regionali, attenuando i potenziali rischi al ribasso. Infine, l’importanza geopolitica e strategica dell’Indonesia offre agli USA forti incentivi a mantenere relazioni favorevoli, piuttosto che rischiare di spingerla verso il suo principale rivale, ovvero la Cina.
La natura imprevedibile delle politiche dell’era Trump ha introdotto un’elevata volatilità sui mercati azionari globali. I mercati emergenti come l’Indonesia sono particolarmente vulnerabili a tali oscillazioni, il che ha portato a una maggiore instabilità nel breve termine. Per gli investitori europei, si aggiunge anche la variabile del cambio, con la performance della Rupia indonesiana. Il recente taglio dei tassi da parte della Bank Indonesia al 5,75%, volto a stimolare la crescita economica, ha contribuito al deprezzamento della valuta rispetto a un dollaro in rafforzamento. Sebbene la volatilità valutaria possa influire sui rendimenti nel breve termine, non modifica il potenziale di crescita dell’economia indonesiana nel lungo periodo. La Rupia è ben sostenuta da riserve in valuta estera adeguate, una banca centrale indipendente, bassa inflazione e tassi reali elevati.
L’insediamento del presidente Prabowo ha introdotto una certa incertezza politica, in quanto i mercati tendono ad adottare un approccio prudente e attendista durante le fasi di transizione di leadership. A questo si aggiunge l’introduzione di un programma in stile “DOGE” — mirato a riallocare risorse da obiettivi a bassa priorità verso priorità politiche più elevate — che ha contribuito ad aumentare l’ambiguità sulle politiche future. L’obiettivo ambizioso di Prabowo di raggiungere una crescita dell’8% annuo del PIL nei prossimi cinque anni ha suscitato scetticismo, soprattutto alla luce della revisione al ribasso delle previsioni della Banca Centrale, che stima per il 2025 una crescita più realistica tra il 4,7% e il 5,5%. Questo potenziale scarto tra aspettative e realtà potrebbe aver deluso alcuni investitori nel breve periodo, ma non intacca il potenziale di lungo termine del Paese.
Sebbene la Banca Centrale abbia rivisto le proprie stime, l’economia dovrebbe comunque crescere di circa il 5% nel 2025, con un’inflazione contenuta intorno all’1,6%. Questi dati indicano un contesto macroeconomico stabile, nonostante le pressioni esterne. Gli investitori dovrebbero considerare queste revisioni come parte del normale ciclo economico, piuttosto che come segnali di debolezza strutturale.
Il supporto valutativo
Il mercato azionario indonesiano continua a scambiare con uno sconto significativo rispetto a quello indiano, creando un interessante profilo rischio/rendimento per gli investitori in cerca di esposizione ai mercati emergenti con fondamentali solidi. Ad esempio, società di alta qualità come Unilever Indonesia, Indocement (controllata da Heidelberg) e Indosat sono attualmente negoziate a valutazioni fortemente scontate, sia in termini assoluti che rispetto alle controparti indiane — si veda la tabella sottostante. Un tempo considerate blue chip, oggi le stiamo acquistando all’interno del nostro fondo, un segnale chiaro di quanto gli asset di qualità siano assurdamente sottovalutati nell’attuale contesto di mercato in Indonesia.
I mercati emergenti come strategia di diversificazione
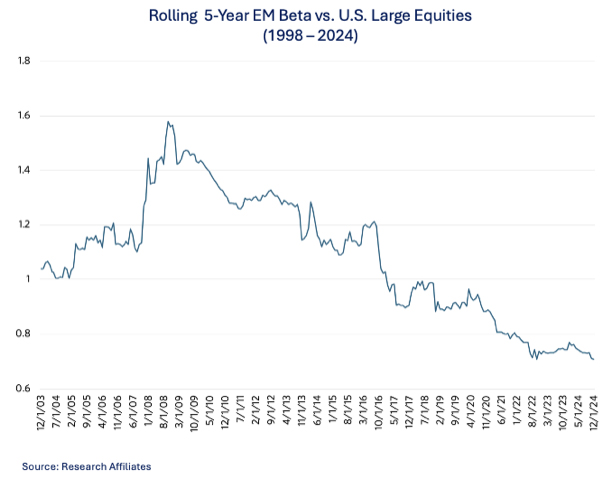
Investire in Indonesia offre importanti benefici in termini di diversificazione, soprattutto in un contesto in cui il mercato azionario statunitense risulta costoso e fortemente concentrato. Contrariamente a quanto comunemente si pensa, i mercati emergenti come l’Indonesia non presentano beta sistematicamente superiori a 1 rispetto al mercato USA. Di conseguenza, mostrano una correlazione più bassa con i principali indici globali e possono contribuire a ridurre la volatilità complessiva del portafoglio.
Conclusione
Il recente calo del mercato indonesiano è dovuto principalmente a fattori esterni e incertezze di breve periodo. Tuttavia, solidi fondamentali economici, valutazioni interessanti e prospettive di crescita di lungo termine rendono l’Indonesia un’opportunità di investimento attraente per chi cerca di diversificare il portafoglio e cogliere il potenziale dei mercati emergenti.
I momenti di stress di mercato spesso offrono le migliori opportunità di acquisto. Per chi è in grado di tollerare la volatilità di breve termine, aumentare l’esposizione all’Indonesia ai livelli attuali potrebbe tradursi in rendimenti significativi nel lungo periodo. A Niche AM stiamo attivamente incrementando le nostre posizioni azionarie in Indonesia, convinti che, alla fine, il mercato premierà pazienza, convinzione, disciplina e diversificazione.
Seguiteci su LinkedIn
Questo è un messaggio di marketing destinato esclusivamente a investitori istituzionali.
Si prega di consultare i Prospetti e i KID del fondo prima di assumere qualsiasi decisione di investimento.
Back

