


Il brutto anatroccolo dell’Asia
Le ragioni per restare in Indonesia quando tutti gli altri scappano verso l’uscita
Il momento di massimo pessimismo è il momento migliore per comprare, e riteniamo che per l’Indonesia quel momento sia adesso. Potremmo benissimo essere gli ultimi rialzisti sull’Indonesia, ma la cosa non ci preoccupa: è sempre un luogo solitario quello che precede un possibile re-rating.
Mentre la performance in euro del nostro fondo NicheJungle Indonesian Infrastructure Small Caps, caratterizzato da un approccio deep value, indicherebbe più noia che tragedia (essendo pressoché invariata dal lancio nel novembre 2023), la performance dell’MSCI Indonesia, anch’essa in euro nello stesso periodo, restituisce un quadro allarmante: -42%!
Il contesto macro: i rischi sono forse molti, ma già più che scontati nei prezzi
L’Indonesia offre un profilo di crescita di lungo periodo convincente, sostenuto dalla forza demografica, da una base di consumatori giovane e in espansione, dallo sviluppo infrastrutturale e da abbondanti risorse naturali. Sui principali indicatori sociali e finanziari — andamento della ricchezza pro capite, solidità dei bilanci delle famiglie e indicatori di equità sociale — l’Indonesia si confronta molto favorevolmente con i peer regionali, India inclusa, rispetto alla quale continua a trattare a uno sconto assurdo che riteniamo profondamente ingiustificato.
La posizione fiscale si è deteriorata sotto la presidenza Prabowo. Il deficit del 2025 ha raggiunto il 2,9% del PIL ed è vicino al tetto costituzionale del Paese, pari al 3%. Tuttavia, questo valore è inferiore a quello della maggior parte dei Paesi emergenti e sviluppati (India 4,3%) e va analizzato insieme al debito pubblico, che si attesta a un sano 41% del PIL (India 56%), a solide riserve valutarie e a un robusto avanzo commerciale. La rupia si è deprezzata di circa l’11% rispetto al dollaro da quando Prabowo è entrato in carica, toccando minimi storici, e Bank Indonesia è stata costretta ad alzare i tassi per difendere la valuta anziché sostenere la crescita.
Il contesto esterno aggiunge un ulteriore livello di complessità. La guerra in Iran ha spinto al rialzo in modo marcato i prezzi globali del petrolio, e questo conta per un Paese che è importatore netto di greggio, facendo lievitare la spesa dell’Indonesia per i sussidi sui carburanti. Detto questo, ricordiamo agli investitori che è salito anche il prezzo del carbone e che l’Indonesia esporta in dollari molto più carbone di quanto petrolio importi. Di conseguenza, l’avanzo commerciale non ne risentirà in misura significativa.
È chiaro che il conflitto in Iran ha implicazioni che vanno oltre i confini dell’Indonesia e che sono rilevanti per la tesi d’investimento. Con i prezzi del petrolio elevati e i rischi di inflazione che riemergono a livello globale, il percorso dei tassi della Federal Reserve è cambiato in modo sostanziale. I mercati che scontavano tagli nei prossimi dodici-ventiquattro mesi ora scontano l’opposto: la probabilità di ulteriori rialzi è aumentata, e il recente periodo di abbondante liquidità e flussi di capitale verso i mercati emergenti appare improvvisamente lontano. Per l’Indonesia ciò significa pressione sulla rupia, margini ridotti per un allentamento da parte di Bank Indonesia e un più alto costo del capitale tanto per il Governo quanto per le imprese. Si tratta di venti contrari reali. Detto questo, dovremmo ricordare che le guerre prima o poi finiscono, e che i venti contrari possono trasformarsi in venti favorevoli.
Ed ecco il punto cruciale: questi rischi non sono nascosti. Sono sulla prima pagina di ogni testata giornalistica. E hanno già portato a massicci deflussi di capitale da parte degli investitori esteri, spingendo le valutazioni a livelli senza precedenti.
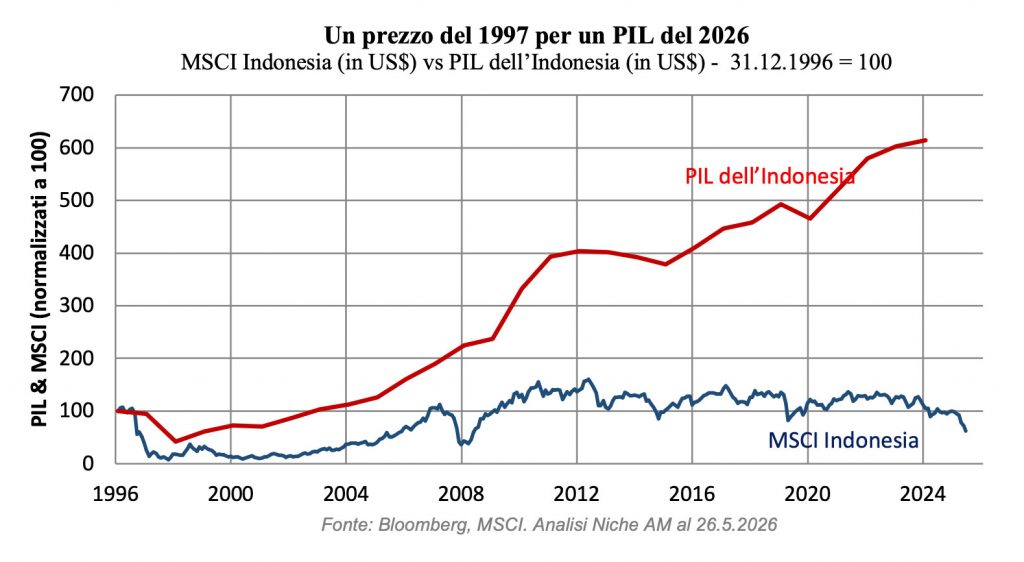
Curiosamente, l’indice azionario indonesiano denominato in dollari tratta oggi circa il 40% al di sotto sia del livello pre-crisi asiatica del 1997 sia del livello pre-Grande Crisi Finanziaria del 2008 — mentre l’economia, in termini di dollari, è rispettivamente 6 volte e 3 volte più grande. È vero, il PIL e gli indici azionari misurano cose diverse, e non ci si dovrebbe attendere che si muovano in perfetta sincronia. Il PIL cattura l’intera economia — società quotate e non quotate, profitti e salari allo stesso modo — mentre un indice azionario riflette soltanto la valutazione del mercato sugli utili futuri delle società quotate. Eppure la logica è semplice: se un’economia cresce di 6 volte, è molto difficile sostenere che i profitti aggregati delle imprese siano rimasti invariati. Un mercato che tratta il 40% al di sotto del livello di tre decenni fa sta scontando un deterioramento permanente dei profitti – e troviamo questa conclusione molto difficile da giustificare.
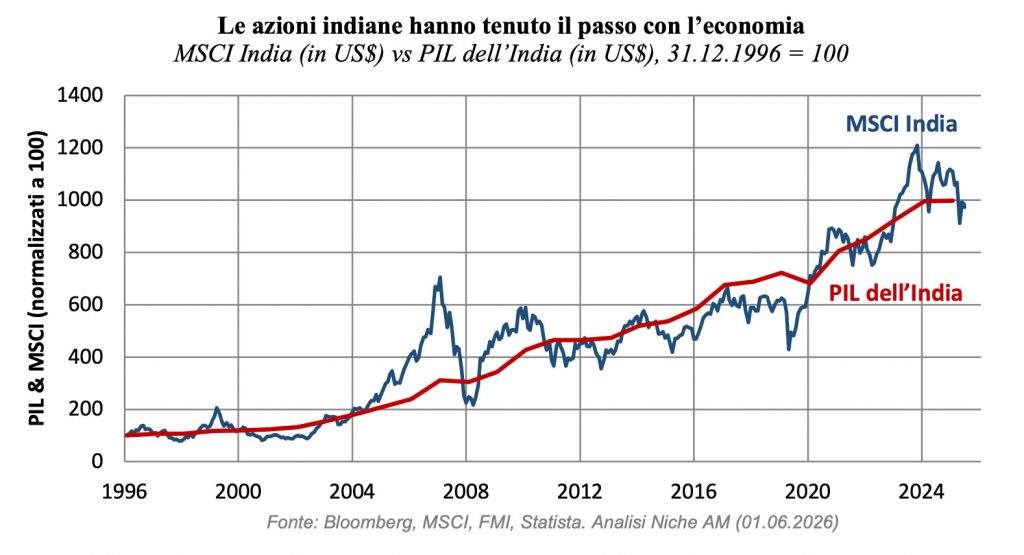
Il contrasto con l’India rende il punto ancora più netto. Si veda il grafico qui sotto: tra il 1996 e il 2025 il PIL nominale dell’India è cresciuto da circa 393 miliardi di dollari a quasi 3,9 trilioni di dollari — un aumento di 10 volte. Nello stesso periodo l’MSCI India è salito della stessa misura, cioè circa 10 volte. In altre parole, il mercato azionario indiano ha seguito quasi perfettamente il tasso di crescita dell’economia sottostante. Questa chiaramente non è una storia che riguarda il risk premium dell’intero universo dei mercati emergenti. È una storia di sentiment specifico all’Indonesia che si è completamente sganciato dalla realtà economica.
Siamo consapevoli che i mercati possono, come ci ricordava Keynes, restare irrazionali più a lungo di quanto gli investitori possano restare solvibili, eppure agli attuali prezzi le attività indonesiane stanno scontando qualcosa di prossimo alla catastrofe. L’onere della prova contro l’Indonesia ricade interamente sui “bear”.
Prabowo Subianto
Gran parte della narrazione negativa attorno all’Indonesia si concentra sui timori di un arretramento democratico e di una cattiva gestione economica sotto Prabowo. Questi timori meritano una risposta seria — e un senso delle proporzioni.
Gli istinti di politica economica di Prabowo sono interventisti e statalisti. Il suo programma di pasti scolastici gratuiti e la rete di 80.000 cooperative di villaggio sono socialmente e moralmente lodevoli ma costosi, e per il mercato l’aritmetica fiscale è scomoda. Tuttavia, come detto, il Paese è finanziariamente solido e può ben permetterselo. Inoltre, creare cooperative che riducono il costo della vita per gli abitanti dei villaggi ha un impatto positivo di medio termine sull’inflazione.
Il suo stile politico — la costruzione di una coalizione che ora controlla il 91% dei seggi parlamentari e il ruolo ampliato che attribuisce ai militari nella vita pubblica — solleva interrogativi legittimi sulla traiettoria delle istituzioni indonesiane. Tuttavia, solo un governo con una forte maggioranza può promuovere con successo le tanto necessarie riforme strutturali.
Il rischio percepito legato a Prabowo assomiglia molto al rischio Modi del 2014: un leader che forse spende troppo e centralizza troppo. È un rischio significativo in qualsiasi mercato emergente, ma è esattamente la medicina che ha condotto al miracolo economico e borsistico indiano.
Investire in Indonesia non è paragonabile a investire in uno Stato autocratico privo di stato di diritto, senza una magistratura indipendente, senza una stampa libera e senza alcun meccanismo di responsabilità politica. Eppure molti degli stessi investitori istituzionali che hanno allegramente mantenuto allocazioni in Arabia Saudita e Cina — accettando tutti quei rischi come parte normale del beta dei mercati emergenti — si stanno ora ritirando dall’Indonesia adducendo preoccupazioni di governance. Questa non è un’analisi rigorosa del rischio. È un “momentum bias” mascherato da disciplina.
L’Indonesia tiene elezioni regolari. Ha una magistratura funzionante, per quanto imperfetta. Ha una società civile che lo scorso anno è scesa in piazza in proteste di massa e non è stata accolta dai carri armati. La banca centrale è indipendente e soggetta a pressioni governative molto minori rispetto alla FED…
Prabowo ha rifiutato di dichiarare la legge marziale durante i disordini dello scorso anno, affidandosi invece alle forze dell’ordine civili. Questi non sono i tratti distintivi di un regime sul modello di Suharto, e tanto meno di Riad o Pechino.
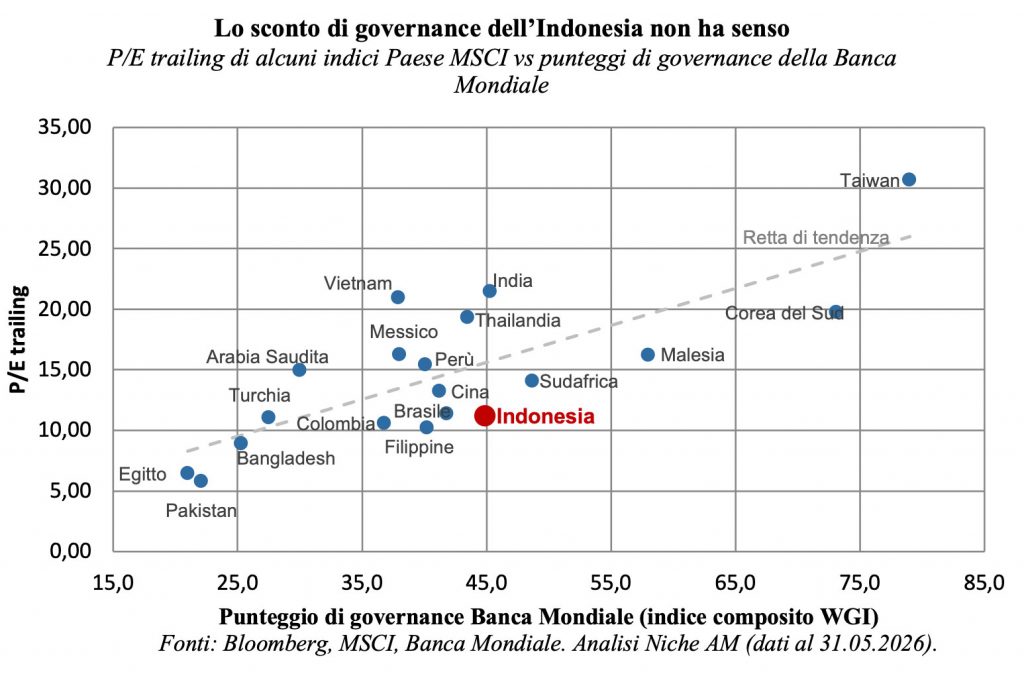
Il grafico qui sopra mostra la relazione tra gli standard di governance di un Paese (riflessi dai punteggi della Banca Mondiale) e la valutazione del suo mercato azionario — i mercati meglio governati trattano a multipli più elevati, come ci si aspetterebbe. Su questa metrica l’Indonesia ottiene punteggi nettamente migliori di Cina, Vietnam e Arabia Saudita, o in linea con realtà come India e Thailandia, eppure tratta a un ampio sconto rispetto a questi mercati. Anzi, rispetto a quello che si potrebbe ragionevolmente considerare il suo fair value sulla base della relazione tra governance e valutazione, l’Indonesia è uno dei mercati più sottovalutati tra gli emergenti — con uno scarto rispetto alla retta di tendenza più ampio di qualunque altro Paese analizzato (eccetto le Filippine).
L’annuncio sul controllo delle esportazioni
Un recente sviluppo — l’annuncio di Prabowo del 20 maggio secondo cui tutte le esportazioni di olio di palma, carbone e ferroleghe dovranno essere convogliate attraverso una nuova impresa statale di recente costituzione — ha scosso gli investitori.
La misura è interventista, e i rischi di attuazione sono reali. La storia delle imprese statali indonesiane è contrastata: alcune hanno dimostrato una reale capacità operativa; altre sono diventate veicoli di clientelismo e inefficienza. Un’agenzia per le esportazioni mal gestita potrebbe creare colli di bottiglia burocratici, comprimere l’offerta e spingere gli acquirenti esteri verso fornitori concorrenti.
La logica di fondo della politica, tuttavia, è razionale. Prabowo ha giustificato la misura citando l’endemica sotto-fatturazione nelle esportazioni di materie prime — una pratica che, secondo le sue stime, è costata all’Indonesia 900 miliardi di dollari tra il 1991 e il 2024. La sotto-fatturazione delle esportazioni di materie prime non è una teoria del complotto: è un fenomeno ben documentato in tutti i mercati emergenti, che consente agli esportatori di sottostimare i ricavi, minimizzare gli oneri fiscali e — fatto cruciale — trattenere valuta e capitali all’estero anziché rimpatriarli.
Ancora una volta, dovremmo ricordare agli investitori che il dirigismo è stato spesso decisivo per la creazione di un’economia forte. Gli Zaibatsu in Giappone e i Chaebol in Corea del Sud, per esempio, sono stati promossi da governi dirigisti per concentrare gli investimenti e sviluppare l’economia. Molti altri Paesi devono la propria potenza economica a politiche economiche centralizzate, anche in Europa.
MSCI
L’avvertimento di MSCI, diffuso nel gennaio 2026, secondo cui l’Indonesia potrebbe essere riclassificata da mercato emergente a mercato di frontiera, ha innescato uno dei più bruschi sell-off azionari in una singola seduta nella storia del Paese.
La preoccupazione era incentrata su livelli di flottante persistentemente bassi, su potenziali comportamenti di trading coordinati e su un’insufficiente trasparenza riguardo agli assetti azionari.
Ciò ha indotto alcuni fondi istituzionali (quelli con vincoli da prospetto che vietano di detenere titoli di mercati di frontiera), oltre agli investitori momentum, a iniziare a liquidare parte delle loro posizioni.
La nostra opinione, allora come oggi, è che l’intervento di MSCI sia un catalizzatore positivo — una necessaria pressione per sbloccare riforme di governance rimaste ferme troppo a lungo — e che la probabilità di un effettivo declassamento resti bassa.
La risposta normativa indonesiana è stata insolitamente rapida e concreta: i requisiti minimi di flottante sono stati raddoppiati al 15% e gli obblighi di trasparenza per le partecipazioni superiori al 5% sono stati irrigiditi. L’incentivo ad agire, dati gli effetti di un declassamento, è schiacciante.
A differenza dei due precedenti più recenti di declassamento MSCI da mercato emergente a mercato di frontiera — l’Argentina nel 2009, dove il problema erano controlli sui capitali imposti dal governo, strutturalmente molto difficili da invertire, e il Pakistan nel 2021, dove al mercato mancavano semplicemente dimensione e liquidità sufficienti — il problema dell’Indonesia è di governance societaria e di trasparenza.
Proprietà concentrata, flottante ridotto, assetti azionari opachi. Sono problemi risolvibili, affrontabili con interventi amministrativi e regolamentari più che con una revisione macroeconomica.
Naturalmente, un declassamento innescherebbe vendite forzate da parte dei veicoli passivi. Tuttavia, i fondamentali delle aziende sottostanti non sarebbero cambiati. A cambiare sarebbe soltanto la classificazione dell’indice.
Come se non bastasse, MSCI ha comunicato di recente che il peso dell’Indonesia nell’MSCI Emerging Markets Index sarà quasi dimezzato a partire da giugno 2026, scendendo a un misero 0,6% (mentre Cina + Taiwan + Hong Kong insieme pesano per oltre il 50% e l’India per il 12%), il che comporta deflussi per 1,8 miliardi di dollari.
Valutazioni: il mercato sta scontando una catastrofe
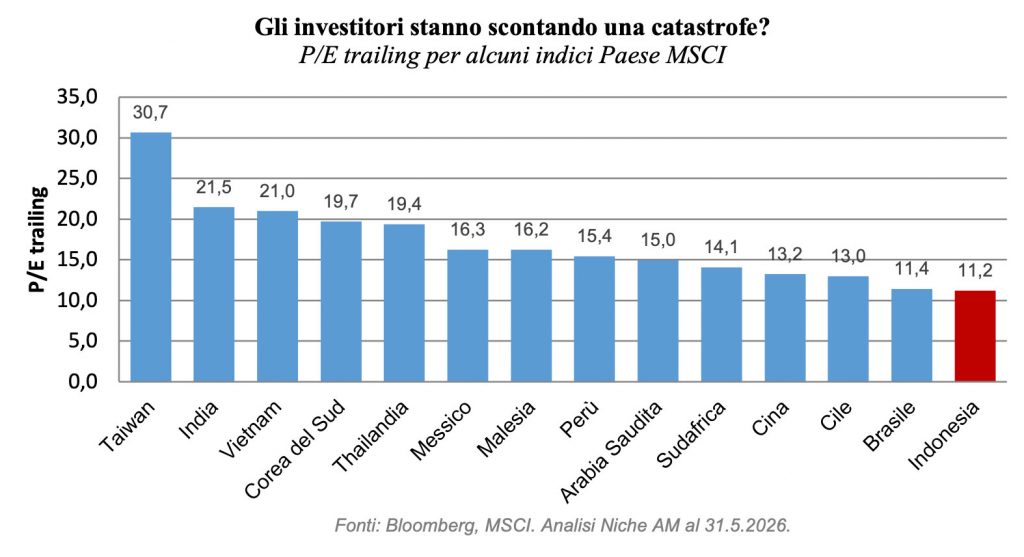
Abbiamo già mostrato l’anomalia di valutazione dell’Indonesia rispetto ai suoi peer emergenti. Tuttavia, quei numeri non raccontano tutta la verità. In Indonesia, come accadeva in India 10 anni fa, esiste un enorme divario di valutazione tra le large cap e le small-mid cap, queste ultime trattate a multipli ben più depressi: qui sotto le valutazioni dei 20 titoli in portafoglio nelle nostre strategie indonesiane, società estremamente solide e con prospettive brillanti (le società finanziarie non presentano multipli di EBITDA). L’intero portafoglio tratta a un P/E inferiore a 7x.
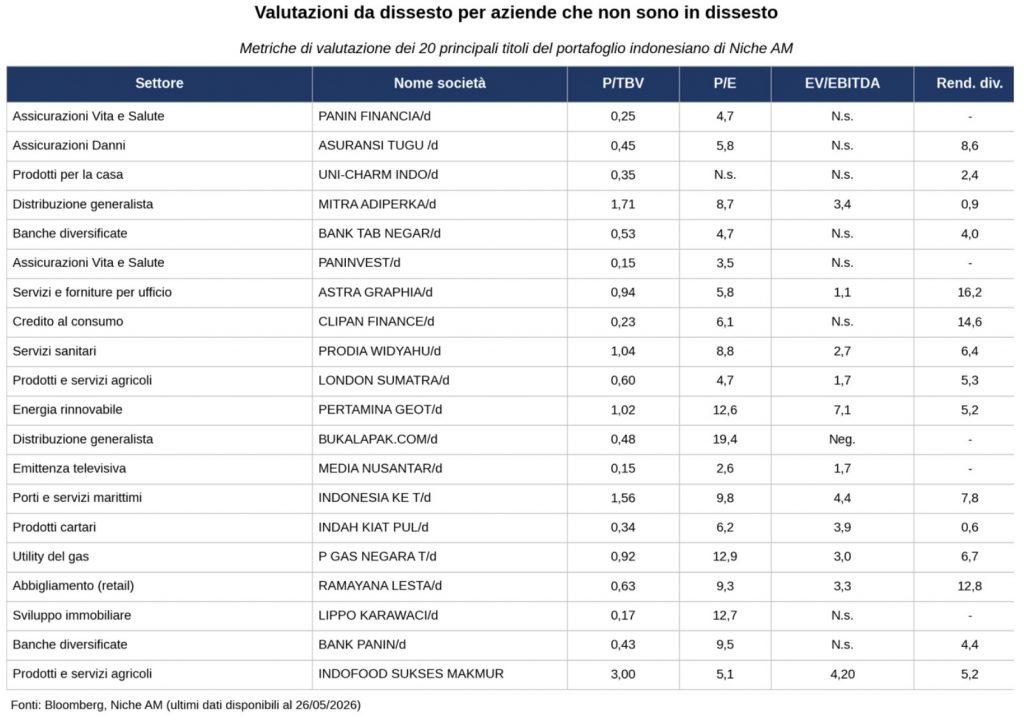
Questo non è un portafoglio che sconta un rischio moderato. È un portafoglio che sconta un dissesto quasi terminale — in aziende che non sono affatto in dissesto.
Per essere chiari sull’orizzonte d’investimento della nostra tesi indonesiana: non stiamo prevedendo un catalizzatore imminente né un re-rating di breve termine. Non lo facciamo mai. Quello che sosteniamo è che, agli attuali prezzi, il rapporto rischio-rendimento su un orizzonte di tre-cinque anni è asimmetrico a un livello che ci risulta davvero impossibile ignorare.
Va inoltre rilevato che l’Indonesia — con la sua economia trainata dalla domanda interna, un’esposizione trascurabile al settore tecnologico e un significativo orientamento verso materie prime e consumi domestici—
offre una diversificazione autentica e una copertura strutturale contro il rischio di concentrazione che oggi domina la tradizionale esposizione ai mercati emergenti.
Conclusione
“Il mercato azionario è l’unico mercato in cui la merce va in saldo e tutti i clienti scappano dal negozio” – disse notoriamente Warren Buffett.
L’Indonesia è davvero in svendita — e gli investitori sono già corsi verso l’uscita. Con un mercato azionario al di sotto del livello del 1996 a fronte di un’economia sei volte più grande e dotata di fondamentali molto robusti; uno sconto ingiustificato rispetto a peer con rischio politico pari o maggiore; una presidenza Prabowo che merita attenzione ma non una fuga; rischi eccessivamente scontati nei prezzi azionari; e l’opzione di una reale diversificazione di portafoglio lontano dagli affollati trade globali su tecnologia e momentum – con tutto questo, siamo lieti di restare nel negozio e raccogliere asset di qualità a forte sconto.
La presente è una comunicazione di marketing destinata esclusivamente agli investitori istituzionali. Si rimanda ai Prospetti dei Fondi e ai KID prima di assumere qualsiasi decisione di investimento.
Ti piacciono i nostri Insight? Leggine di più qui
Seguici su LinkedIn
Niche Asset Management Limited
Authorized and Regulated by the Financial Conduct Authority
17 Lennox Garden London SW1X 0DB – Registered in England – No. 10805355
Back

