


Aspice, Respice, Prospice
La nuova Fund Manager Survey (FMS) di Bank of America, pubblicata questa settimana, conferma un vecchio detto — attribuito a un imprenditore locale — secondo cui “L’Indonesia è l’oggetto invisibile più grande al mondo”.
Difficile dargli torto.
Tra i primi 15 Paesi al mondo per estensione (più grande dell’intera Europa Occidentale), 4° per popolazione (peraltro giovanissima), tra i primi 16 Paesi al mondo per PIL nominale, ricchissima di risorse naturali, e una posizione geopolitica strategica tra Occidente e Cina, l’Indonesia resta uno dei grandi mercati dimenticati: secondo la FMS di BofA — che raccoglie le opinioni di circa 200 fund manager globali, con un patrimonio gestito complessivo di oltre 500 miliardi di dollari — l’Indonesia è il Paese meno amato dell’Asia-Pacifico.
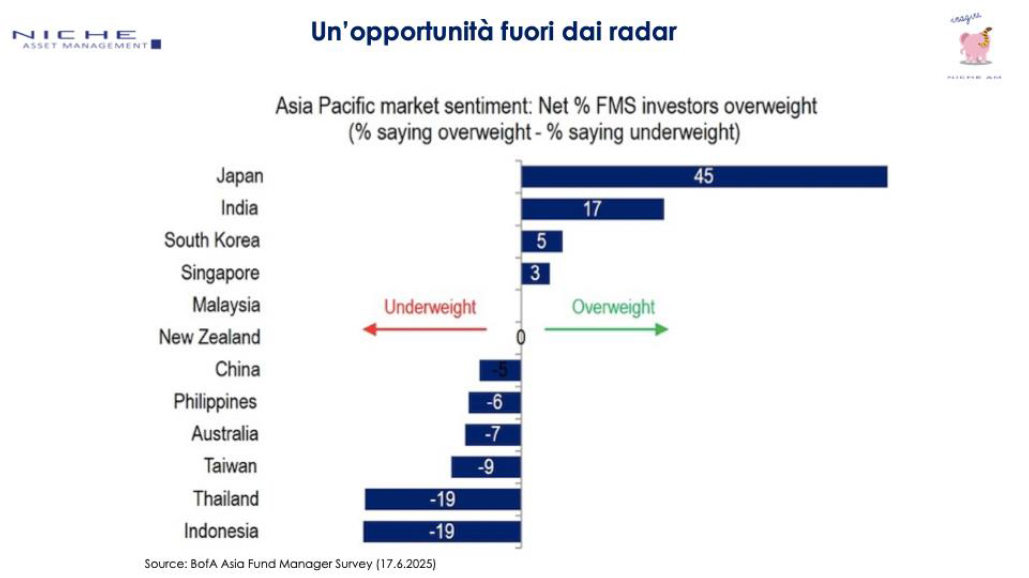
Per ogni investitore una view così estrema non può non meritare un’ulteriore analisi. Niche AM espone l’investitore istituzionale ad un portafoglio di 150 titoli indonesiani che tratta sotto 7 volte gli utili e presenta uno sconto del 35% sul patrimonio netto tangibile – valutazioni che già scontano scenari molto avversi. Scenari che, da “seasoned” investitori sull’area, facciamo fatica a identificare.
La negativa percezione dell’area si riverbera anche sulla sua valuta sebbene questa presenti fondamentali estremamente solidi.
Il rischio dazi legato a Trump gioca un ruolo, ma crediamo sia esasperato: l’export indonesiano verso gli Stati Uniti vale appena 26 miliardi di dollari – meno dell’8% delle esportazioni totali del Paese e meno del 2% del PIL, la più bassa esposizione fra i peer dell’Asia Pacific (di fatto, fra questi, l’Indonesia è il Paese meno dipendente dall’export). La narrativa di una minaccia sistemica legata alla trade war semplicemente non regge alla prova dei numeri.
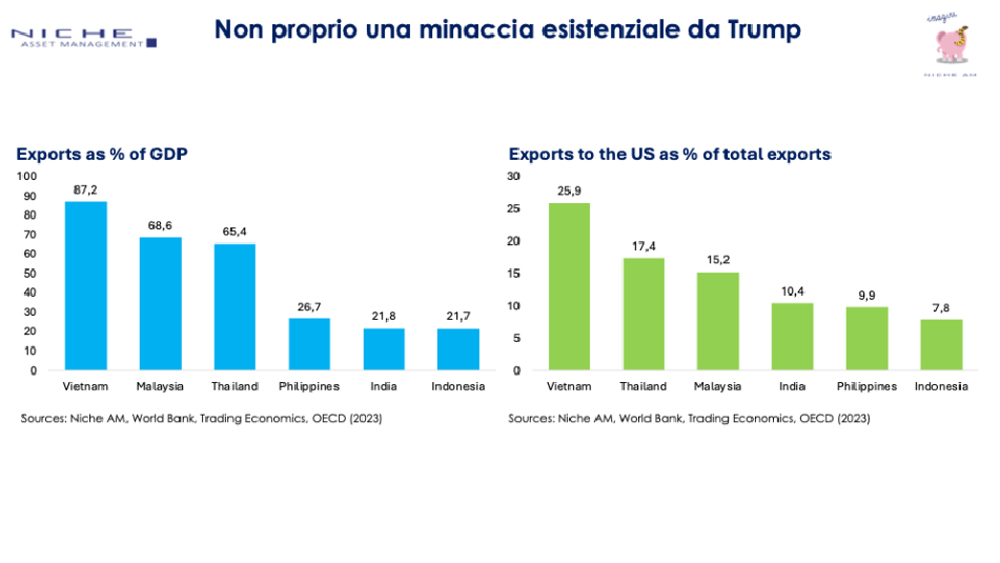
L’attuale contesto macro potrebbe, anzi, giocare a favore dell’Indonesia, sia sul fronte valutario che su quello azionario:
- La fuga dall’incertezza trumpiana dovrebbe sostenere valute emergenti credibili come la rupiah;
- Una riallocazione graduale dei capitali, dopo anni di iper-concentrazione sugli indici americani, potrebbe finalmente riportare attenzione verso mercati più periferici. In un mercato relativamente piccolo come quello indonesiano, anche un modesto ribilanciamento globale potrebbe generare un impatto significativo sui prezzi;
- L’Indonesia dovrebbe anche beneficiare di una crescente richiesta di diversificazione dalla Cina. Sempre più investitori sui paesi emergenti potrebbero, in un prossimo futuro, orientarsi alla ricerca di alternative, nell’area, a una Cina in rallentamento, a una Taiwan che non incorpora rischi geopolitici e alle valutazioni dell’India. Inoltre, l’Indonesia può beneficiare della diversificazione della supply chain, ora molto sinocentrica, diventando un hub chiave in una serie di industrie collegate alle sue immense risorse minerarie e agricole.
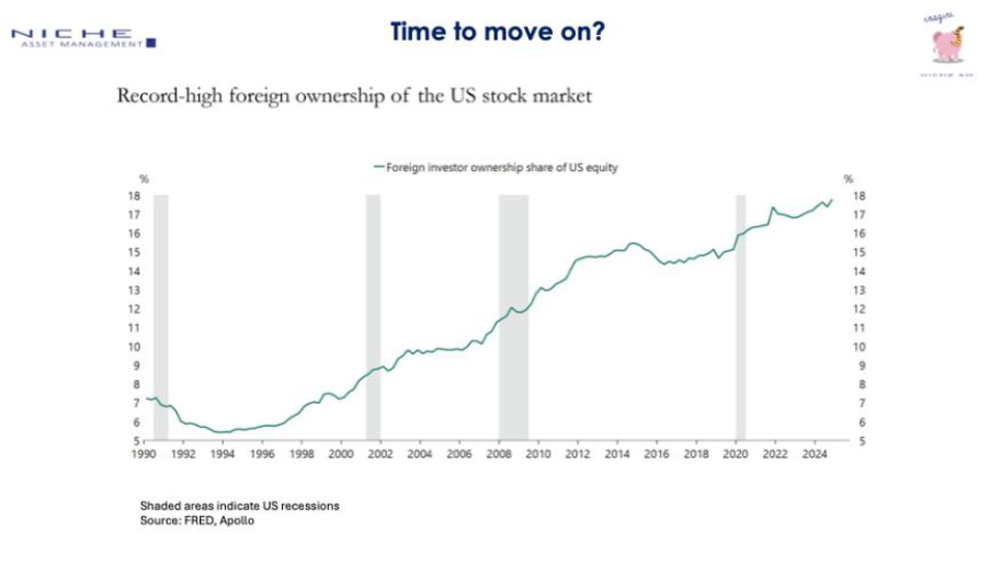
A livello domestico, dalla sua elezione nell’ottobre 2024, il presidente Prabowo ha progressivamente riorientato l’agenda governativa dalle infrastrutture fisiche tradizionali verso interventi di “soft infrastructure”, come il programma di pasti scolastici e gli screening sanitari di massa. Sono programmi populistici, che producono più risultati nel consenso politico che sul benessere delle famiglie. Questo non è un risultato gradito al mercato, sebbene facesse parte della sua piattaforma elettorale.
Tuttavia, ricordiamo che il 55% dei 280 mln di abitanti vivono a Java, che rappresenta appena il 7% della superficie del paese. Qui la densità è quasi doppia di quella del Bangladesh! Il resto del paese è ricco di risorse e baciato da un clima mite. E manca di porti, aereoporti, strade, abitazioni, scuole, ospedali, ferrovie, etc. Strutture che potranno mantenere e aumentare il già forte tasso di crescita del paese. Ecco perché il nostro fondo si concentra sulle infrastrutture.
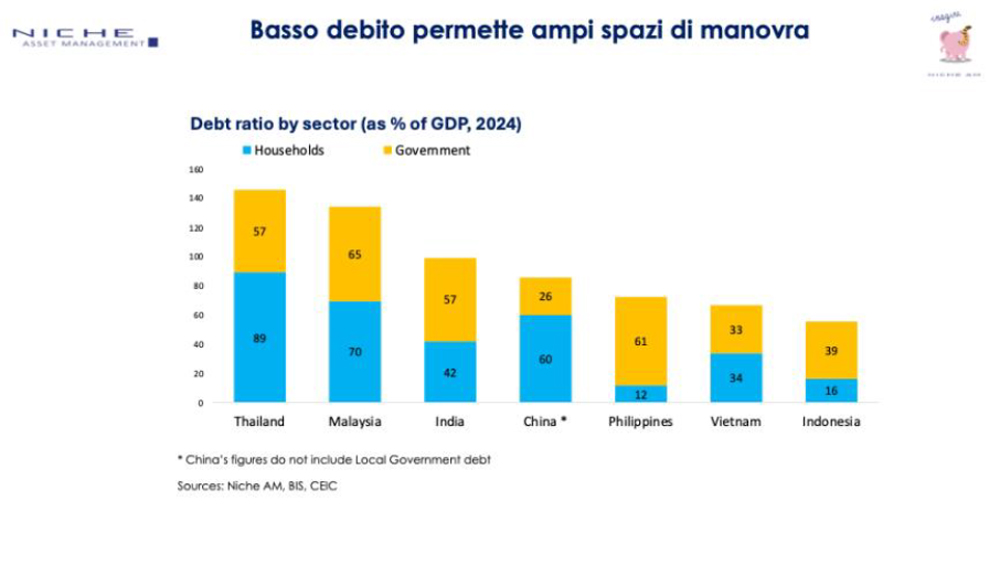
La sfida per Prabowo è la stessa del suo predecessore Jokowi: come finanziare la costruzione del Paese rispettando il vincolo costituzionale del 3% di deficit/PIL. Tuttavia, va ricordato che in Indonesia il debito pubblico e delle famiglie in rapporto al PIL è il più basso nell’area Asia Pacific, lasciando ampio margine di manovra. Inoltre, private-public partnership potranno rappresentare la soluzione. Non appena il mondo si accorgerà dell’esistenza di questo grande paese …
Noi non indichiamo mai un entry level. Ma siamo già lì. Crediamo che ci siano ottime possibilità che l’Indonesia possa diventare la nuova India, soprattutto sul segmento small cap, dove, come già avvenuto proprio in India nell’ultimo decennio, l’eccessivo gap valutativo con le large cap potrebbe finalmente colmarsi. Essere deep value investor non significa “aver ragione contro tutti”, ma avere la disciplina di analizzare con distacco il profilo rischio/beneficio delle opportunità di investimento a disposizione, che spesso è al top quando il disinteresse è massimo.
Aspice, respice, prospice.
Si clicchi qui per ulteriori dettagli sul nostro fondo.
Questo è un messaggio di marketing destinato esclusivamente a investitori istituzionali.
Si prega di consultare i Prospetti e i KID del fondo prima di assumere qualsiasi decisione di investimento.
Seguici su LinkedIn
Back


Peak Window Learning Center
Peak Window Learning Center