

Cash is trash, equity is beautiful.
Download Pdf
Crisi bancaria? Sì, ma settore solido e dopo eventi Credit Suisse supporto pubblico totale
Tassi di interesse in repentino rialzo? Sì, ma ciclo rialzi alla fine
Inflazione alta? Si, ma sostenuta dall’ultima coda, quella benedetta del rialzo dei salari
Valutazioni degli indici azionari non particolarmente basse? Si, ma oggi, dopo dieci anni di crescita delle azioni growth, gli indici sono intrisi di questi titoli giustamente più cari, che quindi alzano inevitabilmente la media. Ma bisogna evitare i medioni. Le azioni value non sono mai state così attraenti.
Recessione? Si, possibile, in particolare nel brevissimo dopo questa crisi bancaria. Ma sarà una toccata e fuga. Segnerà la fine dei rialzi dei tassi. Deglobalizzazione e transizione energetica sosterranno l’economia per diversi anni. Le cifre da investire qui sono da capogiro. Si apre una nuova era dopo venti anni di stagnazione e distruzione del tessuto manufatturiero Occidentale.
Sell in May and go away? Probabilmente non quest’anno. Aspetteremmo il fiume di dividendi che arriverà a maggio e giugno e, più importante, il catch up tra valutazioni e inflazione che inizia ad avvenire di solito quando i tassi smettono di salire. Le azioni sono beni che assorbono l’inflazione e ci proteggono dalla stessa, con un certo gap temporale. Ma poi il catch up è violento. Vedi gli anni 50’ o quelli 80’.
Insomma, ci vuole ancora un po’ di pazienza ma non rischieremmo di perdere il treno del comparto azionario e approfitteremmo di questo inaspettato entry point per mettere più cash al lavoro in azioni. Possibilmente value e ben diversificate. Intanto l’inflazione si divora il cash.
Cash is not king. Cash is trash.
UBS
Scultura di orco al Museo Tolkien di Bernd Greisinger a Jenins – Svizzera
Credit Suisse è morta. Lunga vita al Credit Suisse!
Credit Suisse è sparita, divorata da UBS. La demise della più prestigiosa banca svizzera crea dispiacere, non solo ai poveri azionisti (e noi eravamo tra quelli), ma anche alla piccola ma prestigiosa nazione europea. Questo cannibalistico spettacolo è stato venduto ai puri come un salvataggio ma un salvataggio non è.
C’era una volta la più prestigiosa banca svizzera, Schweizerische Kreditanstalt, “Institute of Credit Suisse”. Correva felice sui prati erbosi dei cantoni, aiutando lo sviluppo delle infrastrutture ferroviarie del suo Paese e la crescita del tessuto imprenditoriale. Nel tempo, grazie anche alla politica diciamo “riservata e neutrale” della Svizzera poteva attrarre depositi da ogni parte del mondo e si sviluppò enormemente. A differenza della sorellastra UBS non fu dichiarata insolvente durante la grande crisi finanziaria del 2008 e non dovette essere salvata (azioni e obbligazioni) dallo Stato svizzero. Crebbe molto e come tutte le grandi banche dove ci sono alcune migliaia di soggetti che decidono di grandi somme qualche scandalo avvenne ( qui, giusto per equanimità alcuni scandali/cause di UBS, note 17 full-report-ubs-group-ag-and-ubs-ag-consolidated-2022-en.pdf., UBS: Corporate Rap Sheet | Corporate Research Project (corp-research.org)). Si è parlato tanto dei “tuna bond”, obbligazioni emesse in … Mozambico, per aiutare lo sviluppo dell’industria del tonno. Nonostante il tutto avvenisse nel “ben regolato” continente africano qualche tangente fu pagata. Si è parlato dei pedinamenti legati al “poaching” di un grosso papavero di CS da parte di UBS per verificare l’ottemperanza delle clausole contrattuali. Si è parlato tanto delle gestioni legate ai bond emessi da Greensill, società caduta in disgrazia, ma di cui per anni politici ed opinion leader in UK e Australia si contesero le grazie. Si parlò dei tanti soldi persi da Credit Suisse a causa del fallimento Archegos di cui CS era prime broker come tutte le altre grandi banche di investimento. CS perse molto più delle altre e per quello dovette fare un doloroso aumento di capitale che, insieme agli utili di quell’anno, ripianò la perdita. Un evento sfortunato ma lontano da essere uno scandalo. CS dovette poi licenziare il prestigioso Horia Hosorio, ex CEO di LLOYD, appena assunto come Chair, a causa della sua non osservanza delle regole sul Covid. Anche qui difficile vedere alcunché di negativo. Semmai il contrario. Fu poi assunto al suo posto, da qualcuno sicuramente poco scaramantico, Axel Lehmann.
Negli ultimi anni l’obiettivo di CS fu quello di rinnovare management e cultura, ridurre gradualmente taglia e rischi e gradualmente indirizzarsi verso un business model più vicino a Julius Baer che tratta a 3x il patrimonio netto tangibile piuttosto che ad UBS, che prima dell’acquisizione trattava a 1x. Ad inizio anno Credit Suisse trattava ad una frazione di quest’ultima.  A conferma della strategia facciamo notare che Credit Suisse ridusse dal 2020 al 2022 gli attivi di oltre il 35%, da circa 819 miliardi di CHF a 515 miliardi. Quando grosse riduzioni di attivi avvengono, è normale che gli utili scendano, almeno inizialmente, e che alcuni costi straordinari vengano registrati.
Negli ultimi due anni è commovente come una serie di giornali e siti si siano curati di CS. Il blog Inside Paradeplatz e il Financial Times in prima linea, per citare i più prestigiosi. Ogni giorno un articolo. Una fiorettata, come un leggero approfondimento, o una sciabolata, come un attacco frontale sulla stabilità della banca. Nonostante la banca fosse una solida istituzione finanziaria globale, family office, fondi e ricchi individui che leggono ogni giorno articolacci sull’istituzione dove ripongono gelosamente il loro cash, possono porsi delle domande. Un attacco frontale da parte della stampa, privo di elementi concreti, avvenne ad ottobre ‘22, proprio durante il black period della società. Questo portò ad un primo bank run che culminò con un aumento di capitale di cui, sulla carta, non c’era bisogno. Gli investitori arabi aumentarono le posizioni e la banca decise di accelerare la sua transizione verso una realtà a basso rischio. Tuttavia, la stampa non mollò. Anche la recente raccomandazione dell’auditor di rafforzare i presidi di controllo dei conti della società, non inusuale per un auditor, è stata presentata quasi come falsificazioni dei conti, sebbene questi non siano in alcun modo stati rettificati. Patrick Jenkins, deputy editor dell’FT, usciva con un articolo molto aggressivo il 23 febbraio (Six numbers that show why Credit Suisse has little leeway | Financial Times (ft.com)) in cui inspiegabilmente dipingeva di nero ogni elemento relativo a questa banca. La crisi bancaria americana poi arrivò inattesa, sfortunatamente contagiando il settore in Europa e colpendo il player più chiacchierato (sicuramente non il più debole).
Cosa dovrebbe fare uno Stato quando un soggetto solido su tutte le metriche attraverso cui i regolatori guardano le banche risulta, in un contesto di crisi finanziaria globale, oggetto di rumori che culminano in un bank run? Dovrebbe probabilmente difendere l’istituzione con tutta la sua forza, stroncando la speculazione che ha portato al bank run. Sicuramente non quello che ha fatto lo Stato svizzero. Verosimilmente regolatore e politici sono stati sapientemente indirizzati durante questa fase di panico dal predatorio istinto del management di UBS, e hanno fatto un disastro.
Il risultato è che non importa quanto una banca sia solida, se è oggetto di bank run deve essere chiusa e azionisti e obbligazionisti AT1 possono perdere tutto o quasi. Quindi un gestore su che metriche può valutare una banca? Quanto capitale e liquidità deve avere una banca in un contesto del genere? E quindi quando questa potrà mai ripagarsi il costo del capitale? Alternativamente, per proteggere dai bank run, la normativa deve essere cambiata e i depositi completamente protetti. Ma come fa il sistema bancario o anche lo Stato a garantire tutti i depositi? Lo Stato deve essere pronto a stampare moneta. Un’altra alternativa è che deve essere aumentata enormemente la liquidità (CS aveva un liquidity ratio al top della categoria, sopra il 150%, 4 giorni prima della sua caduta), ma in tal caso gli impieghi dovranno essere molto più bassi, con ripercussioni enormi sul moltiplicatore monetario e quindi sull’economia. Insomma, il pasticcio delle autorità svizzere dovrà comportare nuova regolamentazione e nuove garanzie. Nel frattempo, consigliamo alle banche di spendere tanti soldi nella funzione IR, dare tanta pubblicità ai giornali, coltivare i contatti con la politica e tenere vicino e ben informati i giornalisti più capaci e seguiti. Su questo versante CS ha indubbiamente peccato.
In tutto questo i manager di UBS cosa hanno fatto? Verosimilmente spinto politici e regolatori a concedergli CS a un valore negativo di 14 miliardi di CHF, agitando la spada di Damocle della caduta del sistema, comprensibilmente perseguendo il mandato di creare valore per i loro azionisti (e qui il valore creato è epico!). Di ciò beneficiano moltissimo manager e attuali azionisti di UBS, ma nel lungo porterà anche elementi negativi. UBS rimarrà nell’immaginario dello svizzero istruito come una banca globale che ha usato la sua forza per indebolire il Paese che rappresenta. Paese che l’ha salvata nel 2008 da morte certa, lasciando in piedi azionisti e obbligazionisti. Cortesia che UBS si è ben vista dal contraccambiare oggi. L’attuale top management di UBS, non svizzero a differenza dal CS, si ritirerà felice tra un po’ di anni. Alla Svizzera e agli svizzeri ritrovare una propria strada per cancellare questa ignominiosa pagina della loro storia e limitare i danni di lungo termine derivanti dalle frettolose decisioni prese una settimana fa.
Nel frattempo, consigliamo a tutti coloro che hanno perso soldi con CS di appiccicarsi a UBS, titolo che può agevolmente raddoppiare grazie ai regali della maldestra politica svizzera. UBS è una società a cui sono stati regalati 54 miliardi di CHF di capitale tangibile, quasi uguale al capitale tangibile che aveva lei prima dell’acquisizione. Insieme al capitale sono state date attività forti generatrici di utile e un enorme franchise. Le divisioni di Wealth Management di UBS e CS sono fortemente sinergiche. La divisione banca commerciale svizzera di CS è un gioiello che, venduta o combinata con la divisione di UBS, può portare ad enormi guadagni o sinergie. Una nota banca di affari calcola in 60 miliardi di CHF il valore delle sinergie tra le due realtà (8 miliardi annui capitalizzati). Quindi stiamo parlando, in uno scenario lontano dal blue sky, un regalo di circa 114 miliardi di CHF, 54 miliardi CHF derivanti dal patrimonio netto tangibile regalato e 60 miliardi del valore delle sinergie capitalizzato. Quasi due volte l’attuale valore della società. Per aggiungere insulto ad ingiuria, la società è coperta dallo Stato per le perdite sul book di CS oltre i cinque miliardi di CHF e ha una liquidity line di 100 BLN CHF garantita dalla banca centrale. D’altronde è rimasta l’unica grande banca svizzera e va difesa fino alla morte. Non può essere abbattuta.
Per concludere, se avete perso dei soldi con le CS, azioni o obbligazioni, tappatevi il naso e andate dove ancora si trovano il CS e i vostri soldi, ovvero sull’equity UBS. Per riprenderveli!
Il Credit Suisse è morto
Lunga vita a Credit Suisse!!
“Non c’è più champagne per tutti…”
Sono andato in vineria un paio di giorni fa a comprare una bottiglia di rosso. Noto che nello scaffale degli champagne, al posto delle usuali bottiglie di Roederer da 75 cl si trovavano goffamente impilate delle scatole da 33cc dello stesso prodotto. Ho sempre trovato una bottiglia di champagne da 33cc un organismo di difficile lettura, in particolare se inscatolata. Mi permetto di chiedere al gestore lumi sul cambiamento di strategia. Lui mi guarda e sospira. Una smorfia di tristezza e rassegnazione adombra il suo viso. Poi abbassa lo sguardo e mi spiega. Non gli consegnano gli ordini. Sembra, continua, che “NON CI SIA PIU’ CHAMPAGNE PER TUTTI” …
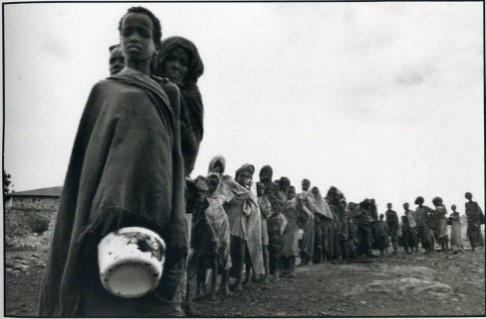
Mali, carestia 2022. In coda per una zuppa.
In un mondo ancora pieno di adulti e bambini che non possono accedere ad un’alimentazione adeguata la frase suona come una bestemmia o come una battuta in uno show comico. Tuttavia, la realtà è questa, non c’è abbastanza champagne rispetto alla domanda. L’offerta di champagne è di circa 330 milioni di bottiglie all’anno, la domanda è ormai leggermente superiore. L’ultima volta che questo avvenne, nel 2006, i titoli dello champagne si moltiplicarono per tre. Infatti, se la domanda è superiore all’offerta le maison tendono a indirizzare le scorte verso aree dove i prezzi sono maggiori e poi, gradualmente aumentano i prezzi sulle altre aree. Considerando la leva operativa e finanziaria di questi titoli, un aumento del 10% del prezzo medio di vendita può più che raddoppiare gli utili. Tuttavia, per ora il settore si è mosso poco. Forse per paura che riaccada quello che già accadde nel 2007: a fronte della maggiore domanda venne allargata la zona di denominazione dello champagne, aumentando così l’offerta. La grande crisi finanziaria e la conseguente recessione fecero il resto, facendo perdere al settore tra il 60 e l’80%. Tuttavia, oggi si parte dal basso. Infatti, questi titoli trattano nettamente sotto il patrimonio tangibile, livello mai visto prima, nonostante i catalyst che ora vediamo. Affascinante profilo rischio/beneficio…
Back Read More
 Dal lato dei viaggi di piacere, il trend non può che continuare potente appena le nubi della recessione si saranno diradate. Dal lato del business, un pieno ritorno ai livelli del 2019 non è previsto prima del 2024. Le video-call hanno in parte sostituito gli incontri. Questo implica risparmio costi e aumento efficienza. Tuttavia, gli incontri di persona rimarranno e aumenteranno insieme al PIL globale.
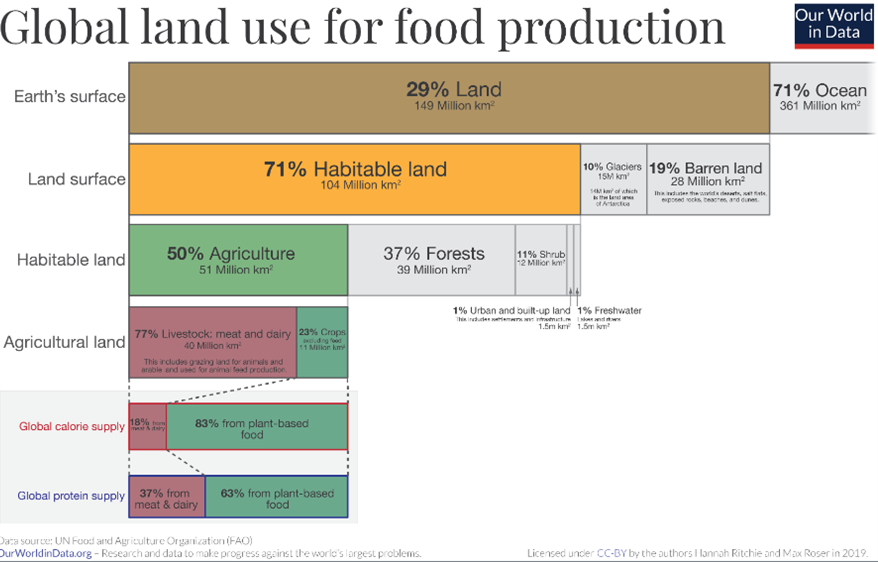
 Era una conference organizzata da un broker asiatico, CIMB, al Millenium Hotel, un hotel triste in un quartiere posh. Incontrammo il management del leader in Indonesia nella gestione di cliniche ed ospedali. Il titolo era esageratamente caro, ma la narrativa era tutta proiettata al futuro. Crescita borghesia e anziani in un paese emergente di 250 milioni di abitanti con enormi risorse naturali. Oggi il titolo non è più caro, vale il 10% di allora. Ma la narrativa è ancora valida.
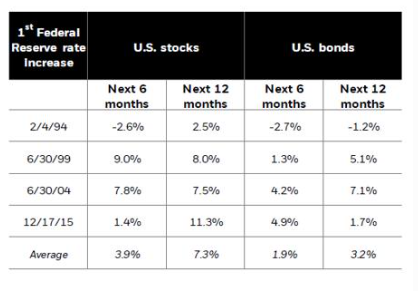 1) Il mercato immobiliare, residenziale e commerciale, non e’ in bolla. Lo sbilancio tra domanda e offerta e’ sostanziale a seguito di anni di sotto-investimenti legati alla scarsita’ di finanziamenti bancari su questo settore. La fine della pandemia portera’ alla ripresa della domanda per uffici e confermera’ la casa come luogo di lavoro. L’inflazione rappresenta inoltre un altro supporto per questa asset class 2) I consumi rappresentano negli USA circa ¾ del PIL. Oggi la dinamica dei consumi e’ negativa come e’ naturale sia dopo il crollo dei mercati e le paure di recessione. Tuttavia, il mercato del lavoro e’ estremamente forte e questo rappresenta la spina dorsale dei consumi. La rilocalizzazione di molte industrie manifatturiere manterra’ la piena occupazione e, insieme a questa, una dinamica salariale positiva in termini reali. I bond finalmente forniscono rendimenti interessanti per i risparmiatori. Il mercato azionario ha corretto dalla bolla tech e la parte tradizionale risulta estremamente attraente e in un futuro non lontano riprendera’ gradualmente ad apprezzarsi. Questo ci dice che i consumi saranno solidi nel 2023, in ripresa rispetto al 2022 3) Gli utili societari beneficeranno nominalmente dell’inflazione, assorbendo eventuali pressioni inevitabili durante una fase di aggiustamento dei tassi. Inoltre molte industrie, come la finanza, gli armamenti, i carburanti fossili, e tutto cio’ che e’ legato ad infrastrutture e transizione energetica, crescera’ nei prossimi 12/24 mesi 4) Si e’ passati negli USA da un atteggiamento di compiacenza verso l’inflazione ad un atteggiamento di forte timore. Tanto che ormai non si parla piu’ di recessione ma di stagflazione, qualcosa che non si vede da 40 anni, in ambiti completamente diversi (Volcker alla FED e Ronald Reagan alla Casa Bianca). Oggi tuttavia l’inflazione sta scendendo e gradualmente nelle prossime settimane e mesi inizieremo a vederlo nei numeri. La discesa delle materie prime di questi giorni e il graduale sblocco della supply chain vi contribuiranno. L’overstocking creato proprio per ovviare a questi problemi nella supply chain portera’ a campagne di sconto sostanziali. Il ciclo di rialzo dei tassi sara’ potente ma assolutamente gestibile e crediamo che le attuali aspettative della FED del 3,8% per il 2023 non verranno riviste al rialzo ma potrebbero essere anche ritoccate leggermente al ribasso in un futuro non lontano (il 3,4% di fine 2022
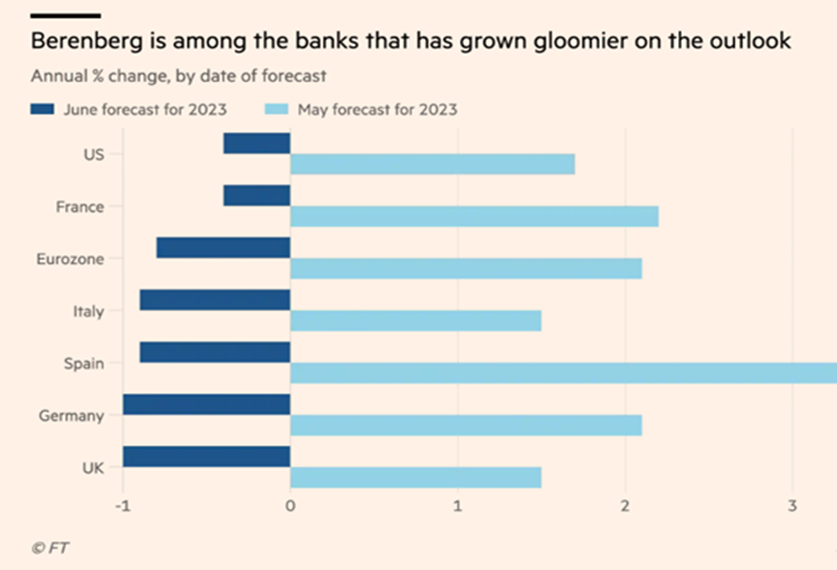
 Le banche vanno dal -35% (JPM, Bank of America, Wells Fargo) a oltre il -40% (Citigroup). Le assicurazioni dal -20% al -40% (Metlife -17%, Prudential -25%, Lincoln -39%). Le società di trasporto, quelle che più anticipano una recessione, dal -30% al -40% (Fedex -29%, UPS -27%, DPW -43%), i retailer dal -30% al -50% (Home Depot -35%, Kohls -38%, Macy -47%, Target -48%), i cementiferi e materiali da costruzioni dal -30% al -60% (Martin Marietta -31%, Vulcan Materials -31%, CRH -34%, Tutor Perini -58%), infine, gli automobilistici di oltre il 50% (GM -53%, Ford -56%). Tutti i settori citati non sono comparabili con gli stessi settori nel 2007 o anche nel 2020. Oggi sono molto più solidi e con prospettive di medio termine migliori. Inoltre, il consumatore è meno indebitato e spaventato.
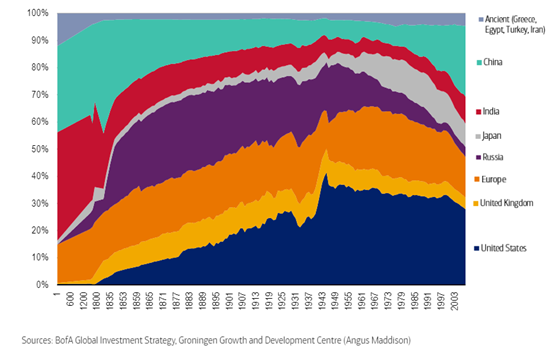
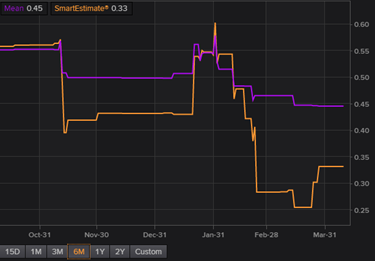
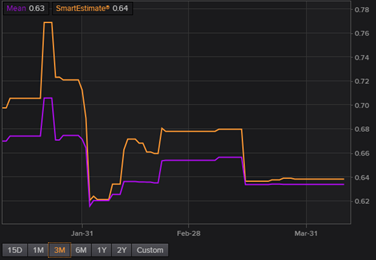
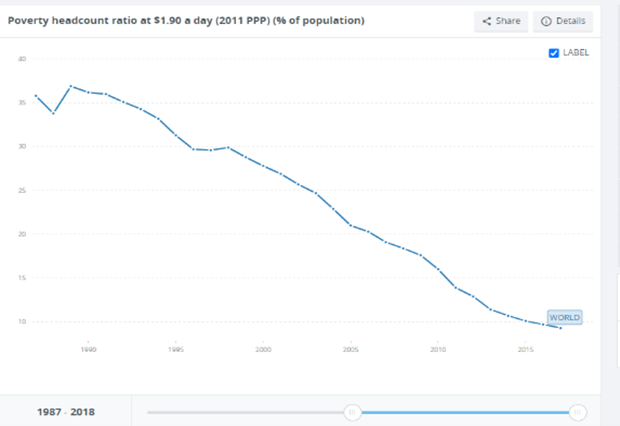
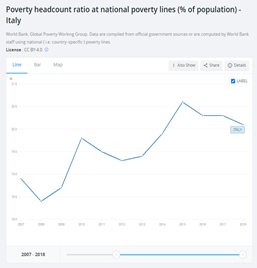
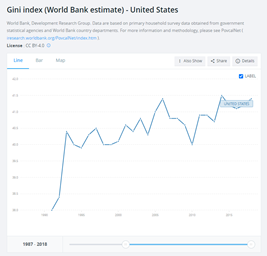
 Qui l’economista riconosce il suo errore quando, negli anni ’90, appoggiò il processo di globalizzazione, difendendolo dalle accuse di coloro che affermavano che avrebbe aumentato le disparità sociali e impoverito l’Occidente. In effetti la globalizzazione si trasformò presto in ciò che alcuni economisti rinominarono “iperglobalizzazione”, responsabile tra il 1998 ed il 2005 della perdita del 10% della forza lavoro nel settore manifatturiero nell’Occidente, oltre 10 milioni di persone. Numero che è continuato a salire fino ad oggi, con danni sul tessuto sociale dell’Occidente e sulla sua supply chain.
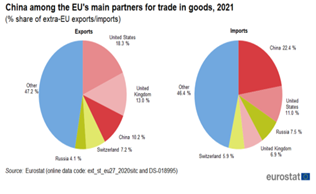
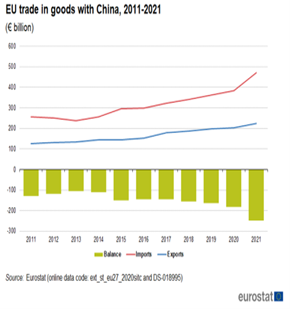
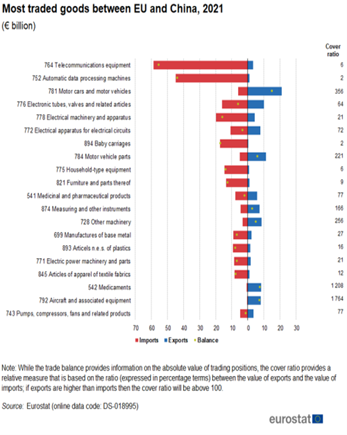 Oggi vi è un allineamento totale. L’iperglobalizzazione è finita e andiamo verso un percorso di investimenti domestici sostanziosi, che creeranno posti di lavoro e sosterranno la dinamica salariale e il potere d’acquisto. Alcune corporation ne soffriranno, ma poi ritroveranno in Occidente parte della crescita persa nei paesi emergenti.
 Paesi come Cina, India e Medio Oriente, che hanno implicitamente approvato i massacri e la violazione di territorio sovrano in Ucraina, verranno toccati da questo cambio di prospettiva.
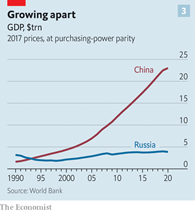 Venderà probabilmente i danni di guerra da pagare come aiuti per il paese amico devastato dalle pressioni della Nato. Tuttavia, gradualmente la verità uscirà fuori. Intanto la popolazione Russa ne risentirà drammaticamente, nonostante molte delle sanzioni saranno nei prossimi mesi tolte. Questo potrebbe portare entro un paio d’anni all’uscita di scena di Putin, in modo non dissimile da quella che fu la dipartita nel 1999 di Boris Eltsin. Una dipartita apparentemente volontaria, ma in realtà obbligata. Cio’ dovrebbe segnare l’inizio della ripresa per questo enorme Paese e per la sua sfortunata popolazione, che negli ultimi 25 anni non ha beneficiato della crescita globale. Il grafico qui a fianco mostra la crescita di PIL di Cina e Russia in questo periodo.

