

La diagnostica beneficia di una demografia favorevole, ma le valutazioni pagano ancora i postumi della sbornia da Covid
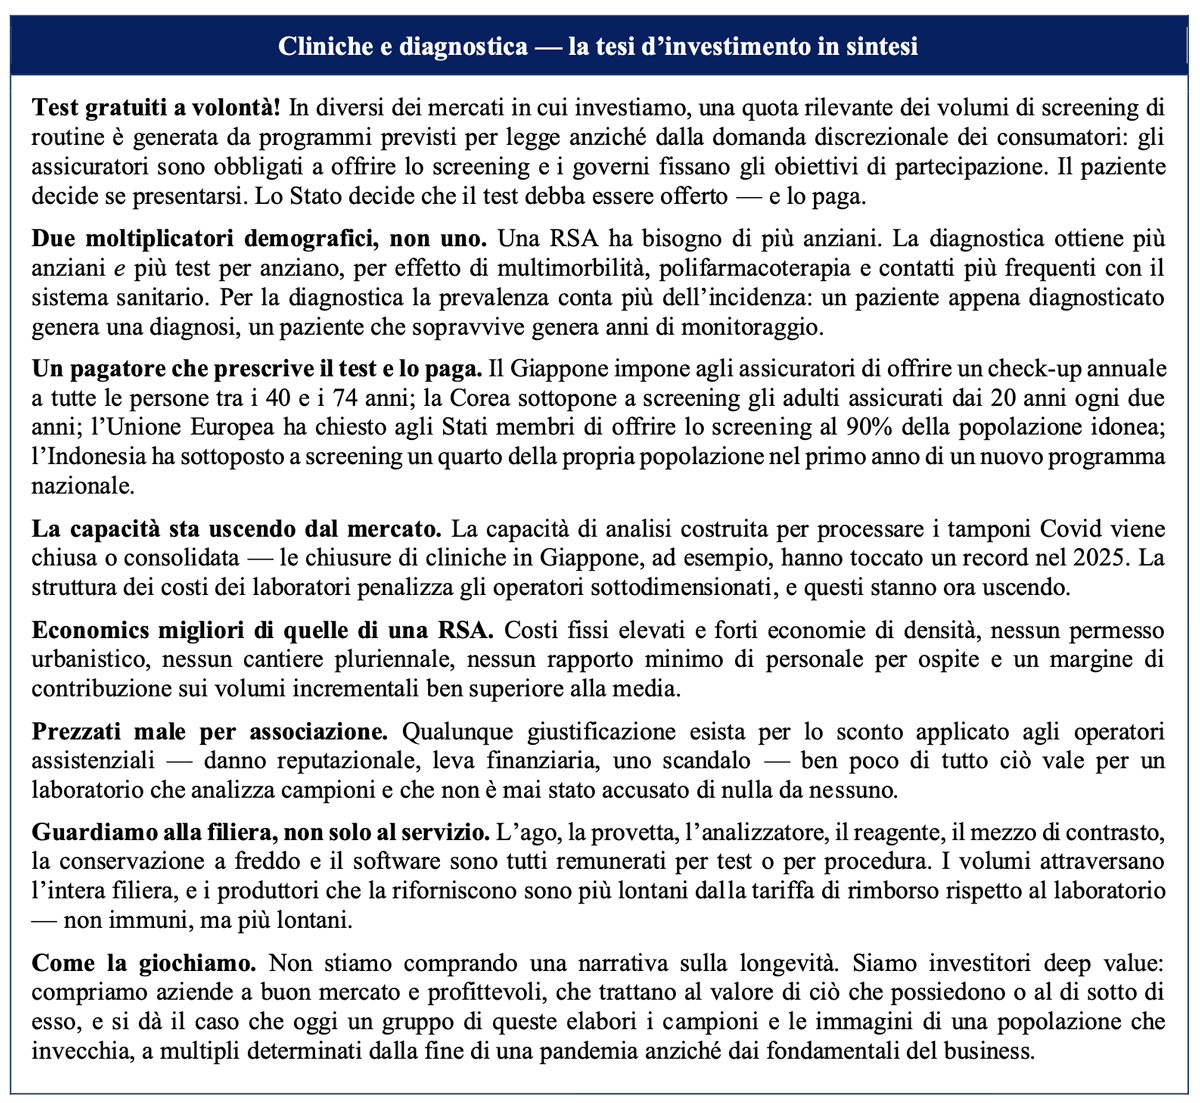
L’invecchiamento è il trend più prevedibile dell’economia. Chiunque avrà ottanta, ottantacinque o novant’anni nel 2050 è già nato. Non serve alcuna curva di adozione né alcuna innovazione tecnologica. Allo stesso tempo, un accesso migliore all’informazione e redditi più elevati stanno cambiando gusti e bisogni dei consumatori: le persone sanno della propria salute più di qualunque generazione precedente, guadagnano di più e vogliono sempre più sottoporsi ad accertamenti — quando non sono già i governi a chiederglielo — per intercettare e curare le malattie per tempo, o semplicemente per sentirsi, e apparire, meglio. Sono probabilmente più narcisiste, più ansiose e più ambiziose: è stato sostenuto che, avendo in larga parte domato carestie, pestilenze e guerre, l’umanità si sia data un nuovo progetto, l’immortalità.1
Eppure, per quanto questi motori della domanda siano prevedibili, le società quotate il cui mestiere è occuparsi di quelle persone e di quei bisogni — soprattutto RSA, cliniche e laboratori diagnostici — si collocano fra gli angoli più a buon mercato dei mercati azionari globali, Stati Uniti a parte.
Il settore è stato venduto come “oro grigio” più volte, più volte è finito in bolla e non ha mai mantenuto fino in fondo le promesse. Poi è arrivato il Covid, che ha creato sovraccapacità nella diagnostica e ha portato le case di riposo sulle prime pagine per le ragioni peggiori; e poi il caso Orpea in Francia, che ha cancellato oltre il 95% del valore del maggiore operatore europeo e ha contaminato tutto ciò che gli stava intorno.
Questo articolo si occupa di cliniche e diagnostica — un’area del tema molto distante dalle RSA europee, ma comunque duramente colpita dallo scandalo Orpea. Laboratori, società di analisi e i produttori che li riforniscono sono stati infatti riprezzati due volte: una prima volta quando i proventi straordinari della pandemia si sono esauriti, e una seconda per associazione con i vicini operatori assistenziali. Ciò che resta oggi è un gruppo di aziende senza ospiti costosi, senza obblighi di sale and leaseback e senza alcun dossier reputazionale, i cui volumi sono determinati in larga parte da programmi pubblici di screening, e che in molti casi trattano a meno di cinque volte l’EBITDA e/o al di sotto del valore dei loro attivi tangibili.2
Inutile dire che non traiamo alcuna soddisfazione da un modello di business che dipende dal fatto che le persone abbiano bisogno di test e di cure. Tuttavia, il lavoro diagnostico e clinico deve pur essere svolto da qualcuno, e le società che lo svolgono bene meritano capitale, non la disattenzione che hanno ricevuto negli ultimi anni. La nostra tesi è semplicemente che un aumento strutturale e del tutto prevedibile del volume di test richiesto da una società che invecchia — e dei macchinari, dei reagenti e dei materiali di consumo che quei test assorbono — non è riflesso nel prezzo della maggior parte delle società interessate.
Questo è il secondo di una serie di Niche Insight sul tema dell’invecchiamento. Il primo era dedicato a RSA e residenze per anziani. I prossimi articoli approfondiranno le società che offrono prodotti e servizi che aiutano le persone a vivere una vita più lunga, più sana, più confortevole e più attiva — dalla farmaceutica, la nutrizione e la cosmesi alle tecnologie per l’invecchiamento e al tempo libero. Si tratta di aree distinte, che condividono un driver demografico comune ma ben poco altro, e che contribuiscono così alla diversificazione del portafoglio e a correlazioni più basse all’interno del tema.
Ciò che la pandemia ha dato, e ciò che ha tolto
Nel 2020 e nel 2021, complice la pandemia di Covid, la diagnostica ha vissuto i due anni migliori della sua storia. Volumi di test che nessun sistema sanitario aveva mai contemplato sono stati ordinati, finanziati e pagati in tempi rapidissimi, e il settore ha risposto esattamente come gli era stato chiesto: ha acquistato analizzatori, assunto personale, aperto punti di prelievo e costruito capacità di analisi.
Il capitale ha seguito. Nel solo 2021 il private equity ha pagato 12,9 volte l’EBITDA per la francese Cerba e 13,3 volte per l’italiana Lifebrain, e 13,1 volte sono state pagate per Unilabs — la più grande operazione mai vista nel settore europeo dei laboratori — mentre Synlab, il maggiore operatore quotato d’Europa, sbarcava in Borsa a Francoforte.3 I laboratori sono stati, per un breve periodo, un settore di crescita con un multiplo da infrastruttura.
Poi i tamponi Covid sono finiti. I ricavi sono tornati verso il trend pre-pandemico, ma non la base di costi fissi, e nemmeno il debito contratto a fronte degli utili della pandemia. Gli operatori si sono diversificati in centinaia di test e screening aggiuntivi per difendere il margine di contribuzione, ma in molti casi ciò non è bastato a coprire i costi fissi delle sedi costruite per una pandemia. I centri di analisi hanno chiuso e i gruppi si sono consolidati. Synlab è stata ritirata dalla Borsa appena tre anni dopo la quotazione, e dallo stesso proprietario che l’aveva collocata.4
Non tutti ne sono usciti nelle stesse condizioni. Le società che si sono indebitate a fronte degli utili della pandemia sono cosa ben diversa dalle società che quegli utili li hanno semplicemente messi da parte. Eppure il mercato ha sottoposto a de-rating l’intero settore in modo indiscriminato e continua a prezzarlo come se la condizione normale dell’industria fosse quella prevalsa nel 2023, anziché quella che prevarrà tra cinque anni e oltre.
Contagio, senza nemmeno la parziale attenuante
Dopo il Covid è arrivato il caso Orpea. Quando il mercato ha riprezzato il comparto europeo quotato dell’invecchiamento dopo Les Fossoyeurs, ha riprezzato allo stesso modo cliniche, laboratori e RSA.
Eppure, qualunque giustificazione esista per uno sconto reputazionale sulle RSA in aree geografiche molto diverse tra loro, nulla di tutto ciò vale per un laboratorio che analizza campioni, che non ha ospiti e che non è mai stato accusato di nulla da nessuno. Qui lo sconto è contagio allo stato puro, senza nemmeno la parziale attenuante che gli investitori possono invocare per gli operatori di RSA.
I tempi stanno cambiando? Quanto sta pagando il mercato privato
Qualcosa sembra stia cambiando. Il divario tra il prezzo che gli asset diagnostici spuntano nelle operazioni di private equity e quanto costano in Borsa è eloquente.
Nel maggio 2026 Jardine Matheson ha concordato l’acquisizione di I-MED, il maggiore operatore di radiologia in Australia e Nuova Zelanda, da un venditore di private equity a un enterprise value di 2,4 miliardi di dollari — 11,5 volte l’EBITDA.5 Nelle stesse settimane QuidelOrtho, gruppo diagnostico statunitense le cui azioni hanno perso quasi il 90% in cinque anni, ha messo in vendita la propria divisione di test point-of-care a circa dieci volte il relativo EBITDA, con il private equity in corsa per aggiudicarsela.6
Le operazioni recenti e i processi di vendita di cui si ha notizia hanno quindi valutato gli asset diagnostici intorno a dieci-dodici volte l’EBITDA, mentre molte società quotate della sotto-nicchia diagnostica trattano a meno di cinque. Parte di quel divario potrebbe essere giustificata. I-MED, ad esempio, è più grande e meglio capitalizzata della maggior parte delle nostre partecipazioni, e il controllo di un asset merita un premio. Nemmeno quella differenza, tuttavia, vale cinque punti di multiplo sull’EBITDA.
Uno spread così ampio darà probabilmente ad altri acquirenti finanziari e strategici un incentivo a continuare a ritirare dalla Borsa gli operatori quotati.
Non deterremmo alcun titolo unicamente nell’attesa di un’offerta, e non sosterremmo che queste operazioni pongano un pavimento sotto il settore, ma sono un utile punto di riferimento per ciò che acquirenti strategici e finanziari sono stati disposti a pagare per asset diagnostici… e quel punto di riferimento è all’incirca il doppio del prezzo di Borsa.
La filiera dietro il test
Un test sembra una singola transazione. In realtà è una sequenza di sette o otto transazioni, e la società che esegue il test è soltanto l’ultima.
Qualcuno produce l’ago, la provetta e l’additivo al suo interno. Qualcuno trasporta il campione a temperatura controllata e registra quella temperatura. Qualcuno costruisce l’analizzatore e lo colloca nel laboratorio. Qualcuno fornisce il reagente, il calibratore e il materiale per il controllo di qualità che l’analizzatore consuma a ogni ciclo. Qualcuno fornisce il frigorifero e il congelatore a −80°C in cui ciò che resta del campione viene conservato, talvolta per anni, perché un regolatore lo richiede. E qualcuno fornisce il software che ricollega il tutto al medico prescrittore. La filiera equivalente nella diagnostica per immagini va dallo scanner e dai suoi rivelatori ai mezzi di contrasto e all’archiviazione delle immagini fino, sempre più spesso, alla refertazione a distanza.
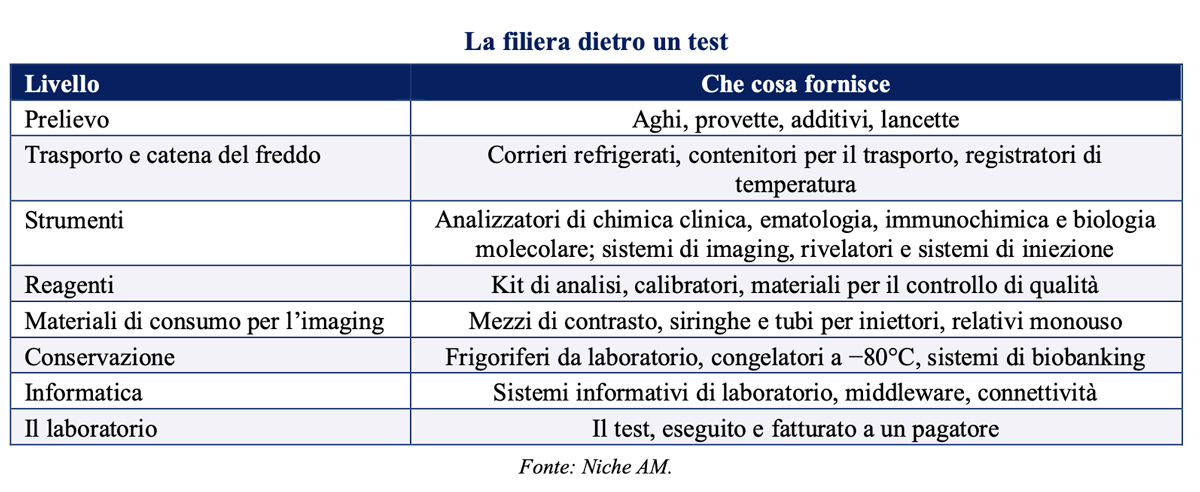
Fonte: Niche AM.
La correzione post-Covid è stata violenta lungo l’intera catena del valore, ma è a monte che, a nostro avviso, il mercato ha sbagliato di più.
La pandemia ha anticipato in un periodo molto breve diversi anni di domanda di strumenti; quando gli ordini si sono fermati, le vendite di beni strumentali sono crollate — in alcuni casi dell’80% o più — e il mercato ha valutato i produttori su quella voce crollata. Ma un analizzatore installato nel 2021 non scompare nel 2023. Consuma reagenti, controlli e assistenza per il resto del decennio, su un menu di test che nel frattempo è stato ampliato ben oltre quello per cui era stato acquistato.
Lo stesso vale per l’imaging: uno scanner si compra una volta e si ammortizza in anni; il mezzo di contrasto iniettato nel paziente si consuma a ogni esame, è prodotto secondo le regole farmaceutiche da un ristretto numero di società ed è fatturato per procedura. Poiché i volumi di esami crescono più velocemente della base installata di macchine, il livello dei materiali di consumo cresce più velocemente di quello delle apparecchiature. La stessa logica attraversa l’intera filiera: il rasoio è ciclico; la lametta no.
La base installata si comporta come una rendita molto più di quanto il mercato le riconosca. Reagenti e kit rappresentano circa il 69% del valore del mercato globale della diagnostica in vitro, contro circa il 31% degli strumenti. Su molte delle principali piattaforme, i reagenti di terzi non possono sostituire agevolmente i prodotti del costruttore. Ciò che l’acquirente compra davvero non è una macchina, ma anni di materiali di consumo ricorrenti.7
I materiali di consumo vengono spesso erroneamente presentati come “commodity” e valutati di conseguenza. È del tutto sbagliato, e un caso recente basta a confutare questa tesi.
Nel 2021 un singolo produttore ha notificato ai clienti problemi di fornitura delle provette per il prelievo di sangue. Entro gennaio 2022 la Food and Drug Administration statunitense aveva inserito ogni tipo di provetta per la raccolta di campioni ematici nella propria lista dei dispositivi carenti, e NHS England aveva dato istruzione a direttori sanitari, medici di base e laboratori di patologia di limitare con urgenza gli esami del sangue non essenziali per preservarne le scorte.8
Una provetta di plastica da pochi centesimi ha razionato i test diagnostici nei sistemi sanitari nazionali per buona parte di un anno. Così si presenta un input realmente concentrato e realmente non sostituibile, ed è una pessima descrizione di una commodity.
Questo schema si ripete nella maggior parte dei livelli. La refrigerazione da laboratorio e la conservazione a −80°C costituiscono un mercato globale in cui i primi cinque produttori, diversi dei quali giapponesi e cinesi, detengono circa il 60% dei volumi; il loro potere di mercato e la loro redditività sono determinati da requisiti di validazione, monitoraggio ed efficienza energetica che si inaspriscono anziché allentarsi.9
All’interno del tema dell’invecchiamento, dunque, cerchiamo opportunità d’investimento lungo l’intera filiera diagnostica, e non soltanto nei laboratori.
Un business migliore
Rispetto alle RSA, le barriere all’ingresso sono diverse ma non più basse. Il modello economico dei laboratori combina costi fissi elevati — analizzatori, accreditamento, sistemi informativi e una rete di raccolta dei campioni — con forti economie di densità: una volta che la piattaforma e la logistica esistono, i volumi incrementali portano un margine di contribuzione ben superiore alla media, e un nuovo entrante sottodimensionato non può eguagliarlo. Le analisi di efficienza sui laboratori di primo livello collocano la soglia di scala ottimale ben oltre i 150.000 test automatizzati l’anno — un livello che un piccolo sito indipendente non può raggiungere.10
Aspetto cruciale, nulla di tutto ciò richiede permessi urbanistici, anni di cantiere, onerosi contratti di locazione e/o un’elevata intensità di lavoro. A monte, negli strumenti e nei reagenti, la barriera è ancora diversa e almeno altrettanto alta: una base installata, un dossier di prodotto certificato e una rete di assistenza.
I costi di sostituzione sono elevati. Ospedali e assicuratori mettono effettivamente a gara i contratti di laboratorio, e li spostano. Ma flussi di campioni consolidati, accreditamento, integrazione dei sistemi informativi e rapporti con i medici sono difficili da scalzare, e un prescrittore che utilizza lo stesso laboratorio da un decennio raramente lo cambia solo per il prezzo.
La domanda alla base di cliniche e diagnostica è inoltre un po’ meno discrezionale rispetto a quella delle RSA. Un invito allo screening in Giappone, in Corea o in Italia non è qualcosa che una famiglia decide di acquistare: è un diritto ricorrente, finanziato con risorse pubbliche ed esteso all’intera popolazione, che arriva a prescindere dal fatto che qualcuno si sia sentito male, con un obiettivo di partecipazione fissato dal governo. L’invecchiamento aumenta poi in modo strutturale il numero di test per persona — più patologie croniche da monitorare, più farmaci da dosare, contatti più frequenti con il sistema sanitario — e ciascuno di quei test consuma una provetta, un reagente e una quota della vita utile di un analizzatore. La crescita dei volumi non dipende dal convincere un nonno o una nonna ad andare a vivere in una RSA.
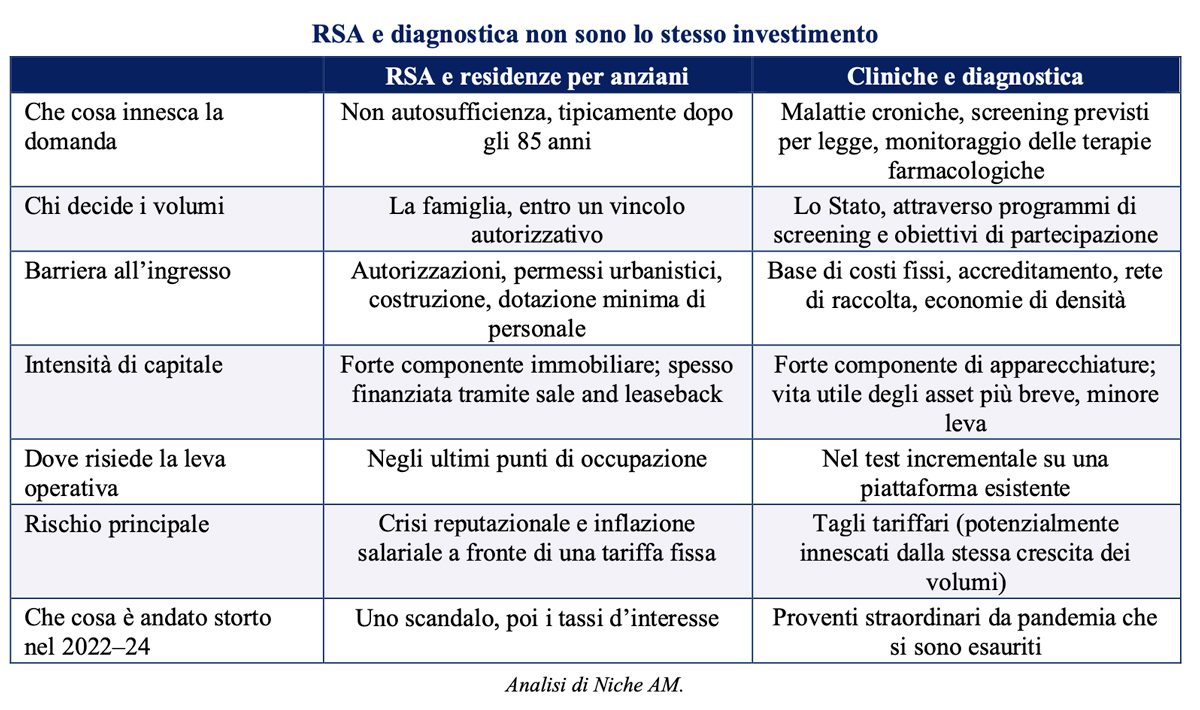
Poiché RSA e diagnostica vengono abitualmente accorpate — dai fornitori di indici, dai fondi tematici e, a nostro avviso, dal mercato che le ha sottoposte insieme a de-rating — abbiamo ritenuto utile illustrare nella tabella che segue in che cosa differiscono.
Tre fonti di domanda
1. L’invecchiamento aumenta l’intensità dei test, oltre al numero dei pazienti
L’aritmetica demografica illustrata nel primo articolo di questa serie — circa 830 milioni di persone di 65 anni o più oggi, circa 1,6 miliardi entro il 2050 e una coorte di over 80 che triplica fino a circa 426 milioni — qui conta in modo diverso. Una RSA ha bisogno che una persona diventi non autosufficiente. A un laboratorio basta che sviluppi una patologia cronica, e le patologie croniche arrivano decenni prima della fragilità. È una differenza strutturale tra le due sotto-nicchie: una RSA beneficia di un solo moltiplicatore demografico, il numero dei molto anziani. La diagnostica ne ha due — il numero degli anziani e il numero di test per anziano.
Più precisamente: per la diagnostica la prevalenza conta più dell’incidenza. Un diabetico appena diagnosticato genera una diagnosi. Un diabetico che sopravvive genera anni di monitoraggio dell’emoglobina glicata, della funzionalità renale e del profilo lipidico. Una sopravvivenza più lunga fa quindi crescere in modo composto i volumi diagnostici anche se il tasso al quale le persone si ammalano non aumenta affatto.
Il divario di morbilità discusso nel nostro primo articolo — 10,7 anni di vita trascorsi oggi in cattiva salute, contro 8,8 una generazione fa — è una curva di domanda per i test, e per le apparecchiature e i materiali di consumo che i test richiedono, tanto quanto lo è per l’assistenza.11
2. Lo screening è obbligatorio, o quasi
È la parte della sotto-nicchia che non ha equivalenti nelle RSA, ed è la ragione per cui trattiamo cliniche e diagnostica come un caso d’investimento a sé e non come una variante dello stesso. Nei mercati in cui investiamo, il volume dei test non è principalmente funzione della malattia. È funzione delle politiche pubbliche.
In Giappone, ad esempio, dal 2008 gli assicuratori sono tenuti per legge a offrire un check-up annuale — il tokutei kenshin — a ogni assicurato tra i 40 e i 74 anni, per lo screening del rischio metabolico e cardiovascolare, con un obbligo parallelo in capo ai datori di lavoro per i propri dipendenti. Paga l’assicuratore. La partecipazione ha raggiunto il 61,5% nell’anno chiuso a marzo 2025, dal 53,1% di sette anni prima, e resta al di sotto dell’obiettivo aggregato del 70% fissato dal governo: lo scarto è esso stesso una leva di policy che lo Stato si è impegnato ad azionare.12
In Corea, il National Health Insurance Service offre un esame generale dello stato di salute agli adulti assicurati a partire dai 20 anni, ogni due anni e annualmente per i lavoratori non impiegatizi, accanto a un distinto programma nazionale di screening oncologico che copre i tumori di stomaco, fegato, colon-retto, mammella, cervice uterina e polmone. Circa il 40% delle strutture mediche coreane è un fornitore designato, il che equivale a dire che lo Stato distribuisce questi volumi alla capacità privata.13
Nell’UE, gli Stati membri dovrebbero garantire che al 90% della popolazione idonea sia offerto lo screening per i tumori della mammella, della cervice uterina e del colon-retto, e dovrebbero procedere gradualmente verso programmi organizzati per i tumori del polmone, della prostata e, nei Paesi ad alta incidenza, dello stomaco. Sono stati impegnati circa 80 milioni di euro nell’ambito di EU4Health e ulteriori 95 milioni nell’ambito di Horizon Europe.14 Il 90% è chiaramente un obiettivo riferito agli inviti, non un tasso di adesione, ma ciò che conta è la direzione di marcia.
In Indonesia, nel febbraio 2025 il governo ha lanciato Cek Kesehatan Gratis, un controllo sanitario nazionale gratuito offerto a ogni cittadino in prossimità del compleanno. È rivolto esplicitamente a quel 70% circa della popolazione che il ministero della Salute ritiene non possa altrimenti permettersi un check-up — 200 milioni di persone in cinque anni — ed è erogato attraverso circa 10.000 centri sanitari di comunità a gestione statale e 20.000 cliniche private. Nel primo anno ha sottoposto a screening oltre 70 milioni di persone, circa un quarto della popolazione; l’obiettivo per il 2026 è di 136 milioni.15
La capacità diagnostica sarà un vincolo evidente per programmi di queste dimensioni, ma la capacità diagnostica è esattamente ciò che possediamo o puntiamo a possedere. Un programma di questa scala è anche un ordine di apparecchiature e un programma di investimenti per l’intera filiera diagnostica: sottoporre a screening 136 milioni di persone richiede analizzatori, reagenti, sistemi di imaging e conservazione a freddo che oggi nel Paese non esistono.
Lo screening non si esaurisce in un solo test
Quest’ultimo punto merita di essere isolato, perché è il meccanismo che rende i programmi pubblici di screening più preziosi per un’azienda diagnostica di quanto suggeriscano i loro volumi nominali. Uno screening nazionale genera un primo test. Un risultato anomalo genera poi una seconda catena di attività: esami del sangue di conferma, imaging, anatomia patologica, valutazione specialistica e, se inizia una terapia, un monitoraggio ricorrente per tutto il tempo in cui il paziente la segue.
La diagnostica si colloca quindi su entrambi i lati dello screening imposto dallo Stato — prima, per individuare la malattia, e dopo, per gestirla. La rilevanza economica di un programma di screening va ben oltre il singolo test che compare nella voce di bilancio pubblico.
Nessuno di questi programmi pubblici è stato concepito per arricchire gli azionisti, e nessuno ha la certezza di raggiungere i propri obiettivi. Tuttavia sono previsti dalla legge vigente, finanziati nell’ambito dei bilanci esistenti e accompagnati da obiettivi di partecipazione pubblicati. Ciò che dimostrano è che in questa sotto-nicchia lo Stato non è soltanto un pagatore, come accade nelle RSA: è il soggetto che genera la domanda.
Nelle RSA lo Stato paga. Nella diagnostica, oltre a pagare, prescrive.
3. Uno strato più piccolo di domanda privata, che consideriamo un potenziale aggiuntivo e non la tesi
Sotto i volumi previsti per legge si colloca un secondo strato di domanda, in più rapida crescita ma molto più piccolo, che non ha nulla a che vedere né con la fragilità né con le politiche pubbliche: check-up preventivi e test effettuati su iniziativa personale, acquistati e pagati dal paziente. Le persone sono più ricche, meglio informate e più ansiose per la propria salute di qualsiasi generazione precedente, e una quota crescente dei test viene acquistata anziché prescritta.
Un ampio studio trasversale ha rilevato che la gravità della “cybercondria” — la ricerca ripetuta di informazioni sanitarie online che aumenta l’ansia anziché alleviarla — prediceva in modo indipendente un maggiore ricorso a medici di famiglia, specialisti, ricoveri ospedalieri e servizi di emergenza, anche dopo aver controllato per l’ansia per la salute in sé e per le variabili sociodemografiche e di stato di salute.16
Non costruiamo su questo la nostra tesi d’investimento. Si tratta tuttavia di volumi incrementali, autofinanziati e ad alto margine, che arrivano su una base di costi fissi già esistente — in altre parole, un potenziale aggiuntivo opzionale.17
Il lato dell’offerta: la capacità si sta razionalizzando
Fin qui si è parlato di domanda in crescita. L’altra metà del caso d’investimento riguarda l’offerta, anch’essa sostenuta da driver positivi.
La capacità costruita per la pandemia di Covid viene rimossa, e in diversi mercati i fornitori sottodimensionati stanno uscendo o si stanno consolidando. Il risultato non è necessariamente la scarsità, ma più volumi che transitano attraverso piattaforme a costi fissi meno numerose e più grandi.
Le pressioni differiscono da mercato a mercato, ma vanno nella stessa direzione. Dove un pagatore pubblico ha tagliato pesantemente le tariffe — la Francia è il caso più evidente, con riduzioni cumulate di oltre un quinto in meno di due anni — una base frammentata di oltre 4.220 sedi di laboratori privati non può assorbire il taglio su una base di costi fissi, ed è destinata verosimilmente a ridursi in misura marcata.18 Dove il vincolo è demografico anziché di finanza pubblica, l’effetto è lo stesso per una via diversa: in Giappone le chiusure e i fallimenti di strutture mediche hanno toccato un record nel 2025, e oltre la metà dei titolari di cliniche ha più di settant’anni, sicché gran parte di ciò che chiude è pensionamento senza successione, non fallimento.19 In entrambi i casi la capacità esce dall’estremità meno efficiente — studi a sede unica, gestiti dal titolare, senza possibilità di ripartire i costi fissi — in mercati in cui la domanda di quella capacità è destinata con certezza a crescere.
La regolamentazione sta chiudendo la porta alle spalle degli incumbent
In Europa la barriera all’ingresso nella filiera è appena stata alzata per legge. Con la vecchia direttiva sui dispositivi diagnostici in vitro, circa l’80% dei prodotti diagnostici era autocertificato dai produttori. Con il Regolamento sui dispositivi medico-diagnostici in vitro (IVDR) quel rapporto si è all’incirca invertito: circa l’80% richiede ora la certificazione di un organismo notificato, nella maggior parte dei casi per la prima volta, a un costo che va da decine a ben oltre centomila euro per linea di prodotto. Le scadenze transitorie sono state prorogate tre volte — a fine 2027, 2028 e 2029 a seconda della classe di rischio — per la semplice ragione che in Europa non c’è sufficiente capacità presso gli organismi notificati per certificare i prodotti esistenti.20
L’intento è la sicurezza del paziente, e non lo mettiamo in discussione. L’effetto commerciale è un costo di conformità pressoché fisso per linea di prodotto, imposto a un settore in cui moltissime linee di prodotto appartengono a piccoli produttori. Questi ritirano i prodotti, si vendono o smettono di svilupparne di nuovi. La concentrazione aumenta.
Per il momento il lavoro resta un vincolo (ma l’IA incombe)
Come nelle RSA, un altro vincolo di capacità sono le persone — almeno per il momento, e prima che l’IA venga eventualmente utilizzata per sostituire il lavoro. I tassi di posti vacanti nei laboratori clinici sono scesi dal picco del 2020–2022, ma restano al di sopra dei livelli pre-pandemici in tutto il mondo sviluppato, e il bacino di tecnici di laboratorio in formazione non si è ampliato di pari passo. Le proiezioni sulla forza lavoro medica vanno nella stessa direzione: i modelli statunitensi elaborati prima dell’IA indicano entro il 2033 una carenza dell’ordine delle decine di migliaia di unità nel raggruppamento specialistico che comprende radiologi e patologi, mentre i volumi di imaging continuano a crescere.21 Un concorrente non può aprire un laboratorio o una sala di refertazione che non è in grado di dotare di personale (la stessa barriera all’ingresso che abbiamo descritto per le RSA).
Che cosa il pagatore concede, e che cosa no
Sarebbe facile, e sbagliato, concludere da quanto precede che un’offerta in contrazione a fronte di una domanda in crescita produca potere di determinazione dei prezzi. In un settore regolamentato non è così, o almeno non direttamente.
Dove è lo Stato a fissare la tariffa, una riduzione della capacità migliora l’utilizzo e i margini di chi sopravvive; non fa salire il prezzo. La Francia lo ha dimostrato nel modo più netto possibile: i volumi sono saliti, e il prezzo è sceso proprio perché i volumi sono saliti. È il bilancio pubblico, non il mercato, a determinare i ricavi. Un pagatore pubblico sotto pressione fiscale non ha alcun incentivo a indicizzare la tariffa di un laboratorio ai suoi costi.
In questa nicchia di mercato, quindi, il rendimento non viene dal prezzo. Viene da altre tre fonti. In primo luogo i volumi, che crescono strutturalmente e che il pagatore pubblico promuove attivamente attraverso obiettivi di partecipazione pur mettendo un tetto al prezzo unitario. In secondo luogo la leva operativa: in un business con costi fissi elevati e forti economie di densità, i volumi incrementali che arrivano su una piattaforma esistente portano un margine di contribuzione di gran lunga superiore alla media, per cui una tariffa piatta e un numero crescente di campioni si traducono in espansione dei margini. In terzo luogo il consolidamento: quando le sedi sottodimensionate chiudono, i loro volumi non scompaiono — migrano verso le reti che sopravvivono.
È verosimilmente un meccanismo meno entusiasmante del pricing, ma può comunque rivelarsi affidabile, ed è in molti casi disponibile oggi a quattro-cinque volte l’EBITDA.
È anche parte del motivo per cui guardiamo ai produttori accanto ai fornitori di servizi: un produttore di strumenti o di materiali di consumo viene pagato perché il test viene eseguito, non in base alla tariffa alla quale quel test viene rimborsato.
La logica è lineare. Un laboratorio che subisce un taglio di quanto lo Stato gli riconosce continua a prelevare lo stesso sangue, a eseguire gli stessi saggi e ad acquistare le stesse provette, gli stessi aghi e gli stessi reagenti. I volumi — la metà dell’equazione che sta crescendo — attraversano l’intera filiera. Il prezzo viene fissato all’ultimo passaggio, dove il servizio è fatturato a un pagatore. Più si risale a monte, più il caso d’investimento si sposta dalle logiche del rimborso a quelle della base installata e dei volumi.
È un vantaggio che non vorremmo sopravvalutare. Un laboratorio a cui è stata tagliata la tariffa negozia più duramente con i fornitori, ricorre alle gare in modo più aggressivo ed è più disposto a passare a una piattaforma più economica al rinnovo del contratto. La pressione risale effettivamente la filiera; semplicemente viaggia lentamente e arriva diluita. Nell’arco di un intero ciclo tariffario il fornitore trattiene una quota della crescita dei volumi maggiore rispetto al fornitore di servizi — non tutta.22
Perché adesso?
Non è nostro mestiere fare market timing. A nostro avviso, la domanda più circoscritta su cui vale la pena esprimerci è che cosa sia cambiato.
Ciò che è cambiato è che la distorsione della pandemia è in gran parte uscita dai numeri, ma non dal multiplo. La base di confronto rispetto al 2020 e al 2021 è ora pulita: i ricavi del 2025 e del 2026 sono ricavi non-Covid, che crescono a tassi non-Covid. La capacità costruita per la pandemia sta chiudendo da tre anni, e i programmi di screening vengono ampliati nella maggior parte dei mercati.
C’è forse un elemento di “timing”, che consideriamo tuttavia più un’aspettativa che un modo per battere il mercato in astuzia. Una grande quantità di apparecchiature diagnostiche è stata installata nel 2020 e nel 2021, e parte di quella base installata si sta ora avvicinando al periodo in cui i laboratori tipicamente rivalutano, aggiornano o sostituiscono le piattaforme. Se è così, la voce delle vendite di beni strumentali crollata dopo la pandemia potrebbe risalire, più o meno gradualmente, dai minimi di valutazione. Lo trattiamo come un potenziale aggiuntivo, non come lo scenario centrale.
Chiaramente, nulla di tutto ciò è una novità per chi segue il settore, eppure il settore non ha ancora visto un re-rating.
Rischi per la tesi d’investimento
Quattro sviluppi potrebbero erodere la tesi. Come per le RSA, il ribasso potrebbe essere limitato dal fatto di detenere società a buon mercato e profittevoli, con cassa netta o che trattano vicino al valore dei loro attivi tangibili.
1. Il pagatore stringe ancora di più. È il primo rischio per probabilità e per impatto, e la Francia ne ha già dimostrato il meccanismo: la crescita dei volumi invita a tagli tariffari anziché a una spesa maggiore, e un pagatore pubblico sotto pressione fiscale ha tutto l’interesse a mantenere invariato il budget. La nostra difesa non è l’ottimismo sulle finanze pubbliche, ma l’esposizione a: operatori con la densità necessaria ad assorbire tagli di prezzo che i concorrenti sottodimensionati non possono sostenere; parti della filiera più lontane dalla tariffa; e società che trattano vicino o al di sotto del patrimonio netto tangibile.
2. L’IA. Due recenti studi pubblicati su Nature hanno riportato che sistemi specialistici di IA medica eguagliano o superano i medici in simulazioni controllate.23 Eppure una macchina che ragiona meglio di un medico su quale patologia diagnosticare resta una macchina che genera ulteriori campioni e test; non preleva il sangue, non produce un reagente e non fa funzionare un analizzatore da sola. A rischio potrebbero essere i medici (il lavoro), non l’industria diagnostica e i suoi azionisti. D’altra parte, se l’intelligenza artificiale consente a un radiologo di refertare più esami all’ora, la capacità effettiva di un centro di imaging aumenta senza che venga acquistato un nuovo scanner — il che è positivo per il centro di imaging ma verosimilmente meno per i fornitori di scanner.
3. I test escono dal laboratorio centrale. Dispositivi point-of-care, kit di autoprelievo e test domiciliari spostano volumi dalla piattaforma centralizzata su cui si regge il modello economico dei laboratori. È un rischio strutturale reale, specifico per le reti di laboratori, ed è una delle ragioni per cui guardiamo anche ai produttori degli strumenti e dei reagenti che i test decentralizzati devono comunque consumare. I test complessi, ad alta criticità e di conferma restano centralizzati per ragioni di accreditamento e di costo.
4. Il consolidamento non avviene. La nostra tesi sui margini presuppone che i volumi liberati dalle sedi che chiudono migrino verso operatori di scala. In alcuni mercati quella migrazione potrebbe essere più lenta e meno completa di quanto ipotizziamo.
E un rischio al rialzo, che preferiremmo non vedere concretizzarsi. Nessuno vuole un’altra pandemia, e non ne stiamo prevedendo una. Ma la possibilità è reale, e in tal caso questa nicchia sarebbe una delle parti del mercato azionario che terrebbero meglio.
Investment Conclusion
Una parte sostanziale della crescita della diagnostica nel mondo è secolare e trainata da demografia, leggi, politiche di rimborso e obiettivi di partecipazione, anziché dal ciclo economico, notoriamente volubile. L’invecchiamento aumenta l’intensità dei test per paziente, oltre al numero dei pazienti. La capacità si sta razionalizzando, per cui una quota maggiore dei volumi in crescita transita attraverso un numero inferiore di piattaforme a costi fissi. E molte delle società posizionate per elaborare quei volumi — insieme alla filiera che le rifornisce — trattano a meno di cinque volte l’EBITDA e/o al di sotto del valore dei loro attivi tangibili.
Il mercato ha sottoposto questo business a de-rating per la scomparsa dei test Covid. Non ha ancora riprezzato la base installata, i volumi strutturali di screening né il consolidamento che il Covid ha lasciato dietro di sé.
Fonti e note
1 Cfr. ad esempio Yuval Noah Harari, Homo Deus: A Brief History of Tomorrow (2015).
2 Niche AM e LSEG.
3 IMAP, Deep Dive into M&A Activity in the European Healthcare Services Industry (2023).
4 Bloomberg, 13 marzo 2023, e Debtwire / ION Analytics, febbraio 2024.
5 Accordo di Jardine Matheson Holdings per l’acquisizione di I-MED Radiology Network da Permira, annunciato il 25 maggio 2026 a un enterprise value di 2,4 miliardi di USD, pari a 11,5 volte l’EBITDA previsto per i dodici mesi a giugno 2026, esclusa la partecipazione di minoranza in Harrison AI. I-MED gestisce 215 centri di imaging, esegue oltre sette milioni di procedure l’anno e nei cinque anni precedenti ha registrato una crescita composta di ricavi ed EBITDA rispettivamente dell’11% e del 12% (Nikkei Asia, 25 maggio 2026).
6 Oliver Barnes e Antoine Gara, “QuidelOrtho looks to sell testing unit as PE circles healthcare companies”, Financial Times, 27 giugno 2026. Secondo quanto riportato, il processo di vendita punta a circa 1,5 miliardi di USD a fronte di circa 150 milioni di USD di EBITDA divisionale, con una capitalizzazione di mercato del gruppo di circa 940 milioni di USD e un debito netto di 2,6 miliardi di USD derivante dall’acquisizione di Ortho Clinical Diagnostics nel 2021.
7 Ripartizione per segmento tra reagenti e kit e strumenti secondo Grand View Research e MarketsandMarkets per il 2024-2025. Sulla struttura a sistema chiuso, sui contratti di fornitura di saggi a cinque-sette anni e sulla concentrazione di circa metà del mercato globale della diagnostica in vitro in quattro produttori, Bernstein Research, approfondimento sul mercato globale della diagnostica in vitro (2023).
8 Food and Drug Administration statunitense, lista delle carenze di dispositivi medici, 19 gennaio 2022; NHS England, novembre 2021.
9 GMInsights, Ultra-low Temperature Freezers Market (2026).
10 “Defining the Optimal Size of Medical Laboratories at the Primary Level of Health Care with Data Envelopment Analysis”, Acta Clinica Croatica (2019), e Rezaee et al., “Activity-based cost analysis of laboratory tests in clinical chemistry”, Clinical Biochemistry (2021).
11 “Global, regional, and national trends in the morbidity gap”, The Lancet Public Health, 21 luglio 2026; analisi dell’Institute for Health Metrics and Evaluation.
12 Ministero della Salute, del Lavoro e del Welfare del Giappone, Specific Health Checkups and Specific Health Guidance.
13 National Health Insurance Service della Corea; “National General Health Screening Program in Korea: history, current status, and future direction”, Precision and Future Medicine (2022); “Current Status of the National Cancer Screening Program in Korea”, Journal of Preventive Medicine and Public Health (2025).
14 Raccomandazione del Consiglio del 9 dicembre 2022 relativa al rafforzamento della prevenzione attraverso l’individuazione precoce: un nuovo approccio dell’UE allo screening dei tumori, che sostituisce la raccomandazione 2003/878/CE (GU C 473 del 13.12.2022); Commissione europea, Piano europeo di lotta contro il cancro, iniziative faro.
15 Ministero della Salute indonesiano, programma Cek Kesehatan Gratis, lanciato il 10 febbraio 2025; comunicato del ministero del 10 febbraio 2026, che riporta 70 milioni di partecipanti nel 2025 attraverso 10.225 centri sanitari di comunità e l’obiettivo di 136 milioni per il 2026; GovInsider, aprile 2026; Nikkei Asia, 15 gennaio 2025.
16 Jankowski et al., “Cyberchondria severity and utilization of health services in Polish society”, BMC Public Health 24 (2024). Cfr. anche Tyrer et al., “Increase in the prevalence of health anxiety in medical clinics: possible cyberchondria”, International Journal of Social Psychiatry 65 (2019), che ha rilevato un aumento della prevalenza dell’ansia per la salute negli ambulatori medici del Regno Unito dal 14,9% al 19,9% in quattro anni; e, sulla commercializzazione della diagnostica a pagamento privato, Kathleen Baird-Murray, “The London members’ clubs joining the wellness revolution”, Financial Times, 28 luglio 2026.
17 Esiste anche una legittima obiezione di sanità pubblica, secondo cui gran parte di questi test è superflua, genera falsi positivi e assorbe capacità che dovrebbe essere destinata altrove. Cfr. H. G. Welch e W. C. Black, “Overdiagnosis in Cancer”, Journal of the National Cancer Institute 102 (2010); cfr. anche i criteri dello UK National Screening Committee per valutare la fattibilità, l’efficacia e l’appropriatezza di un programma di screening.
18 Protocole d’accord triennal sur la biologie médicale 2024-2026, sottoscritto tra l’UNCAM e i sindacati rappresentativi dei direttori di laboratorio nel luglio 2023; decisione della Caisse nationale de l’assurance maladie pubblicata nel Journal Officiel del 3 settembre 2024; interrogazioni scritte all’Assemblea nazionale francese nn. 588, 993 e 2893 (2024); Xerfi, Le marché des laboratoires de biologie médicale (2025).
19 Teikoku Databank; Tokyo Shoko Research (maggio 2026), riportato da The Japan Times, 4 maggio 2026; Ministero della Salute, del Lavoro e del Welfare del Giappone.
20 Regolamento (UE) 2017/746 relativo ai dispositivi medico-diagnostici in vitro, come modificato dai regolamenti (UE) 2022/112 e (UE) 2024/1860; indagini di MedTech Europe sul grado di preparazione all’IVDR e sulla dismissione di prodotti, 2022-2025.
21 American Society for Clinical Pathology, 2024 Vacancy Survey of Medical Laboratories in the United States, American Journal of Clinical Pathology (2025).
22 Protocole d’accord triennal sur la biologie médicale 2024-2026.
23 Michael Peel, “AI medical tools match or surpass doctors for advice”, Financial Times, 17 giugno 2026, che riferisce di due studi pubblicati su Nature: Mira, sviluppato presso la TUD Dresden University of Technology e l’Università di Heidelberg, e Amie di Google, con i commenti di Catherine Pope (Oxford), Julie Jacko (Edimburgo) e Wei Xing (Sheffield). Cfr. anche Deena Mousa, “AI isn’t replacing radiologists”, Works in Progress (settembre 2025), e “AI solutions to the radiology workforce shortage”, npj Health Systems (2025).
Avvertenze legali
Il presente documento, unitamente a qualsiasi presentazione e materiale correlato, è destinato esclusivamente a finalità di marketing e informative. Non è un documento giuridicamente vincolante, non contiene alcuna dichiarazione e non costituisce un’offerta o un invito a investire in alcuno dei fondi di Niche Asset Management Ltd. (il “Fondo”). Non costituisce inoltre una sollecitazione a tale offerta o invito, né può essere considerato parte di essi o della loro distribuzione in relazione a qualsiasi contratto relativo al Fondo. Il presente documento, ogni presentazione effettuata unitamente ad esso e ogni materiale correlato hanno carattere preliminare e finalità meramente informative. Non costituiscono un documento d’offerta, non contengono alcuna dichiarazione e non costituiscono né formano parte di un’offerta o di un invito a sottoscrivere alcuno dei fondi Niche (ciascuno, il “Fondo”). Non costituiscono inoltre né formano parte di alcuna sollecitazione relativa a tale offerta o invito, né essi (o parte di essi), né il fatto della loro distribuzione, costituiscono la base di, o possono essere utilizzati in relazione a, qualsiasi contratto ad essi riferito. Le informazioni contenute nel presente documento sono state raccolte esclusivamente da Niche Asset Management Ltd (nota come “Niche AM”), autorizzata e regolamentata dalla Financial Conduct Authority (RN783048) e registrata in Inghilterra e Galles con il n. 10805355. Le informazioni e le opinioni contenute nel presente documento non intendono essere complete e possono essere modificate in qualsiasi momento. Non viene rilasciata alcuna dichiarazione, garanzia o impegno, espresso o implicito, circa l’accuratezza delle informazioni o delle opinioni contenute nel presente documento, e Niche Asset Management Ltd e/o i suoi soci non accettano alcuna responsabilità in merito all’accuratezza e alla completezza delle informazioni. Gli investimenti nei fondi sono soggetti ai rischi di mercato, inclusa la potenziale perdita del capitale.
La strategia d’investimento del Fondo è speculativa e comporta un rischio significativo di perdere parte o la totalità del capitale investito. Fattori di rischio di mercato, politici, di controparte, di liquidità e di altra natura possono avere un impatto significativo sugli obiettivi d’investimento del Fondo, mentre i rendimenti passati non sono una guida né un’indicazione dei risultati futuri. La distribuzione del presente documento e l’offerta delle quote del Fondo possono essere soggette a restrizioni di legge in talune giurisdizioni; chiunque entri in possesso del presente documento è pertanto tenuto a conoscere e rispettare le leggi e i regolamenti applicabili. I fondi di Niche AM non sono ancora disponibili per la distribuzione in tutti i Paesi. I potenziali investitori sono invitati a contattare Niche AM per verificare i Paesi di registrazione. Il mancato rispetto di tali restrizioni può costituire una violazione delle leggi di tale giurisdizione. È inoltre vietata la riproduzione di queste informazioni, in tutto o in parte, senza il preventivo consenso di Niche AM. Il presente documento può essere comunicato o trasmesso esclusivamente a soggetti ai quali Niche AM è autorizzata a comunicare promozioni finanziarie ai sensi di un’esenzione prevista dal Capitolo 4.12 del Conduct of Business Sourcebook (“COBS”) (“Destinatari Autorizzati”). Inoltre, nessun soggetto non autorizzato può comunicare il presente documento o altrimenti promuovere i Fondi o le relative quote a un soggetto nel Regno Unito, salvo che tale soggetto sia (a) un Destinatario Autorizzato o (b) un soggetto al quale un soggetto autorizzato può comunicare promozioni finanziarie relative al Fondo o promuovere il Fondo ai sensi delle regole COBS 4.12 applicabili a tale soggetto autorizzato. I titoli menzionati nel presente documento non sono stati registrati ai sensi del Securities Act del 1933 (il “1933 Act”) né ai sensi delle leggi sui titoli di qualsiasi altra giurisdizione statunitense.
Tali titoli non possono essere venduti o trasferiti a soggetti statunitensi salvo che tale vendita o trasferimento sia registrato ai sensi del 1933 Act o ne sia esente. Il presente documento è una comunicazione di marketing destinata esclusivamente a investitori professionali. Si raccomanda ai potenziali investitori di leggere attentamente i Prospetti e i Documenti contenenti le informazioni chiave per gli investitori (KIID) per tutti i dettagli, inclusi i fattori di rischio e le commissioni, prima di assumere qualsiasi decisione d’investimento definitiva.
Prospetti, supplementi, KIID e una Sintesi dei diritti degli investitori sono disponibili gratuitamente all’indirizzo https://nichejungle.com/regulatorydocuments e su https://nicheam.com/legal.
Ti piacciono i nostri Niche Insight? Leggine altri qui
Seguici su LinkedIn
Niche Asset Management Limited
Autorizzata e regolamentata dalla Financial Conduct Authority
17 Lennox Garden, Londra SW1X 0DB — Registrata in Inghilterra — n. 10805355

