

Le grandi opportunità non costano poco
E quando arrivano davvero in Borsa, ci trovano molto spesso esausti, sopraffatti dalla paura e con l’avidità riposta da tempo sotto il letto.
L’obiettivo dei progetti NicheJungle è offrire agli investitori un’esposizione ad aree deep value uniche, alle quali sarebbe altrimenti impossibile accedere. NicheJungle lancia prodotti basati su profili rischio/rendimento molto interessanti. Al momento del lancio, queste aree sono trascurate e stagnanti, senza alcun interesse da parte degli investitori. NicheJungle non cerca di anticipare i tempi della ripresa: questa scelta spetta agli investitori, che decidono in quale progetto investire. Forniamo tutte le informazioni necessarie al lancio e teniamo costantemente aggiornati gli investitori.
Le small cap infrastrutturali indonesiane sono uno di questi progetti. Lo abbiamo lanciato 3 anni fa, quando il mercato era profondamente sottovalutato. Dopo 3 anni, la performance del progetto resta in territorio negativo, anche se in misura nettamente inferiore rispetto all’indice MSCI Indonesia Small Cap (e non esistono prodotti attivi in questa specifica nicchia). Di seguito un aggiornamento, ormai doveroso, alla luce degli eventi recenti.
Venerdì 16 ottobre il principale indice indonesiano ha perso oltre l’11% in una sola seduta, la peggiore da gennaio 1998, nel pieno della crisi finanziaria asiatica. La perdita da inizio anno supera così il 40% e il rendimento a 10 anni torna in territorio negativo, nonostante nello stesso periodo il PIL del Paese sia raddoppiato. Se guardiamo alle small cap indonesiane, il rendimento è negativo persino su un orizzonte di 20 anni. Per confronto, nello stesso periodo le small cap indiane sono quasi quadruplicate. E, giusto per ricordare come si comportano i mercati emergenti, gran parte di questo rialzo si è concentrata in una finestra di 5 anni, dal 2020 al 2025.
L’Indonesia è una grande democrazia, dotata di enormi risorse naturali. Vanta una demografia favorevole, cresce con regolarità del 5/6% l’anno e mantiene un debito pubblico contenuto e un basso deficit di bilancio.
Che cosa sta succedendo, dunque?
In sintesi
- Il nuovo governo del presidente Prabowo ha commesso una serie di passi falsi, promuovendo politiche accolte male sia dagli investitori sia da gran parte della popolazione.
- MSCI ha avviato una dura battaglia per migliorare la governance del mercato indonesiano, riducendo il rischio che i titoli vengano manipolati per entrare artificialmente nell’indice, costringendo così i gestori passivi a detenerli in portafoglio. Negli ultimi anni ci sono stati 5 casi di questo tipo (DSSA IJ, BREN IJ, CUAN IJ, AMMN IJ, TPIA IJ). La battaglia è iniziata mesi fa ed è stata incessante. A ogni capitolo, il mercato è crollato. Prima MSCI ha espresso preoccupazione per la concentrazione e le anomalie di negoziazione su alcuni titoli, minacciando di declassare il Paese a Frontier Market (fine 2025). Poi ha congelato il peso dei titoli indonesiani nell’indice (gennaio 2026). In seguito ha tagliato drasticamente il peso dell’Indonesia nei suoi indici Global ed Emerging Markets (maggio 2026). Venerdì 16, nell’ultimo capitolo, ha avviato una procedura per spostare il Paese non tra i Frontier Markets, ma nella categoria “Standalone”, insieme a Paesi come Russia, Ucraina, Libano, Nigeria, Zimbabwe, Palestina e Argentina.
Quanto al primo punto, Prabowo ha recentemente rivisto alcune delle sue politiche e nominato tecnocrati stimati al Ministero delle Finanze e alla guida della Banca Centrale. Pur persistendo alcuni atteggiamenti interventisti e autoritari, Prabowo si è dimostrato pragmatico e capace di ascoltare la popolazione e gli investitori.
Quanto al secondo punto, le autorità di Borsa, spinte e sostenute dal governo, si sono subito messe al lavoro per soddisfare le richieste di MSCI. In particolare, queste richieste riguardano:
- rendere trasparenti i libri soci, per verificare l’effettivo flottante utilizzato nel calcolo del peso nell’indice;
- individuare e perseguire tutti i comportamenti di mercato che distorcono i prezzi; e
- aumentare il flottante minimo richiesto per restare quotati.
Tuttavia, fino a giovedì non era stata intrapresa alcuna azione concreta contro chi aveva messo in atto queste pratiche fraudolente. Inoltre, sebbene le scadenze per aumentare il flottante minimo (dal 7,5% al 15%) fossero state fissate in linea con le richieste di MSCI, si aveva la sensazione che la prima scadenza, prevista per il 31 marzo 2027, potesse essere prorogata. MSCI ha percepito questo atteggiamento come un’adesione solo di facciata e ha tirato fuori il bazooka, minacciando l’azione più drastica a sua disposizione.
In una risposta mirata, venerdì l’autorità di Borsa indonesiana ha inflitto pesanti sanzioni (oltre 117 milioni di dollari) a 3 soggetti ritenuti colpevoli di manipolazione del mercato. Contestualmente, sono state confermate le scadenze per l’aumento del flottante. Non a caso, la prima scadenza (31 marzo 2027) cade esattamente un mese prima della chiusura del periodo di consultazione di MSCI, lasciando a MSCI il tempo di vedere quali azioni verranno intraprese contro le società inadempienti.
La proposta di MSCI è infatti, al momento, una consultazione aperta fino al 30 aprile 2027 (con decisione finale attesa entro giugno 2027). L’Indonesia ha quindi un orizzonte temporale concreto per attuare le riforme richieste ed evitare un declassamento definitivo.
La posizione di MSCI è inattesa e molto aggressiva, senza precedenti nei confronti di un Paese importante come l’Indonesia, con una capitalizzazione di mercato ben superiore al mezzo trilione di dollari. Riteniamo che la ragione stia nell’enorme peso che la gestione passiva ha assunto oggi, insieme ai casi eclatanti avvenuti in Indonesia negli ultimi anni sotto lo sguardo passivo delle autorità locali. La decisione di MSCI è una misura estrema, volta a ottenere risultati concreti e a restituire credibilità alle proprie procedure.
È interesse di entrambe le parti, MSCI e Indonesia, risolvere la situazione preservando lo status quo. Vale la pena ricordare che FTSE, l’altro grande provider di indici, ha recentemente confermato la permanenza dell’Indonesia tra gli Emerging Markets a seguito delle misure regolamentari adottate dalle autorità indonesiane.
Cosa significherebbe in pratica lo spostamento nella categoria Standalone?
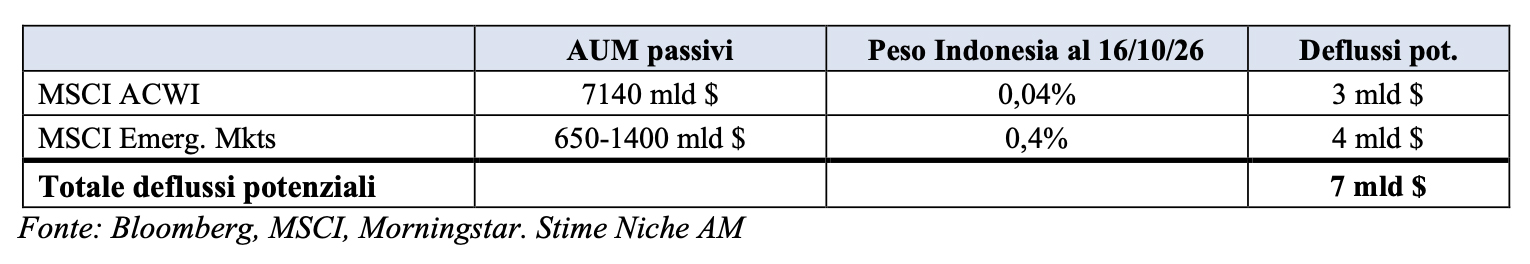
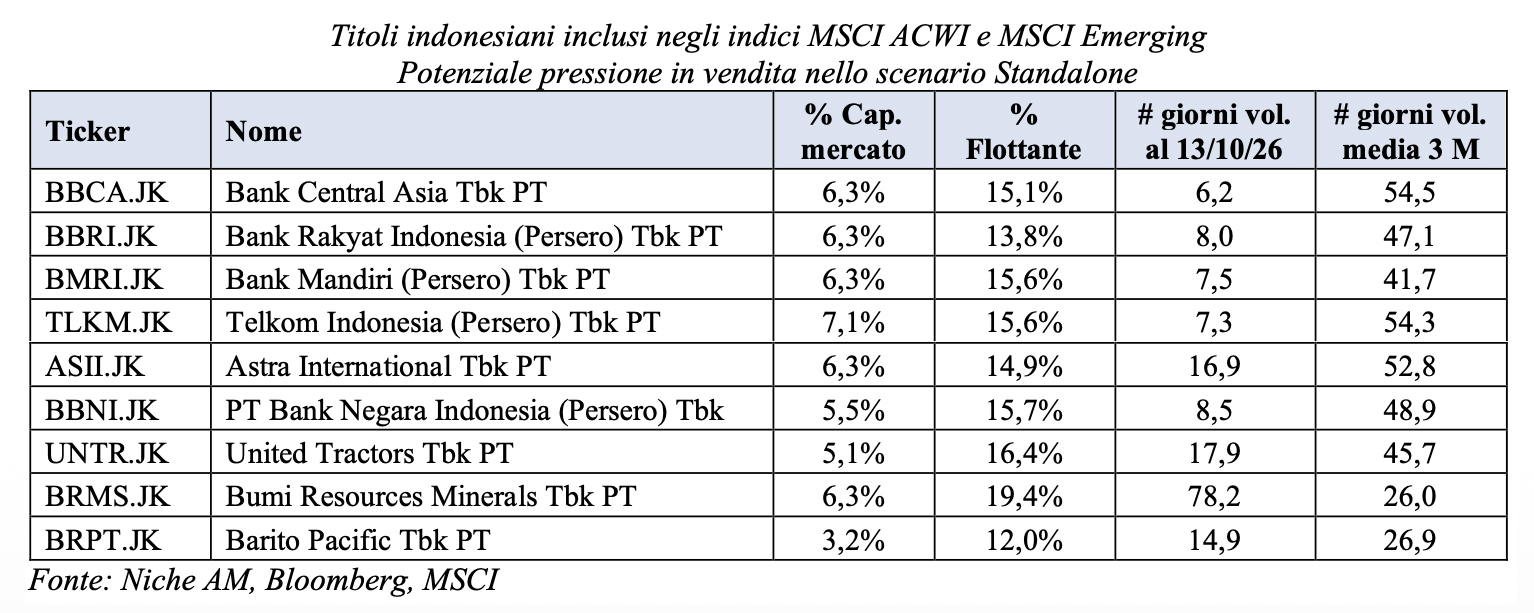
Significherebbe l’esclusione dei 9 titoli che oggi fanno parte dei due principali indici MSCI (Global ed Emerging Markets): BCA, BRI, Mandiri, BNI, Telkom Indonesia, Astra International, United Tractors, Barito Pacific e Bumi Resources Minerals. Questi titoli sarebbero quindi sottoposti a pressioni in vendita. Come mostrato di seguito, su questi 9 titoli potrebbero essere liquidati al massimo 7 miliardi di dollari.
Di questi 9 titoli, nel nostro portafoglio NicheJungle Indonesia non ne deteniamo nessuno.
Pressione tecnica, opportunità reale
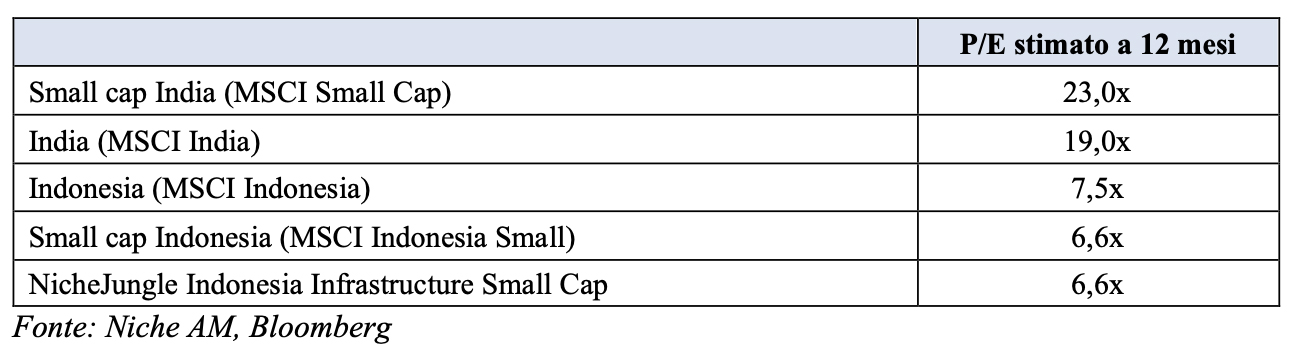
Tuttavia, queste pressioni tecniche possono creare opportunità per gli investitori attivi. L’uscita forzata di diversi titoli dall’indice MSCI negli ultimi mesi ci ha infatti consentito di acquistarne alcuni a valutazioni molto interessanti. Di seguito le valutazioni (Prezzo/Utili 2026) del mercato indonesiano, a confronto con l’India, il peer più vicino.
Il rapporto PREZZO/VALORE CONTABILE TANGIBILE del portafoglio NJ Indonesia (157 società) è pari a 0,57x.
I restanti 956 titoli dell’indice non subirebbero alcuna pressione.
Certo, essere collocati in quella categoria MSCI non è un bel segnale, ma è importante ricordare che si sta scartando un intero indice a causa di poche mele marce, in un contesto più ampio e positivo di ristrutturazione della governance del mercato. I gestori attivi lo capiscono bene.
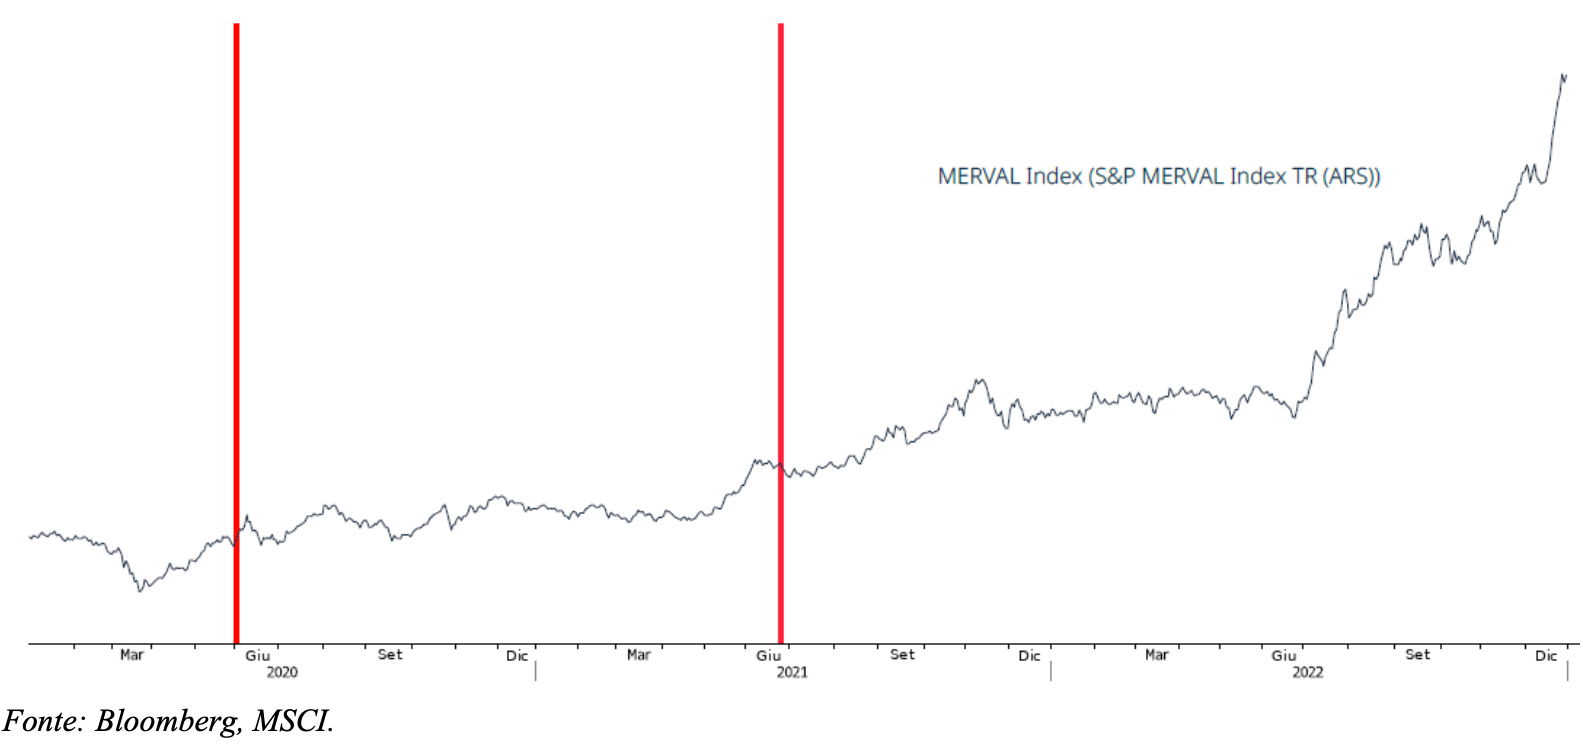
Come se non bastasse, il grafico qui sotto mostra l’andamento dell’indice Merval argentino dopo la riclassificazione a mercato Standalone: dopo una pressione iniziale seguita all’avvio della procedura (prima linea rossa), nulla ha fermato il suo forte re-rating, prima e dopo il passaggio ufficiale a Standalone Market (seconda linea rossa).
In conclusione
- Continuiamo a ritenere improbabile una riclassificazione completa dell’Indonesia.
- Indipendentemente dall’esito, riteniamo questa fase estremamente importante per migliorare la governance, la liquidità e l’attrattività del mercato nel medio termine.
- Indipendentemente dall’esito, questa fase offre un’opportunità unica per entrare o aumentare l’esposizione a questo mercato a valutazioni incredibili, con un profilo rischio/rendimento eccezionale. Opportunità come questa si presentano una volta ogni 20 anni, e il momento di entrare è adesso.
- Anche in caso di esito sfavorevole, il 99% dei titoli non ne sarebbe toccato. Tra il restante 1%, si possono cogliere opportunità tecniche prima della loro uscita.
- I mercati toccano il fondo nelle fasi estreme. Sir John Templeton osservava che i mercati rialzisti nascono nel pessimismo. In Corea del Sud il mercato ha toccato il fondo durante la legge marziale e il tentato colpo di Stato del dicembre 2024. Riteniamo che questa possa essere la fase estrema per il mercato indonesiano.
Comunicazione di marketing destinata esclusivamente a investitori istituzionali. Si prega di consultare il prospetto e i KID del fondo prima di qualsiasi decisione di investimento.
Ti piacciono i nostri Niche Insight? Leggine altri qui
Seguici su LinkedIn
Niche Asset Management Limited
Autorizzata e regolamentata dalla Financial Conduct Authority
17 Lennox Garden, Londra SW1X 0DB — Registrata in Inghilterra — n. 10805355

