Addio peluche?
Download Pdf
Siamo cresciuti con l’idea che il mondo democratico fosse ben organizzato. Affidato a uomini e istituzioni capaci e responsabili. Equilibrate e giuste. Che la “governance” fosse corretta e ben definita. Così tuttavia non è. Il livello di pressapochismo, ignoranza, inefficienza e disonestà è strabiliante. Molte delle istituzioni internazionali che vantano tanta credibilità sono in realtà dei carrozzoni inetti ed inutili, alla mercé di interessi economici e politici. In un contesto del genere non ci si stupisce che l’avidità organizzata sotto la forma di corporation/business prevalga, controllando i gangli del potere e la vita stessa di miliardi di persone.
L’unico spiraglio di luce per la democrazia di oggi è dato dall’analizzarne l’alternativa: l’autocrazia. Questa rende gli attuali difetti delle democrazie inezie. La democrazia, per quanto imperfetta, rappresenta l’unica forma organizzativa adeguata. Va migliorata per renderla sostenibile.
Una democrazia che non rappresenta le istanze della maggioranza dei cittadini porta inevitabilmente a rigurgiti nazionalistici. Lo abbiamo visto recentemente negli USA, così come in Europa e altrove. Economisti quali Stiglitz, Krugman e Korten, che intravvedevano in un capitalismo troppo selvaggio rischi per la democrazia, sono stati spesso messi da parte. Vengono oggi riletti e riapprezzati.
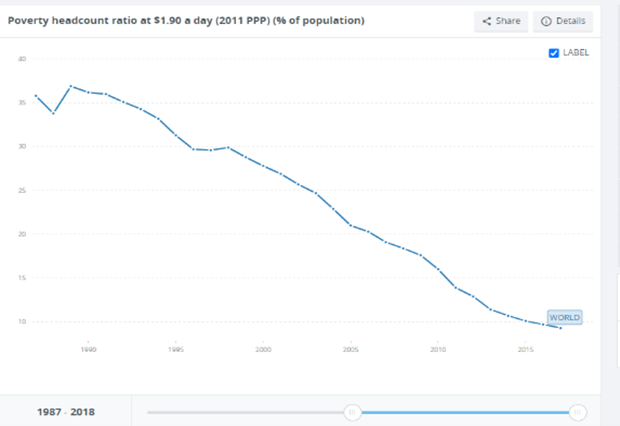
Non si può negare che la globalizzazione abbia avuto effetti positivi. Grazie a questa, buona parte della povertà nei paesi emergenti è stata sconfitta (vedi grafico sopra) e l’età media di vita si è alzata considerevolmente.
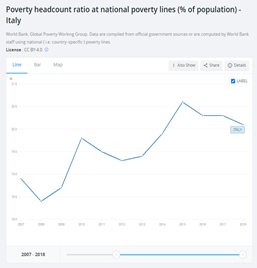
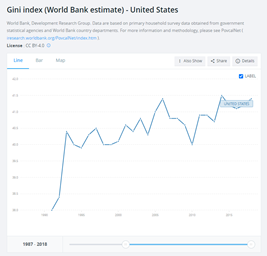
Tuttavia, la sua estremizzazione ha avuto per l’Occidente un costo che ora si dimostra eccessivo, in particolare per i più deboli e numerosi, come si vede nei due grafici qui sopra. Questo costo ha rischiato di far sprofondare l’Occidente nel buio dell’autocrazia. Di aprire una lunga fase di stallo nel cammino del progresso, come fu il medioevo. Tuttavia Covid e invasione ucraina hanno aperto una nuova fase. Una fase di deglobalizzazione necessaria e inevitabile. Che riporterà manifattura, investimenti e posti di lavoro in Occidente. I perdenti saranno le autocrazie nei paesi emergenti, le grandi corporation occidentali che vendono (e producono) nei paesi emergenti e i grandi e piccoli trader che profittano grandemente dai grassi margini legati alle importazioni dai paesi emergenti. L’Europa, così come gli USA, ha stanziato grandi fondi per aiutare i paesi emergenti, per il loro sviluppo economico e democratico. Le opportunità per le corporation occidentali dovranno andare di pari passo allo sviluppo democratico dei paesi dove investono.
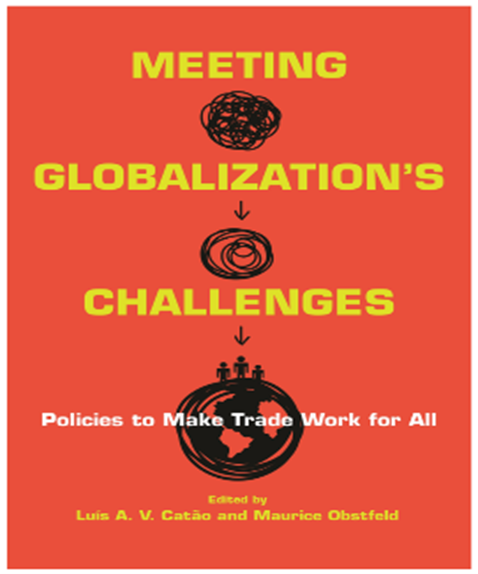
Nel novembre 2019 fu pubblicato il libro “Meeting Globalization’s Challenges”, una raccolta di pezzi di economisti illustri sul tema della globalizzazione. L’introduzione fu lasciata alla Christine Lagarde, allora Direttore Generale dell’IMF, una delle istituzioni internazionali più autorevoli e più criticate. Proprio la sua introduzione è una riproposizione edulcorata della narrativa offerta negli anni ’90 e inizio 2000 sulla bontà della globalizzazione. Diversi i riferimenti a paper di dubbia qualità e trasparenza che dimostrano come la globalizzazione non porti alla perdita di lavoro nell’Occidente. Più trasparente, invece, ma altamente opinabile, la descrizione di come re-training e ammortizzatori sociali avrebbero difeso i più deboli in Occidente dalla globalizzazione. Pur ammettendo diversi errori, la Lagarde, inevitabilmente, ancora nel 2019 difendeva la posizione dell’IMF, scritta dagli USA anni sotto dettatura delle grandi corporation, prime beneficiarie della globalizzazione. Sappiamo che la propaganda non esiste solo in Russia.
Uno dei pezzi contenuti nel libro appartiene proprio al premio Nobel Paul Krugman, uno degli esponenti del capitalismo sostenibile.
 Qui l’economista riconosce il suo errore quando, negli anni ’90, appoggiò il processo di globalizzazione, difendendolo dalle accuse di coloro che affermavano che avrebbe aumentato le disparità sociali e impoverito l’Occidente. In effetti la globalizzazione si trasformò presto in ciò che alcuni economisti rinominarono “iperglobalizzazione”, responsabile tra il 1998 ed il 2005 della perdita del 10% della forza lavoro nel settore manifatturiero nell’Occidente, oltre 10 milioni di persone. Numero che è continuato a salire fino ad oggi, con danni sul tessuto sociale dell’Occidente e sulla sua supply chain.
L’Europa politica oggi è finalmente unita. Le atrocità in Ucraina e, ancor prima, la poca trasparenza della Cina legata al Covid, hanno scosso opinione pubblica e politica. Anche le corporation stanno comprendendo che il perseguimento dell’utile nel breve potrebbe creare grandi problemi nel lungo. 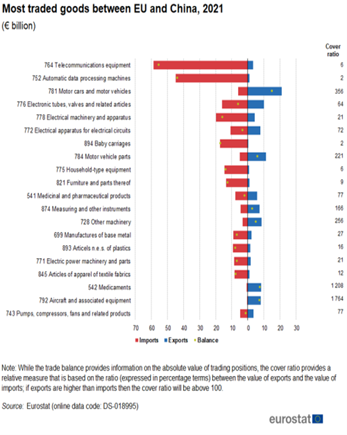 Oggi vi è un allineamento totale. L’iperglobalizzazione è finita e andiamo verso un percorso di investimenti domestici sostanziosi, che creeranno posti di lavoro e sosterranno la dinamica salariale e il potere d’acquisto. Alcune corporation ne soffriranno, ma poi ritroveranno in Occidente parte della crescita persa nei paesi emergenti.
 Paesi come Cina, India e Medio Oriente, che hanno implicitamente approvato i massacri e la violazione di territorio sovrano in Ucraina, verranno toccati da questo cambio di prospettiva.
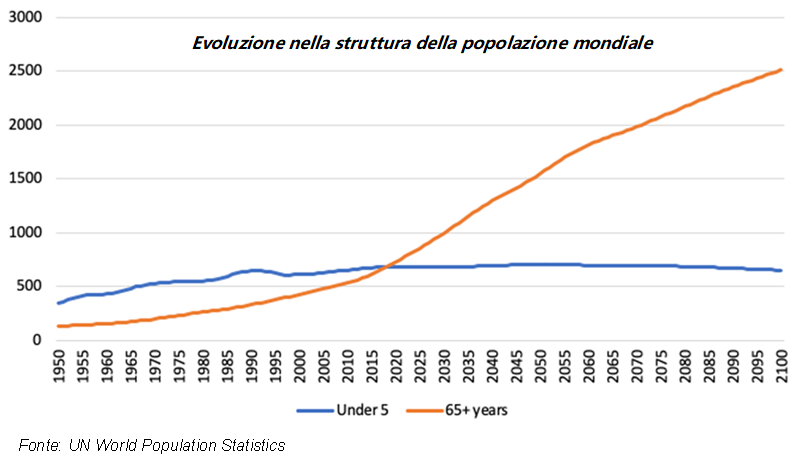
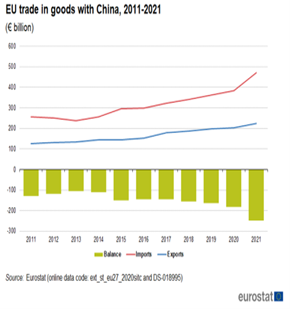
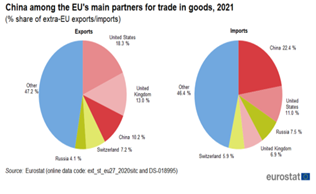
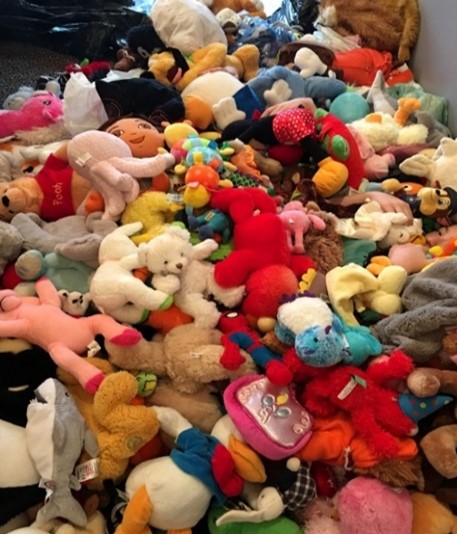
Oggi l’Europa ha un deficit commerciale con la Cina di oltre 300 miliardi di USD. Non sono solo inutili orsacchiotti di peluche o camicette in acrilico, ma in buona parte sono macchinari evoluti (vedi grafico qui a destra). Buona parte di questi dovranno essere in futuro prodotti in Occidente.
Le luci del rinascimento sembrano ora prevalere sulle ombre medievali. Se così fosse, ci aspettiamo anni di buona crescita in Europa, riassorbimento del debito accumulato durante il Covid, unione fiscale e politica. Dall’altra parte dovremmo dire addio a magliette e peluche usa e getta. Con significativi benefici per l’ambiente.
Illusioni ottiche
Molto funziona sinusoidalmente. Diremmo tutto, quando ci sono esseri umani coinvolti. Il mercato ce lo insegna quotidianamente. Lo scorso week end la speranza di un cessate il fuoco in Ucraina sembrava crescere. Questo week end sembra ridursi. Dai giornali riemergono paure, sebbene remote, di utilizzo da parte dei russi di testate atomiche tattiche o di armi chimiche. Il successo dell’esercito ucraino viene messo in discussione. La risolutezza di Putin a continuare la guerra, come da lui stesso affermato durante la recente manifestazione pro-guerra a Mosca, sembra cosa certa. La volontà dei cinesi ad appoggiare i russi, velatamente confermata da Xi nella video-chiamata con Biden venerdì, appare pericolosa.
In realtà così non è.
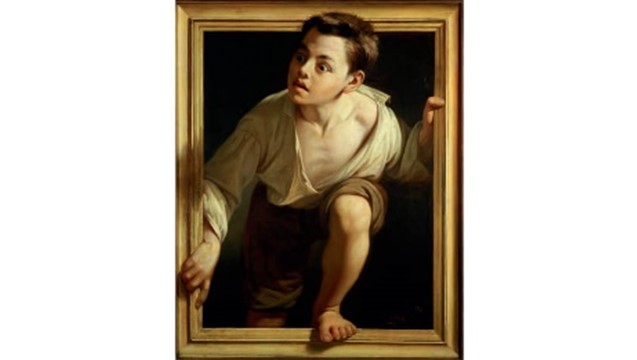
Pere Borrell del Caso – Escaping Criticism, 1874. Oil on canvas. Collection Banco de España, Madrid
Quello che vediamo oggi è un braccio di ferro in vista di un accordo a cui mancano poche righe per essere firmato. Putin deve salvare la faccia. La Russia chiede la neutralità dell’Ucraina (un enorme passo indietro rispetto alla “denazificazione e demilitarizzazione del paese”), il riconoscimento della Crimea come parte della Russia e il riconoscimento delle due regioni del Luhansk e Donetsk come stati indipendenti. L’Ucraina accetta la neutralità, ma non riconosce l’esproprio della Crimea e l’indipendenza delle due Repubbliche. D’altronde l’esproprio con la forza non potrà mai essere accettato per una questione di principio internazionale. Inoltre, migliaia di vite umane sarebbero state sacrificate per nulla. Quindi un accordo che verte sull’indipendenza della Crimea (che la sua popolazione approverebbe con referendum, come avvenuto in molti paesi in passato) e una forma di autonomia spinta delle due Repubbliche è probabile. Infine, i danni di guerra. Qui il braccio di ferro è serrato, ma verranno concessi contro un rilassamento delle sanzioni. Crediamo che la Russia non possa permettersi politicamente di continuare la guerra ad oltranza. Per questo è importante faccia sembrare possa farlo, per avere più forza nelle trattative. Inoltre, la conquista di Mariupol e quindi dell’accesso al mare, dalla Crimea alla Russia, è fondamentale. La sua restituzione può essere materiale di scambio al tavolo degli accordi. Quanto alla Cina, questa non vuole indebolire la posizione di Putin ora che sta negoziando. Ma sicuramente esercita pressione per una chiusura delle ostilità. La Cina deve assolutamente evitare di essere tagliata fuori dall’Occidente, Occidente che già sembra propenso a farlo (si veda articolo precedente). La notizia confermata che la Cina ha negato ricambi per aerei alla Russia va in questa direzione. Il soccorso al mercato offerto giovedì dal governo cinese esprime forte disagio e crescente preoccupazione.
Non possiamo dire quanto ci vorrà ma crediamo che un cessate il fuoco sia vicino. E gli ultimi giorni prima del cessate il fuoco saranno quelli in cui le forze russe lanceranno l’ultimo attacco, il più feroce. Questa fase è già iniziata.
Putin salverà la faccia.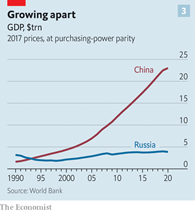 Venderà probabilmente i danni di guerra da pagare come aiuti per il paese amico devastato dalle pressioni della Nato. Tuttavia, gradualmente la verità uscirà fuori. Intanto la popolazione Russa ne risentirà drammaticamente, nonostante molte delle sanzioni saranno nei prossimi mesi tolte. Questo potrebbe portare entro un paio d’anni all’uscita di scena di Putin, in modo non dissimile da quella che fu la dipartita nel 1999 di Boris Eltsin. Una dipartita apparentemente volontaria, ma in realtà obbligata. Cio’ dovrebbe segnare l’inizio della ripresa per questo enorme Paese e per la sua sfortunata popolazione, che negli ultimi 25 anni non ha beneficiato della crescita globale. Il grafico qui a fianco mostra la crescita di PIL di Cina e Russia in questo periodo.
Quanto alla recessione che tanti si aspettano, crediamo sia molto improbabile. Guardando la TV ci si rende conto del danno all’economia nei paesi europei. I media creano molta ansia. Questo danneggia la domanda aggregata. Tuttavia, non possiamo non notare quanto il venir meno delle restrizioni covid porti la gente ad uscire e spendere. La primavera è iniziata e questa tendenza aumenterà. Le temperature salgono ed il prezzo del gas naturale crollerà. L’offerta di petrolio rimane abbondante, il suo prezzo riflette la speculazione. Infine, sulla scia di questa ansia, che prende come sempre anche le istituzioni, nuove politiche fiscali verranno implementate e manifesteranno i loro benefici ben oltre la fine della guerra. L’unica cosa (apparentemente) positiva che circola è che i tassi BCE non saliranno. Anche qui non siamo d’accordo. I tassi saliranno presto, fortunatamente.
In definitiva, crediamo che eventuali fasi di forte negatività del mercato possano essere buone opportunità per incrementare la propria esposizione all’equity, in particolare la componente value, la più colpita in questa fase in quanto generalmente più legata alla crescita dell’economia. Questo sempre nell’ambito di un’allocazione bilanciata, che tiene in debito conto profilo di rischio del prodotto/investitore e nel rispetto della diversificazione, che deve sempre essere significativa.
Back Read More
 Il papà mi ha detto che le azioni che mi ha regalato il nonno non sono buone. Dice che il nonno è anziano e non capisce tanto di azioni. Papà dice che le azioni del nonno sono scese tanto e che farei meglio a venderle e comprare eppol. Questo mi ha molto rattristato. Anche perché sembra che quello che mi è rimasto non basti per comprare la PlayStation.
 In Europa il consumatore è meno sensibile ai mercati azionari, al prezzo della benzina e ai tassi, che comunque qui rimangono bassi. L’Europa sta oggi uscendo dalla pandemia sull’onda di politiche fiscali espansive, con alti risparmi privati e voglia di uscire, viaggiare e spendere. I fondi per la transizione energetica, la digitalizzazione e le infrastrutture (NEXTGeneration EU) iniziano a essere rilasciati. Gli utili societari stanno crescono e il sistema finanziario è molto solido.
 La logica economica era rappresentata dall’avidità di breve, verso cui, ahimè, sono concentrati i mercati finanziari. La logica politica e strategica, almeno non quella a sua volta condizionata dalle lobby economiche, era di mantenere il grande Paese vicino per evitare che una grande potenza nucleare si isolasse, un po’ come si fa spesso con i ragazzi difficili per non creare fratture profonde, irreparabili e pericolose. Legando economicamente a doppio filo il Paese lo si sarebbe accompagnato fino alla demise di Vladimir Putin. Logica a cui alcuni credevano sinceramente e altri strumentalizzarono pretestuosamente, sempre per le solite ragioni economiche di breve o, peggio, oggetto della eccezionale macchina di corruzione dell’amministrazione Putin, estremamente radicata nella politica occidentale. Il risultato è stato che il ragazzo è così cresciuto più prepotente e sicuro. E oggi ha oltrepassato la linea.
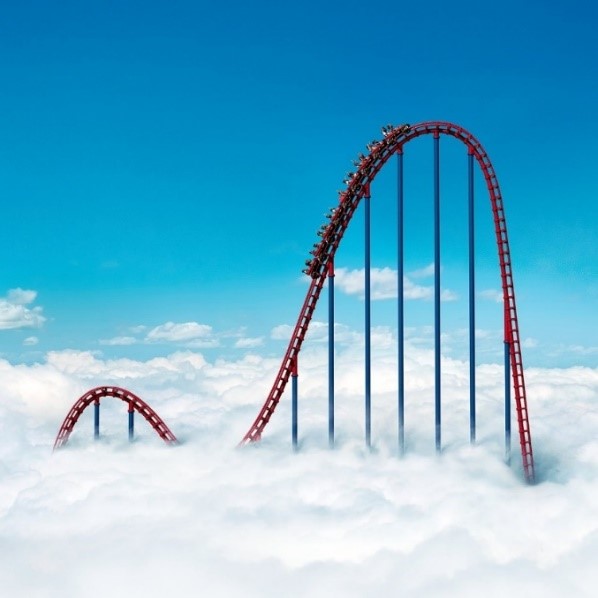
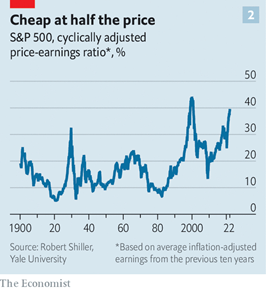 Ciò che sale inevitabilmente scenderà, esordisce l’articolo. Se questo vale sicuramente per le montagne russe non necessariamente vale per la Borsa. L’articolo tocca le valutazioni del mercato americano, facendo notare che secondo il CAPE (Cycle Adjusted Price Earnings), ossia il rapporto tra valutazioni dei titoli e i loro utili normalizzati per il ciclo economico, lo S&P500 trattava ad inizio gennaio ad una valutazione di 40x (vedi grafico a latere), valutazioni viste solo durante la bolla dot.com. Qui la considerazione sembra abbastanza superficiale. Il CAPE di Shiller non è più applicabile. Gli indici contengono meno e meno titoli che seguono il ciclo economico e il cui P/E deve essere quindi rettificato. Tuttavia, contengono moltissimi titoli esposti alla digitalizzazione e ad altri trend e che possiedono per gli investitori grandi potenzialità di crescita e questo viene riflesso dalle valutazioni, come è normale sia. Sta all’investitore growth valutarle analizzando il trend sottostante, la tecnologia proprietaria, il business model, la regolamentazione, la concorrenza, le barriere all’entrata, etc. La parte di mercato che non è growth non può essere considerata cara, ma anzi riflette troppo severamente i suoi problemi di crescita e dà invece poco valore all’eventualità che questa migliori. Non è quindi a nostro avviso un mercato ubriaco. È sicuramente un mercato polarizzato. In effetti vi sono delle somiglianze con il 2000. Nel 2000-2003 anche vi era una polarizzazione tra titoli growth e titoli value. Allora, tuttavia, la parte sopravvalutata, in termine di numero di settori, era più vasta o, meglio, oggi abbiamo un numero di settori e titoli sottovalutati che è sostanzialmente più numerosa di allora e la sottovalutazione è anche più marcata.
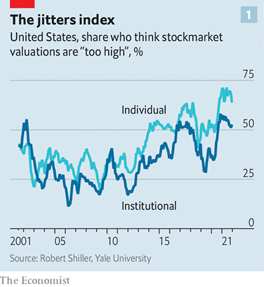 L’articolo poi continua con l’analisi di nuovi rischi, quali la leva che troviamo su hedge fund e il caso Archegos ne è un esempio. Oppure la presenza di titoli o asset class il cui sottostante risiede soltanto nella speranza che questi titoli o queste asset class salgano (da Gamestop al cripto). Su questi asset non vi sono solo investitori retail, ma anche fondi. È quindi importante stare attenti dove si investe e la concentrazione dei prodotti in portafoglio. Infine, l’articolo fa notare come sia gli investitori istituzionali che quelli retail abbiano un certo grado di timore delle valutazioni del mercato (vedi grafico sopra), elemento sempre positivo.
 A questi propone di investire in alcuni titoli dai fondamentali apparentemente attraenti, ma Gekko non è soddisfatto. Lui vuole titoli sicuri. Vuole beneficiare di informazioni non pubbliche. Il Gekko disegnato nel film, figura controversa ma lontano nel film dall’essere completamente negativa nel 1986, oggi sarebbe subito giudicato da subito un criminale. I titoli a lui proposti dal novizio broker sono molto cheap, trascurati dal mercato. Classici titoli value. Gekko li definisce dogs, nella versione inglese, che viene inspiegabilmente tradotto con polmoni con bacilli nella versione italiana. Niche AM ne gestisce un allevamento composto da circa 500 esemplari, di razza. Alcuni di quelli su cui abbiamo le posizioni maggiori sono scesi di recente a seguito dei risultati trimestrali. Ci pare opportuno dare un aggiornamento.
 La società ha tuttavia confermato gli obiettivi di fine anno. La divisione batterie elettriche gira bene e crescerà ancora molto. La nuova batteria 4680 di Panasonic regalerà alla Tesla S oltre 100 km di autonomia in più e la capacità per produrre 10 Giga di questa batteria all’anno è già in costruzione. La società è anche uno dei più grandi player nell’infotainment degli aerei, settore che col Covid si è congelato e che si sta ora riprendendo.
 Non possiamo enfatizzare abbastanza quanto il management sia fondamentale. Le persone possono esaltare o distruggere una società. Chi legge sicuramente ha avuto esperienze concrete a riguardo. Tuttavia, qui si è esagerato. Di parecchio. La societa’ in un anno orribile ha fatto 400 mln di EBIT e vale 3,5 bln euro con un EV di 4,3 bln euro. Nel 2019 l’EBIT era di 1,2 bln euro.
 Questo, pur condividendo con Don Giovanni la spietatezza, non la passione bensì la psicologia usa per conquistare completamente una donna e poi, di nuovo, abbandonarla. Infine, abbiamo Giacomo Girolamo Casanova, libertino veneziano vissuto nel diciottesimo secolo che ci ha lasciato un libro di memorie (Histoire de ma vie) considerato una delle fonti più autorevoli per ricostruire usi e costumi della Venezia dell’epoca. Casanova si innamorava. Veramente. Diveniva pazzo e si struggeva per l’amata da conquistare. Conquistata invariabilmente si stancava presto e si innamorava di un’altra malcapitata. Al Casanova è sicuramente comparabile l’investitore medio, professionale e no. Incontra un trend di crescita, lo conosce gradualmente meglio e poi ne diventa pazzo. Ne parla, lo esalta e lo proietta al cielo. Poi, immancabilmente, appena il trend mostra segni di vulnerabilità come è normale sia, lo abbandona. Non ne parla più. Lo dimentica. Nega a sé stesso di averlo seguito, bramato, amato.