


No meat’s land
Il trend inevitabile (e investibile) verso le alternative alla carne
Solo pochi anni fa — spinto in parte da un appetito post-Covid per tutto ciò che è sano e green — mangiare meno carne sembrava una nuova tendenza potente, e i titoli della carne alternativa sono diventati una moda dei mercati azionari. Una manciata di società in perdita si è quotata in Borsa in piena euforia, per poi sgonfiarsi quasi completamente. Oggi il tema è fuori dai radar — sia la storia più ristretta della carne alternativa sia quella più ampia delle proteine alternative. Riteniamo che sia un errore. Le due forze che rendono difficile evitare uno spostamento graduale e di lungo periodo dalla carne — i rischi per la salute umana, ormai ben documentati, del consumarne in grande quantità, e il suo peso sproporzionato sul pianeta — non si sono attenuate; semmai, l’evidenza si è rafforzata. Nei prossimi anni una terza forza potrebbe spingere questo cambiamento: la politica di sicurezza alimentare nazionale. Nel frattempo, come per i veicoli elettrici, lobby potenti e inerzia culturale mantengono il divario tra ciò che dice la scienza e ciò che le persone fanno in modo irrazionale ampio e lento — ma è proprio in quel divario che il capitale paziente e contrarian viene remunerato. Attraverso la nostra nicchia No Meat’s Land deteniamo società redditizie, ricche di liquidità e che distribuiscono dividendi lungo l’intera filiera delle proteine vegetali e ittiche, acquistate a multipli deep-value mentre nessuno le guarda.
Un tema che il mercato ha dato per morto
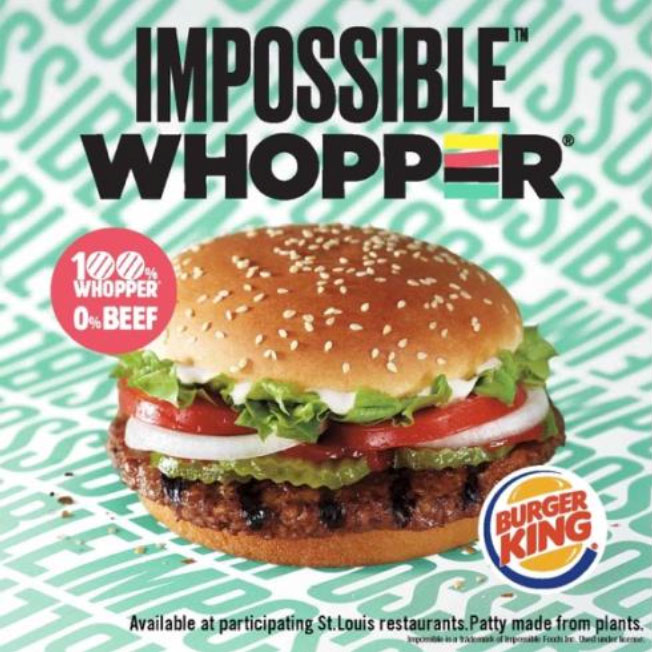
L’Impossible Whopper: il burger vegetale di Burger King del 2019, il punto più alto del primo boom delle proteine alternative.
Nel 2019 una società chiamata Beyond Meat si è quotata in una delle IPO di maggior successo dalla crisi finanziaria del 2008, con una valutazione vicina ai 4 miliardi di dollari. Il titolo è balzato del 163% nel primo giorno di contrattazioni ed è quadruplicato nel giro di pochi mesi. Burger King ha inserito un hamburger a base di soia sotto il marchio Whopper, Impossible Foods è diventata l’argomento del giorno a Wall Street e la “proteina alternativa” si è brevemente trasformata in una voce di portafoglio. Le vendite statunitensi di carne vegetale sono cresciute del 45%, raggiungendo 1,4 miliardi di dollari nel 2020, mentre la categoria esplodeva.
Poi il ciclo si è invertito, bruscamente – soprattutto per i prodotti a base di carne alternativa. Il valore di mercato di Beyond Meat è sceso ben al di sotto dei 400 milioni di dollari — un drawdown di circa il 90% rispetto al picco dell’IPO. La quota di adulti americani che consumano regolarmente carne vegetale non è andata da nessuna parte, restando a una sola cifra1. I prezzi non aiutano: una libbra di carne di manzo macinata da Walmart, la più grande catena di alimentari d’America, si vende a 7,43 dollari, contro i 9,04 dollari di un’alternativa Impossible Meat — l’opposto della value proposition di cui la categoria ha bisogno.2
Anche il gusto e la poco lusinghiera etichetta di “cibo ultra-processato” hanno avuto un ruolo, così come la “culture war” scatenata in vari Paesi (negli Stati Uniti il Segretario alla Salute, Robert F. Kennedy Jr., ha girato il Paese con lo slogan “Eat Real Food” e ha detto agli allevatori di bovini qualcosa come “la guerra alla carne bovina è finita”3).
Eppure il potenziale di business e di investimento del più ampio tema delle proteine alternative resta vasto: la carne vegetale, per esempio, rappresenta ancora circa l’1% del mercato retail statunitense della carne, a fronte di un’industria della carne convenzionale che vale nell’ordine di 1.700 miliardi di dollari l’anno.4).
Nulla di quanto segue è una tesi d’investimento a favore del vegetarianismo su basi morali. È una tesi fondata sulla salute, sull’economia, sulla biologia di base dell’allevamento animale, sulla geopolitica e, soprattutto, sulla valutazione.5).
La tendenza verso le alternative alla carne è strutturale, non una moda passeggera
Due sono i driver principali. Entrambi si basano su fatti consolidati riguardo alla salute umana e alla biologia della trasformazione dei prodotti agricoli in proteine animali — fatti che, nel tempo, eserciteranno probabilmente una costante pressione al ribasso su quanta carne il mondo produce e consuma.
1. La carne comporta rischi per la salute ben documentati
Nel 2015 l’Agenzia Internazionale per la Ricerca sul Cancro dell’Organizzazione Mondiale della Sanità ha esaminato oltre 800 studi e ha concluso che la carne lavorata è un cancerogeno di Gruppo 1 — la stessa categoria di evidenza del tabacco.6 La carne rossa è nel Gruppo 2A, “probabilmente cancerogena”. Ogni porzione giornaliera di 50 grammi di carne lavorata è associata a un rischio di cancro superiore di circa il 18% — dati riconfermati in revisioni successive.7 Quando la carne inizia a deteriorarsi, i batteri scompongono il tessuto muscolare e rilasciano cadaverina, il composto che conferisce alla carne in decomposizione il suo odore caratteristico. Ma è più di un semplice indicatore di deterioramento. Nelle carni conservate e lavorate (come pancetta, prosciutto, salame, würstel), la cadaverina reagisce con i nitriti utilizzati come conservanti formando nitrosammine, una famiglia di composti noti per causare il cancro.8
Nuove evidenze aggiungono peso da due direzioni diverse. Uno studio del 2026 pubblicato su Nature Medicine ha seguito circa 100.000 operatori sanitari americani dalla mezza età fino ai settant’anni: chi si collocava nel decile più alto per consumo di carne rossa aveva minori probabilità di arrivare a 70 anni e, tra coloro che ci arrivavano, maggiori probabilità di soffrire di malattie croniche e minori probabilità di godere di buona salute cognitiva, mentale e fisica — un effetto più marcato rispetto ad altri alimenti poco salutari considerati nello stesso studio.9
Separatamente, uno studio randomizzato controllato — una forma di evidenza più solida degli studi osservazionali sopra citati, poiché la dieta viene assegnata anziché autodichiarata — ha rilevato che una dieta ricca di carne rossa aumentava il colesterolo dei partecipanti e un composto legato alle malattie cardiache chiamato TMAO, rispetto a una dieta priva di carne con lo stesso contenuto di grassi saturi.10 Inoltre, un maggior consumo di carne lavorata è associato a tassi sensibilmente più elevati di malattie cardiovascolari e diabete di tipo 2 in coorti molto ampie.11
L’attuale modello di produzione della carne comporta un altro costo importante. L’allevamento intensivo è il maggiore consumatore di antibiotici al mondo — la maggior parte delle stime colloca intorno al 70% la quota di antibiotici di importanza medica somministrati agli animali d’allevamento — in gran parte utilizzati non per curare animali malati, ma per mantenere in vita quelli sani ad alte densità di allevamento. Il rischio non è solo la presenza di residui di farmaci nella carne, ma i batteri che questo uso massiccio di antibiotici potrebbe generare: ceppi resistenti che la medicina non è più in grado di eliminare. La resistenza antimicrobica è ormai considerata da alcuni governi e investitori istituzionali una seria minaccia di lungo periodo, e sta già esercitando una certa pressione di engagement sui grandi produttori di carne quotati.12
Il punto per un investitore non è che la carne sia nociva, ma che i costi per la salute derivanti da un suo consumo elevato sono ben documentati da diverse linee di evidenza indipendenti, e che la consapevolezza pubblica al riguardo — e la pressione regolamentare che tende a seguirla — ha molte più probabilità di crescere che di svanire, creando così l’opportunità di una tendenza strutturale sfruttabile.
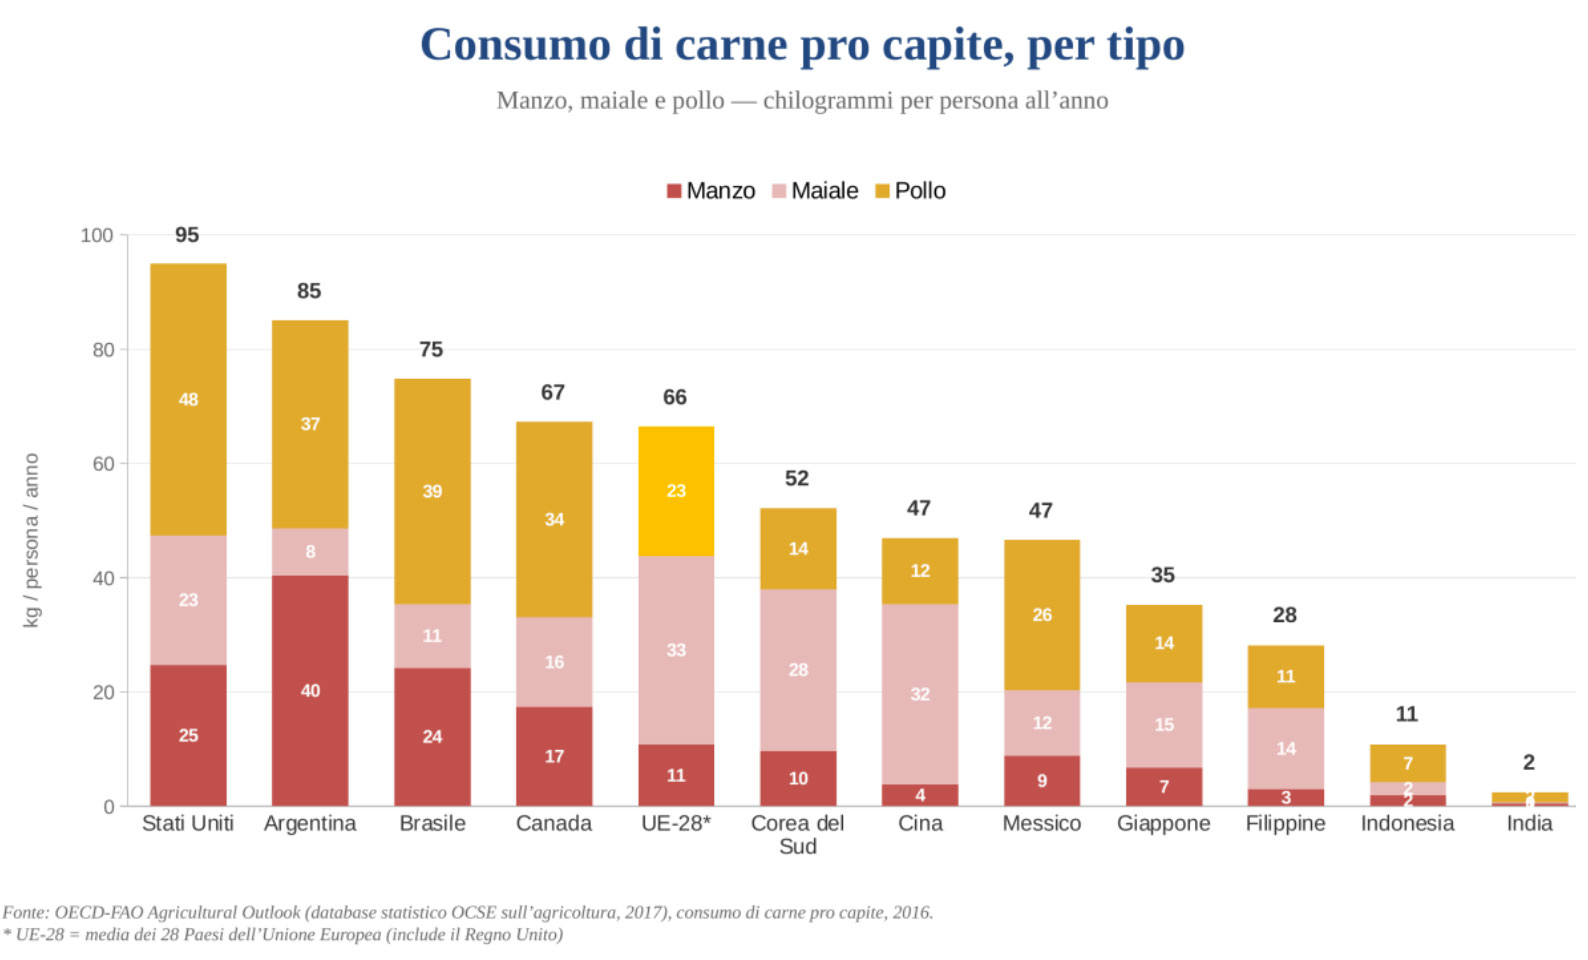
2. La carne è costosa per il pianeta
Mentre l’Europa attraversa un’altra estate stretta nella morsa di un caldo da record, le preoccupazioni per il riscaldamento globale sono tornate in primo piano. Eppure, l’attenzione pubblica è concentrata quasi interamente sui combustibili fossili che il mondo brucia per produrre energia; molto meno si dice del riscaldamento causato dal modo in cui il mondo si alimenta.
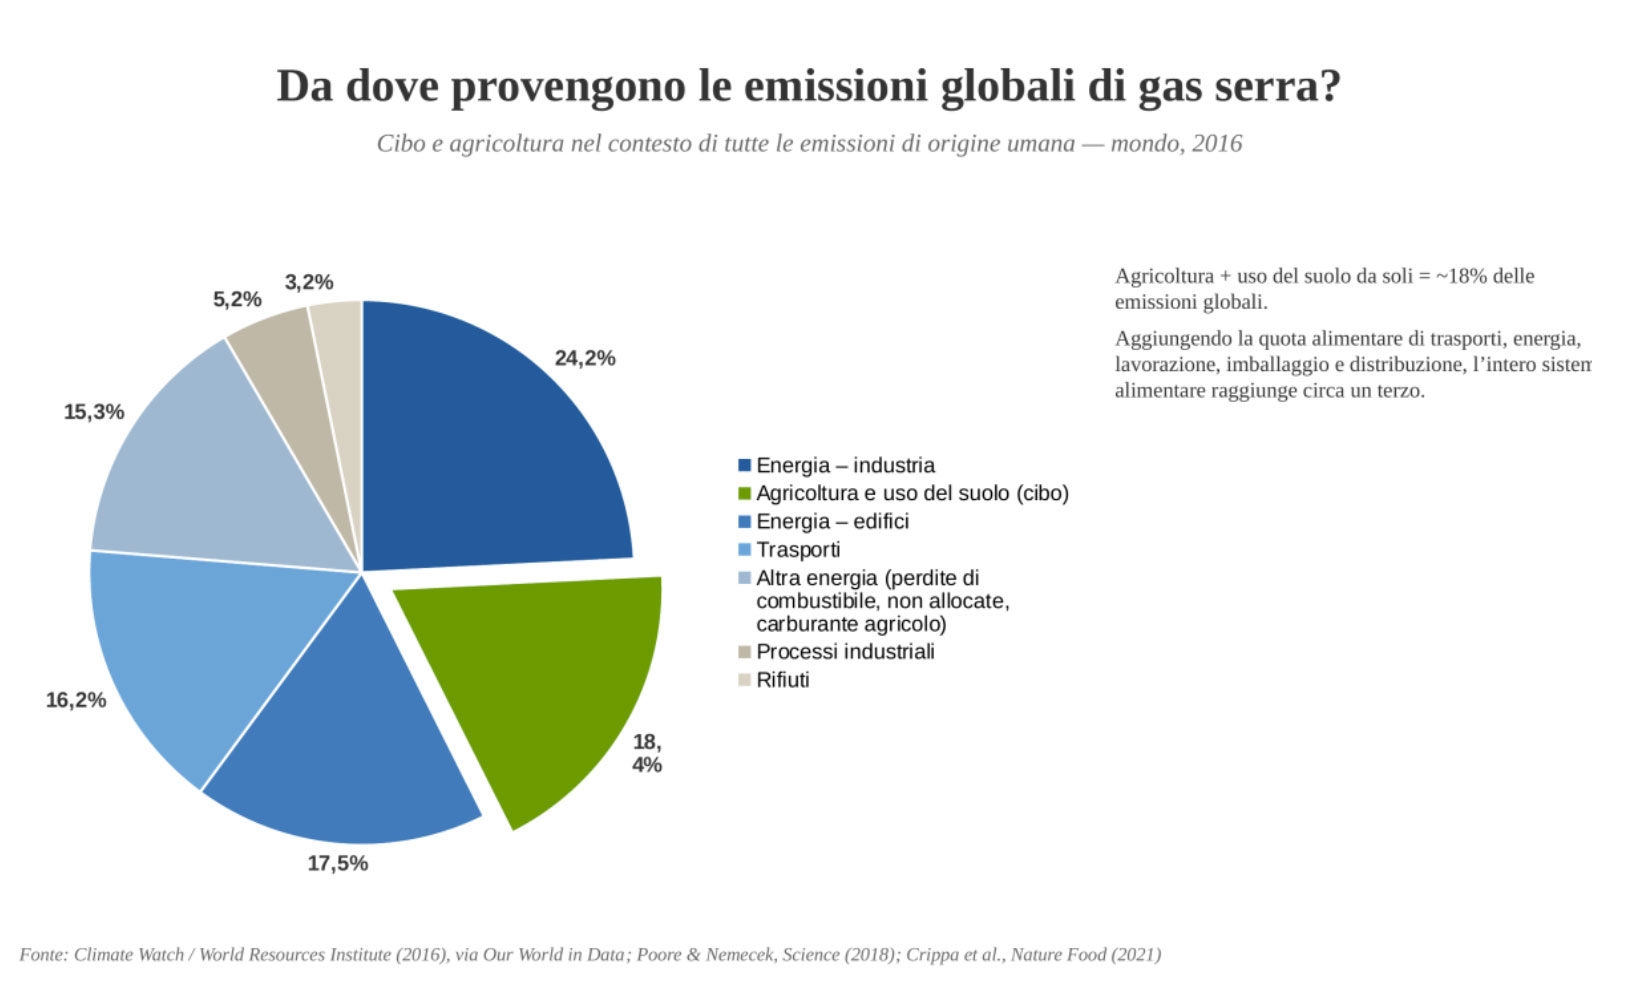
L’allevamento di animali a scopo alimentare — l’intera filiera, dalla coltivazione dei mangimi fino ai cancelli dell’azienda agricola — rappresenta all’incirca il 15%-20% di tutte le emissioni di gas serra di origine umana, a seconda della metodologia — e la stima più recente e completa, pubblicata su Nature Food, la colloca nella parte alta di questo intervallo. Il sistema alimentare nel suo complesso, incluse l’uso del suolo e l’agricoltura, rappresenta all’incirca un terzo delle emissioni globali — un valore già di per sé sufficiente a minacciare gli obiettivi dell’Accordo di Parigi di contenere il riscaldamento globale entro 2,0°C anche se i combustibili fossili venissero eliminati del tutto.13
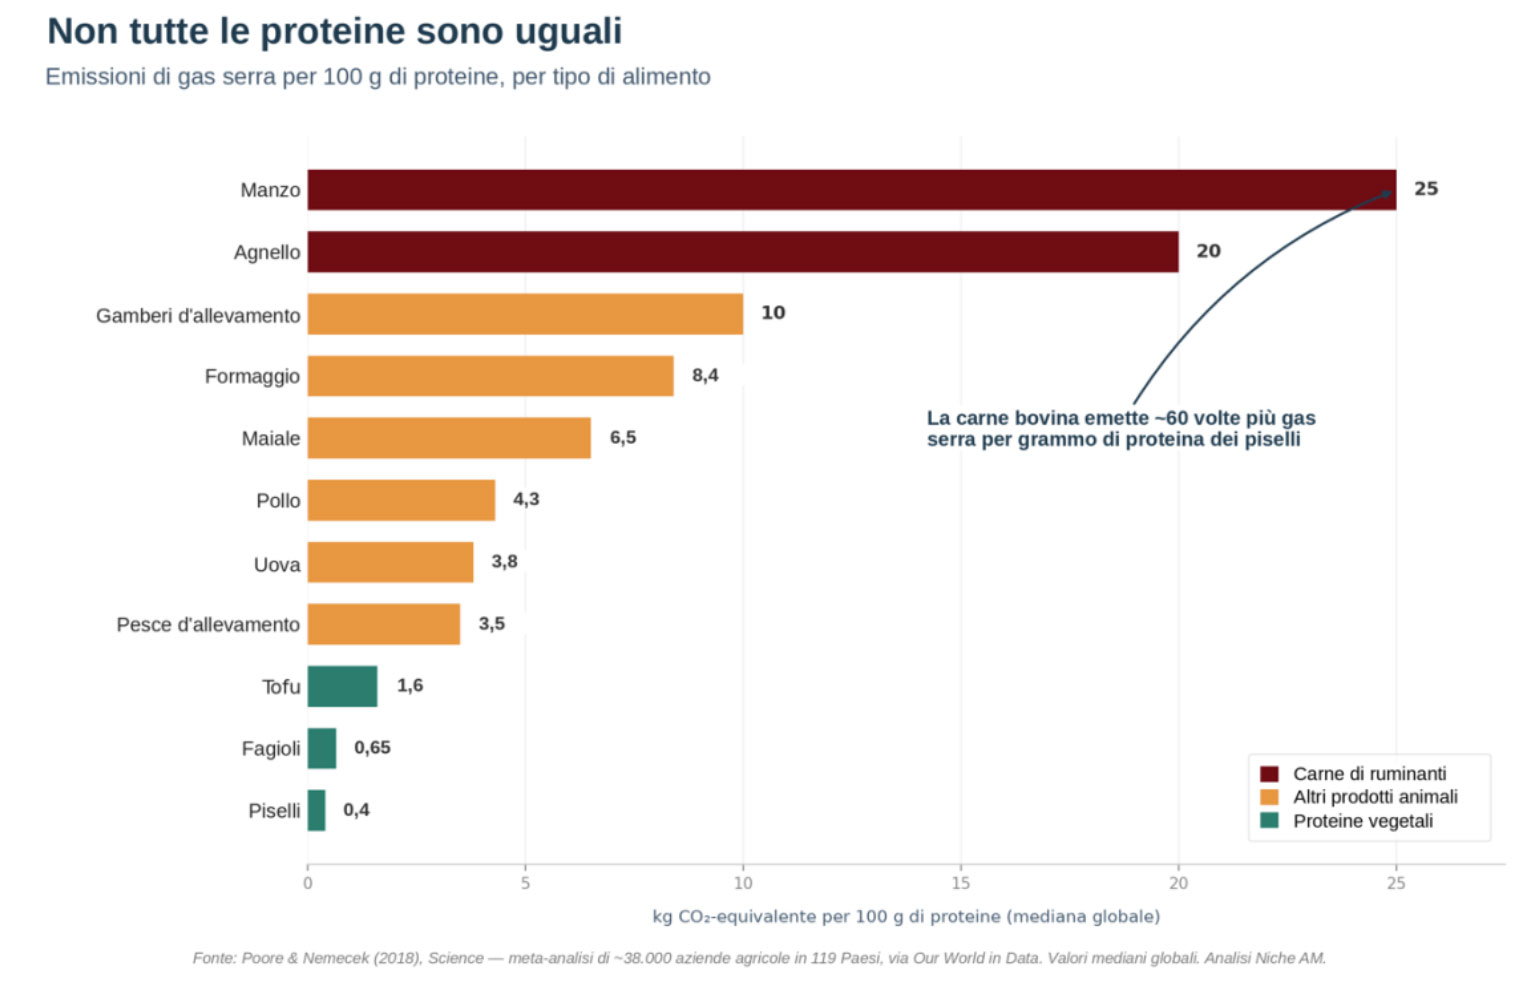
Il principale responsabile è il bestiame bovino e, più precisamente, il metano, un gas con un potere di riscaldamento circa 28 volte superiore a quello della CO₂ sull’orizzonte standard a cent’anni (e circa 80 volte su un orizzonte di vent’anni, che è poi l’arco temporale che conta davvero per centrare gli obiettivi di metà secolo), che i bovini producono digerendo e rilasciano sotto forma di flatulenze e, in misura preponderante, di eruttazioni. Un singolo bovino emette nell’ordine di 70-120 chilogrammi di metano all’anno: in un certo senso, la mandria di bovini del mondo è, nel suo insieme, una fonte enorme e inefficiente di gas inutile.14
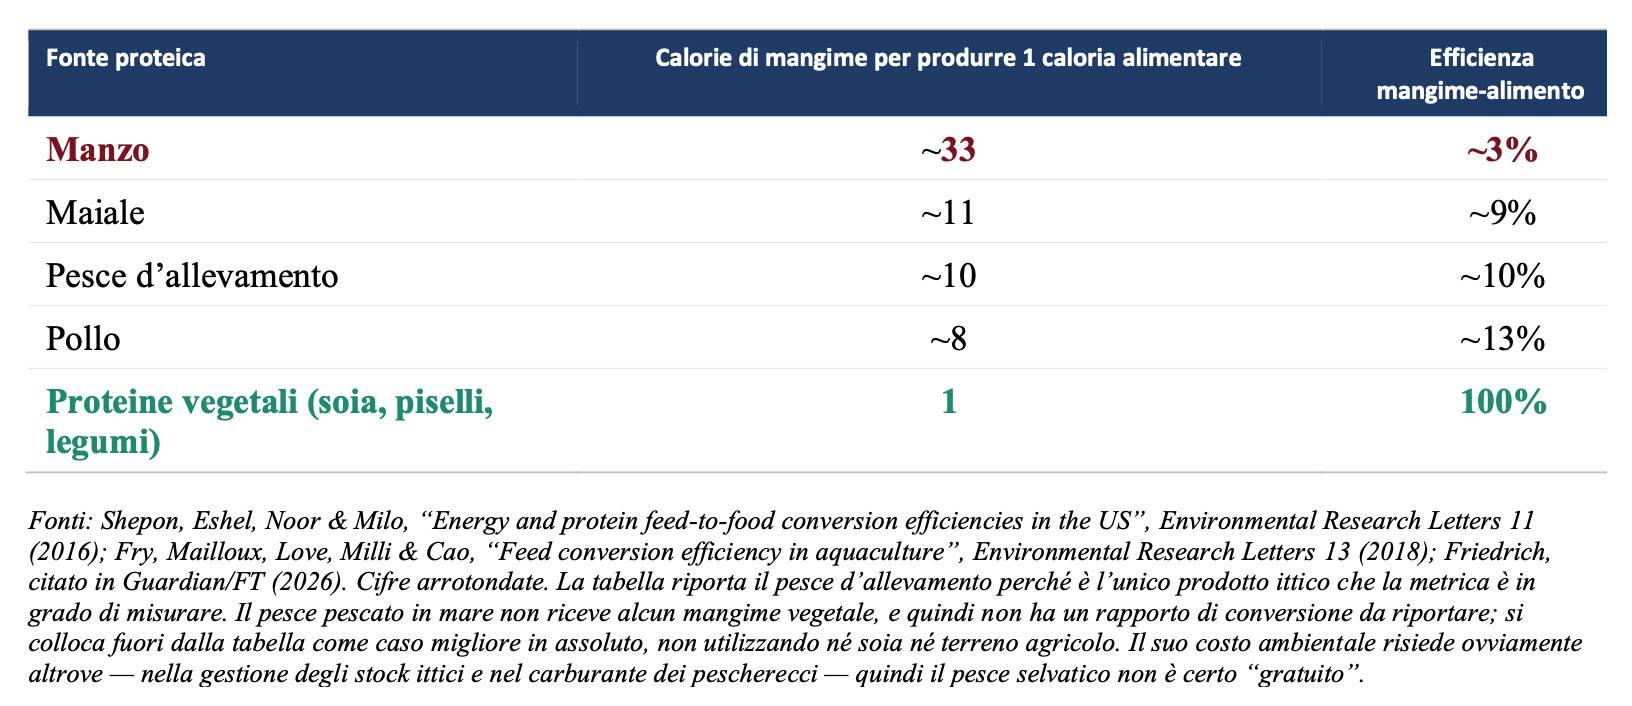
L’aritmetica (e l’economia) della conversione dei mangimi — ossia quanta energia vegetale serve per produrre una data quantità di energia proteica animale — è altrettanto impietosa. Servono all’incirca otto calorie di mangime vegetale per produrre una caloria di pollo, undici calorie per il maiale e almeno 33 per la carne bovina!15
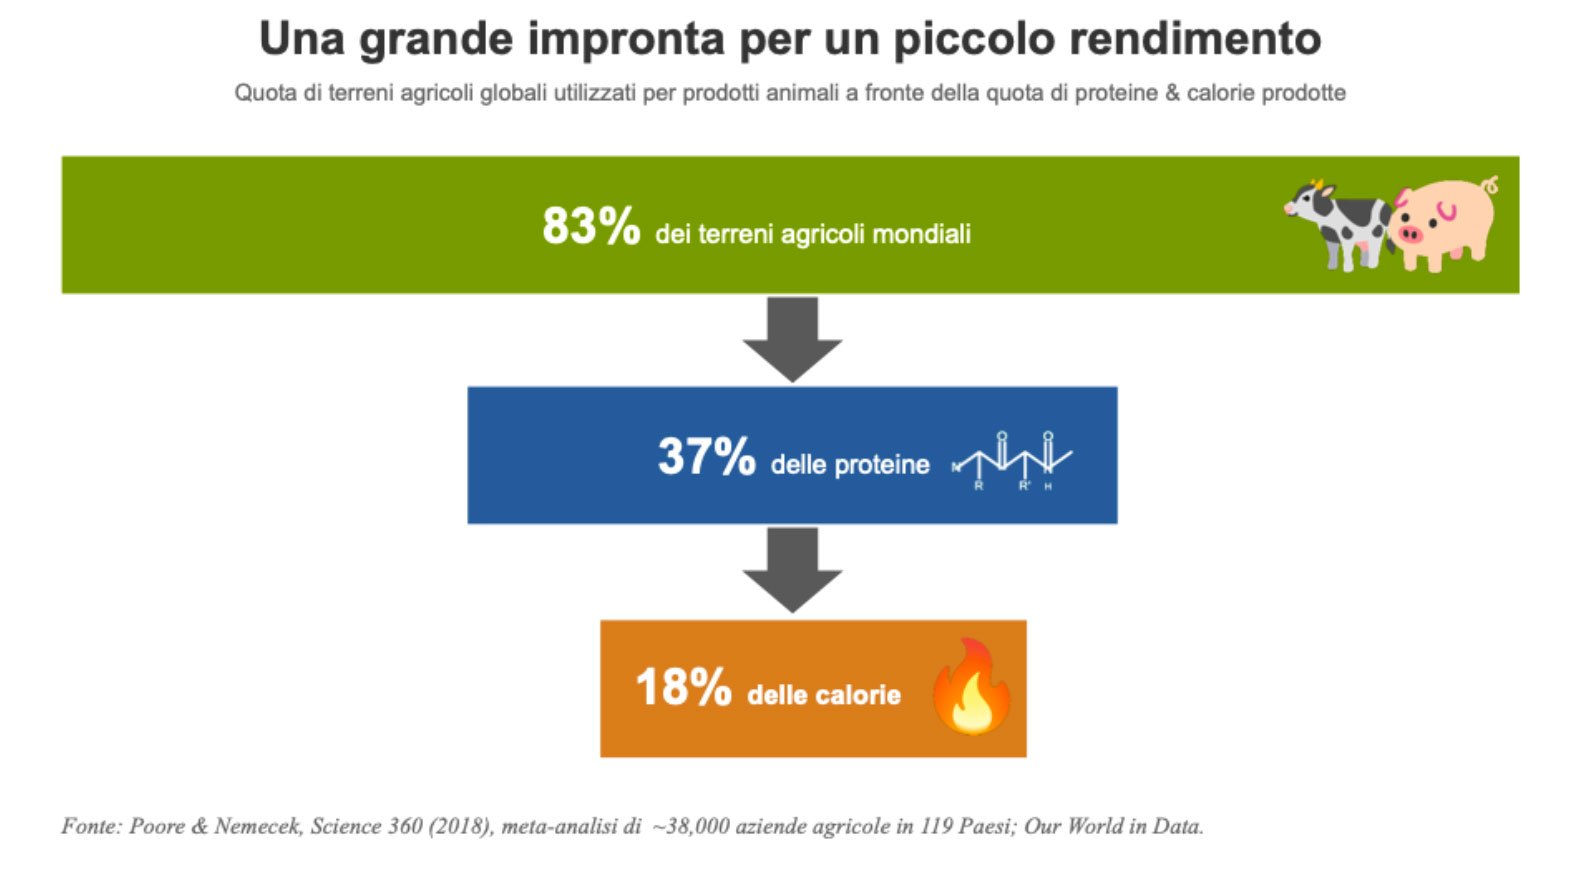
Questa inefficienza emerge anche nell’uso del suolo e dell’acqua. Il più ampio studio mai condotto sui sistemi alimentari globali ha rilevato che i prodotti animali occupano circa l’83% dei terreni agricoli del mondo, pur fornendo solo circa il 18% delle calorie e il 37% delle proteine mondiali.16
L’acqua racconta una storia analoga. Si stima che l’impronta idrica per caloria della carne bovina sia circa venti volte quella dei cereali e, in modo più intuitivo, che un chilogrammo di carne bovina richieda circa 15.000 litri d’acqua, contro i circa 2.000 della soia (anche se è corretto notare che la maggior parte del dato relativo al manzo è costituita da acqua piovana che cade sui pascoli, e non da acqua prelevata da fiumi o falde acquifere).17
Aggiungendo la deforestazione — di cui l’allevamento è una delle cause principali — insieme alla perdita di biodiversità e di specie, la conclusione non è ideologica ma evidente: l’attuale modo di produrre proteine diventa sempre più difficile da scalare in modo sostenibile man mano che il mondo diventa più ricco e più popoloso.
I paralleli con il tabacco e i veicoli elettrici
Se la scienza è così assodata, perché i consumi si sono mossi a malapena? Perché scienza consolidata e cambiamento dei comportamenti sono separati, storicamente, da decenni — e la durata di questo ritardo è funzione di quanto duramente gli interessi consolidati lavorano per preservare lo status quo.
Lo schema richiama due transizioni che gli investitori già conoscono. Il tabacco: il legame con il cancro fu stabilito negli anni Cinquanta, eppure il consumo in Occidente iniziò a calare davvero solo una generazione più tardi, dopo che la marea culturale e regolamentare finalmente cambiò direzione. Il motore a combustione: le ragioni a favore dell’elettrificazione sono chiare da anni, eppure operatori consolidati, catene di fornitura e abitudini stanno dilatando la transizione ben oltre il dovuto.
Recenti lavori accademici documentano come parti del settore della carne e dei latticini abbiano attinto al “playbook” del tabacco e dei combustibili fossili — finanziando voci compiacenti, fabbricando dubbi intorno a risultati scomodi e facendo lobbying per tenere conclusioni sgradite fuori dalle politiche governative.18
Nel 2025, sette Stati americani — Alabama, Florida, Indiana, Mississippi, Montana, Nebraska e Texas — hanno approvato divieti sulla produzione, vendita o distribuzione di carne coltivata, diversi dei quali presentati esplicitamente come tutela degli allevatori tradizionali.19
L’Europa si è mossa nella stessa direzione. Nel Regno Unito, l’unica carne coltivata finora autorizzata alla vendita è destinata agli animali domestici, non alle persone: l’approvazione per il consumo umano è ancora in corso presso la Food Standards Agency20. Nel novembre 2023 l’Italia è diventata il primo Paese al mondo a vietare del tutto la produzione e la commercializzazione della carne coltivata — una legge sostenuta dal governo di Giorgia Meloni a difesa del “patrimonio culinario nazionale”, con multe fino a 150.000 euro; la stessa legge ha vietato termini come bistecca e salame sulle confezioni dei prodotti di carne vegetale. L’Ungheria ha seguito nel novembre 2025, vietando la carne coltivata e, significativamente, nella stessa sessione parlamentare, riducendo l’IVA sulla carne bovina dal 27% al 5%.21
Alla fine del 2025 è stato il Parlamento Europeo a voler vietare l’uso di parole di uso quotidiano — burger, salsiccia, bistecca — sulle confezioni dei prodotti di carne vegetale, nonostante le obiezioni di supermercati, produttori e dello stesso organismo di ricerca sui consumatori dell’UE, le cui indagini hanno rilevato che i consumatori non sono affatto confusi da un “veggie burger” chiaramente etichettato. Un divieto totale potrebbe diventare legge dell’UE nel giro di un paio d’anni, con il Regno Unito che potrebbe seguire attraverso il suo allineamento regolamentare in ambito alimentare con Bruxelles.22 Nessuno scambia un “mince pie” per carne macinata, ma l’episodio è un’illustrazione vivida e attualissima esattamente del tipo di attrito regolamentare descritto dal nostro parallelo con il tabacco.
Non aiuta nemmeno l’etichetta di “cibo ultra-processato” (UPF) attribuita alla carne ingegnerizzata. Con il sistema attuale, la maggior parte delle carni vegetali ricade nello stesso gruppo (UPF) dei biscotti industriali o dei würstel — ma questa classificazione dipende dal grado di lavorazione, non dal contenuto nutrizionale, e lavori sottoposti a revisione paritaria sostengono che essa accomuni erroneamente alimenti con profili di salute molto diversi. Un burger di soia con aggiunta di vitamina B12 e ferro ha chiaramente un profilo nutrizionale migliore di una tradizionale salsiccia di maiale, eppure entrambi ricadono nella stessa categoria UPF. È questo il paradosso che la lobby della carne sfrutta: dal 2019, gruppi finanziati dall’industria hanno condotto campagne di grande visibilità etichettando la carne vegetale come “chimica” e “ultra-processata”.23
Detto ciò, nel settore alimentare il ritardo tra scienza e comportamenti potrebbe rivelarsi più breve che nel tabacco o nel motore a combustione. Oggi un’informazione meno costosa e più accessibile — facilitata da internet e, sempre di più, dall’intelligenza artificiale — diffonde la consapevolezza dei costi sanitari e ambientali molto più rapidamente che in qualsiasi transizione precedente.
E un ulteriore driver potrebbe accorciare ancora di più il ritardo tra scienza e comportamento dei consumatori.
Sicurezza alimentare: un possibile nuovo driver?
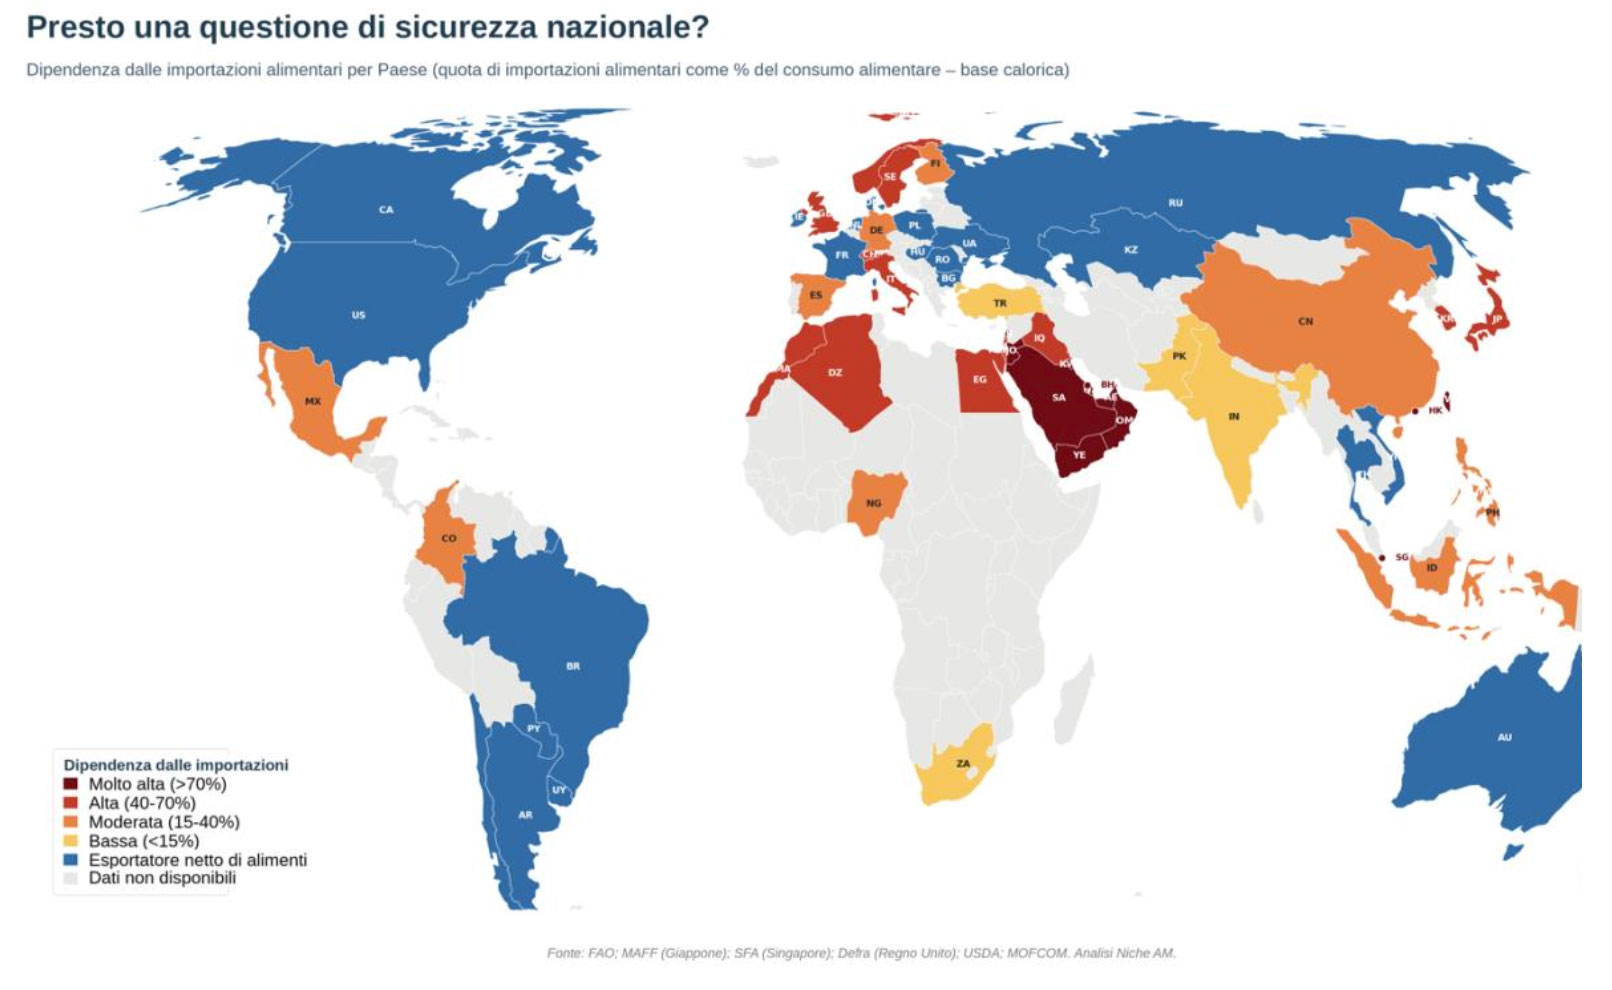
Per ora la politica governativa è per lo più un freno a questo cambiamento, non un acceleratore — ed è anche per questo che il divario tra scienza e consumi resta così ampio. Ma le cose potrebbero cambiare, e non per ragioni morali o ideologiche. Prima o poi i governi potrebbero iniziare a trattare le proteine come hanno imparato a trattare il petrolio e il gas, ossia come una risorsa strategica da mettere in sicurezza. Qualsiasi Paese che importa una quota consistente del proprio cibo ha un incentivo a diversificare il modo in cui quelle proteine vengono prodotte — e il mercato oggi non sta prezzando nulla di tutto ciò.
La Cina è l’esempio più chiaro. Con l’aumento dei redditi, il suo consumo di proteine animali è cresciuto di sei volte tra il 1980 e il 2020, la sua autosufficienza alimentare è calata in modo sostanziale dal 2000 e oggi importa circa un terzo delle principali materie prime alimentari.24 Una leadership che ha indicato la sicurezza alimentare come un pilastro della sicurezza economica nazionale difficilmente lascerà più di un miliardo di “ciotole di riso” dipendenti a tempo indeterminato da campi di soia stranieri.25
La dipendenza dalle importazioni va oltre la soia. Nutrire gli animali su larga scala dipende anche da fertilizzanti azotati e fosfatici importati, la cui offerta è concentrata in una manciata di produttori geopoliticamente rischiosi — Russia e Bielorussia in testa. Consumare proteine vegetali elimina un intero livello di domanda di mangimi ad alta intensità di fertilizzanti.
Lo spostamento verso le alternative è quindi una scommessa sulla scarsità di terreni agricoli e quindi sulla sovranità alimentare. E in effetti la Cina è oggi il maggiore finanziatore pubblico al mondo di R&S in agricoltura e un leader nei brevetti sulla carne coltivata. Lo segnaliamo non perché investiamo in Cina — non lo facciamo — ma perché è il singolo segnale più forte che le proteine potrebbero presto diventare una questione strategica anziché di benessere. Né si tratta di un impulso di policy esclusivamente cinese. È significativo che Israele e Singapore — entrambe economie piccole e fortemente dipendenti dalle importazioni — siano stati tra i primi ad approvare la vendita di carne coltivata per il consumo umano.26
Il punto chiave per un investitore è semplice: avere gli Stati come promotori — e regolatori — della diversificazione proteica sarebbe una forza ben più potente di qualsiasi moda dei consumatori, e il mercato non ha ancora iniziato a prezzarla.27
Una breve panoramica delle alternative alla carne
Le alternative alla carne sono molto più ampie dei burger da laboratorio. I sostituti più investibili oggi sono semplicemente il pesce e i prodotti ittici, seguiti da verdure, legumi e latticini.
A differenza della carne rossa, il pesce non è oggetto di rilievi sulla cancerogenicità. Inoltre, il suo sfruttamento è sempre più vincolato — dai costi di carburante dei pescherecci, dalle quote di cattura sempre più stringenti e dal riscaldamento che sposta gli stock ittici — il che restringe l’offerta proprio mentre la domanda di proteine salutari cresce.
Dopo pesce, verdure, legumi e latticini si collocano le tre vie ingegnerizzate a cui di solito si pensa. Carne vegetale: i prodotti utilizzano proteine, grassi e fibre di origine vegetale — soia, piselli, grano — modellati per imitare il gusto e la consistenza della carne; è questa la categoria che ha conosciuto boom e crollo tra il 2019 e il 2024. Carne da fermentazione: utilizza microrganismi, negli stessi tipi di recipienti usati dai birrifici, per produrre proteine e grassi in modo diretto. Carne coltivata (o coltivata in cellule): fa crescere vere cellule muscolari e adipose animali in bioreattori, senza allevare né macellare un solo animale.
La carne coltivata è la più immatura e ad alta intensità di capitale delle tre, ma l’evidenza peer-reviewed sul suo potenziale è notevole: il primo studio basato su dati reali di aziende produttrici di carne coltivata ha rilevato che il processo potrebbe ridurre l’impatto climatico fino al 92%, l’inquinamento atmosferico fino al 93% e l’uso del suolo fino al 95%, misurati rispetto a carne bovina convenzionale prodotta con energia rinnovabile.28
Il primo burger di manzo coltivato fu presentato a Londra nel 2013 — una dimostrazione scientifica di fattibilità, non un prodotto commerciale, dato che l’approvazione regolamentare è tuttora in attesa.29
Il suo costo spesso citato di circa 250.000 euro non era ovviamente il prezzo dell’hamburger, ma il costo dell’intero programma di ricerca dietro quel primo prototipo. Il team di Mark Post all’Università di Maastricht ha dovuto sviluppare la tecnica da zero: coltivare cellule staminali muscolari bovine e farle crescere in migliaia di minuscole fibre muscolari. Il tutto senza economie di scala, con anni di lavoro di ricercatori specializzati e costose apparecchiature di coltura e di laboratorio. Il progetto è stato finanziato da Sergey Brin, co-fondatore di Google.
La carne coltivata è oggi approvata per il consumo umano solo a Singapore (2020), negli Stati Uniti (2023), in Israele (2024), a Hong Kong (2024), in Australia (2025) e in Nuova Zelanda (2025).
Gli insetti commestibili rappresentano un’altra valida fonte proteica alternativa. Tipicamente nutriti con scarti organici, vengono trasformati in farine e oli ad alta densità nutrizionale. Al momento non sono destinati alla tavola occidentale: in Europa e negli Stati Uniti la proteina di insetto è oggi in larghissima parte un ingrediente per mangimi, in sostituzione di farina di pesce e soia in acquacoltura, avicoltura e alimenti per animali domestici, e raggiunge le persone solo come farina macinata in snack e prodotti da forno — anche se gli insetti interi vengono consumati in Asia, Africa e America Latina da secoli, da circa due miliardi di persone.30
L’ostacolo in Occidente, naturalmente, non è nutrizionale o sanitario, ma culturale. Gli insetti non presentano nessuno dei problemi di salute individuati per la carne in precedenza in questo documento, e non c’è nulla di ingegnerizzato in essi (ossia: niente cellule, niente bioreattori, ecc.). Sono artropodi, non carne rossa: non esiste alcuna evidenza che colleghi gli artropodi a cancro, malattie cardiache o diabete di tipo 2. L’unico avvertimento accertato è l’allergia — chi reagisce male a gamberi e crostacei potrebbe reagire anche agli insetti, e le etichette dell’UE sono tenute a segnalarlo. Quell’avvertimento è di per sé rivelatore: gli insetti sono parenti stretti di gamberetti e granchi, e il sistema immunitario umano non è in grado di distinguere in modo affidabile un grillo da un gambero. Solo la cultura può farlo.31
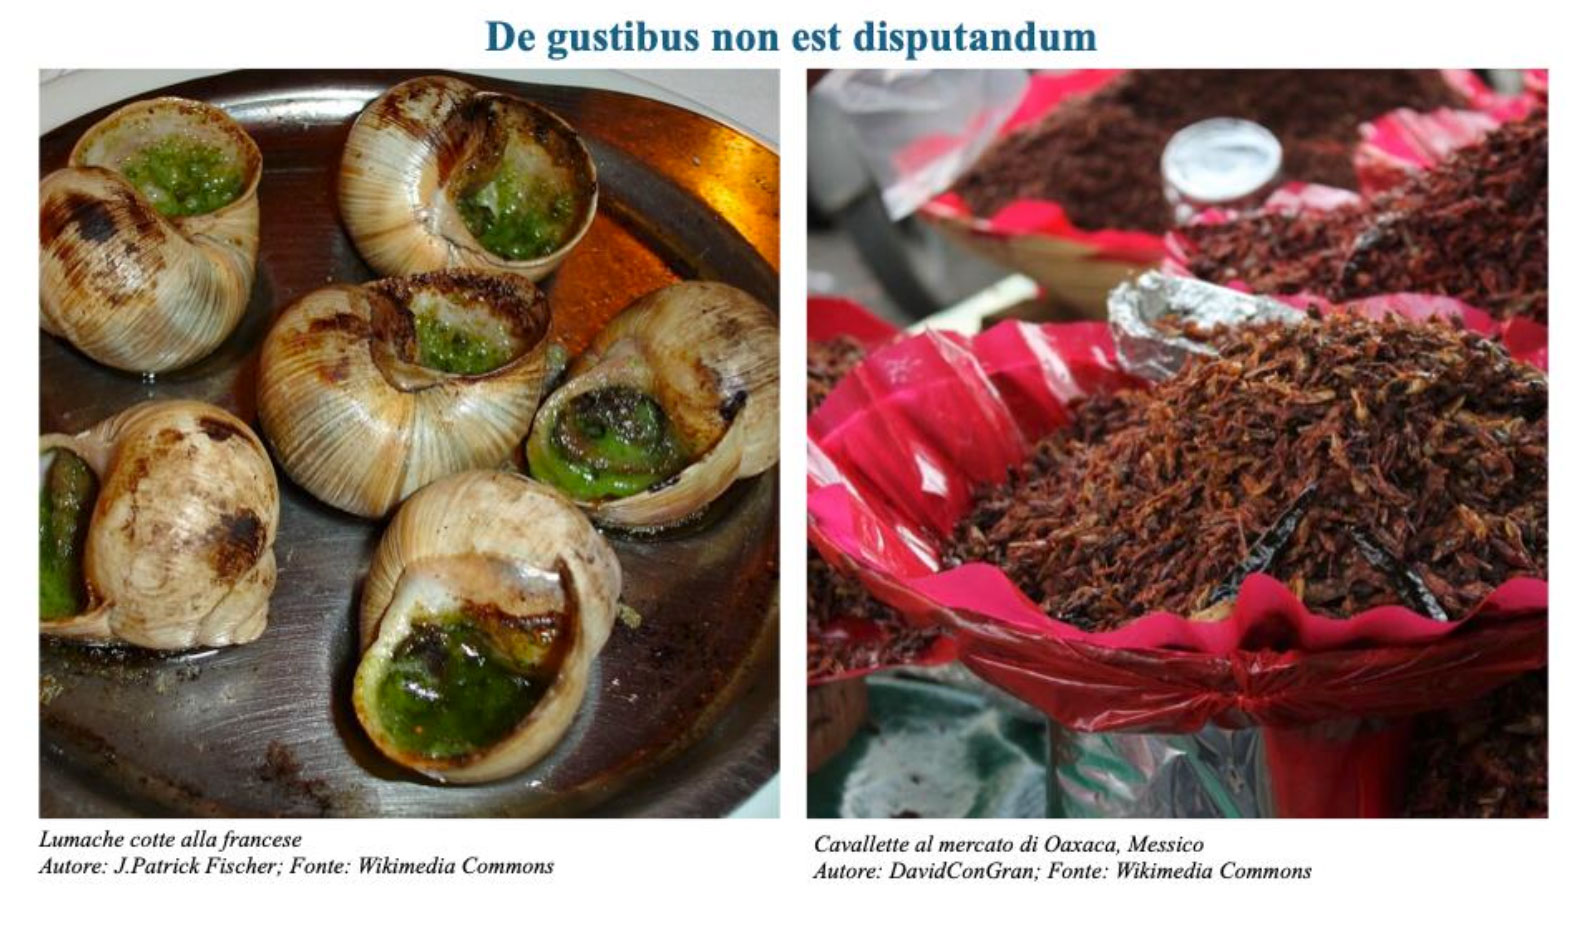
Lo stesso palato occidentale che rifugge da una cavalletta paga un sovrapprezzo per il fegato ingrassato di un’oca alimentata forzatamente, per le lumache al burro e aglio o per la trippa di un ruminante. In Messico quella gerarchia è semplicemente ribaltata: i chapulines sono uno street food venduto a cestini nei mercati di Oaxaca, ma gli escamoles — larve di formica, note come “caviale messicano” — vengono serviti nei ristoranti più raffinati del Paese a un prezzo pari a quello di una bistecca di alta gamma.32
Tabù di questo tipo sono vincoli alla domanda, ma sono anche storicamente instabili e potrebbero essere transitori. L’aragosta è l’esempio più evidente: per due secoli i coloni del New England disprezzarono l’aragosta come fertilizzante ed esca da pesca — la chiamavano “lo scarafaggio del mare”, disdegnata proprio perché somigliava a un insetto gigante. La stessa creatura, immutata, è oggi uno dei piatti più costosi del menù in Occidente. Ciò che è cambiato non è l’animale. Siamo stati noi.33
Ai nostri fini, la tesi d’investimento della nicchia No Meat’s Land non richiede che nessuno mangi carne da laboratorio o insetti. Se questi non arriveranno mai su una tavola occidentale, le nostre partecipazioni in aziende di pesce, latticini e verdure ne resteranno del tutto immuni. Al momento sia la carne alternativa sia gli insetti restano attività quasi interamente private, e non siamo esposti a nessuno dei due settori — ma li seguiamo da vicino e ci investiremo quando e se emergeranno opportunità quotate e interessanti.
Persino Big Meat si sta coprendo
Questa non è una tesi d’investimento sulla carne ingegnerizzata. I sostituti della carne più investibili oggi sono quelli di tutti i giorni: pesce e prodotti ittici, latticini, verdure e legumi, che sono le aree in cui siamo attualmente investiti nella nicchia No Meat’s Land. Il potenziale di questi sostituti è enorme: solo prodotti ittici e latticini valgono ciascuno un mercato dell’ordine di mille miliardi di dollari, a fronte di un mercato della carne di circa 1.700 miliardi. Solo oltre questi sostituti tradizionali si collocano le tre vie ingegnerizzate a cui di solito si pensa (ossia: carne vegetale, da fermentazione e da coltura cellulare) — insieme appena 14 miliardi di dollari oggi.
Né questa è una tesi contro le Big Meat.
Il campo della carne alternativa è popolato da oltre 600 aziende, per lo più piccole e private, ma alcune delle maggiori società mondiali di carne e alimenti convenzionali stanno esse stesse investendo nelle alternative: JBS, il più grande produttore di carne al mondo, ha finanziato una divisione di carne coltivata e ha acquistato da Unilever l’attività vegetale olandese Vegetarian Butcher, e le tre maggiori società di carne e le due maggiori società alimentari sono oggi tutte investitrici in proteine di carne vegetale o coltivata.34
Il settore della carne coltivata ha inoltre attirato capitali da innovatori come Bill Gates e Richard Branson e da altri operatori affermati come Tyson Foods e Cargill. Gli stessi nomi stanno sostenendo anche gli insetti: nel 2023, per esempio, Tyson Foods ha rilevato una quota di minoranza nella società olandese Protix, specializzata nella mosca soldato nera, e ha annunciato una joint venture per costruire negli Stati Uniti un impianto di ingredienti a base di insetti, le cui larve sarebbero state allevate con i sottoprodotti dei macelli della stessa Tyson.35
Ci aspettiamo pertanto che le grandi società alimentari tradizionali svolgano un ruolo centrale d’ora in avanti, spostando progressivamente le loro operazioni verso i prodotti alternativi.
La motivazione non è “green” — sono i profitti e la gestione del rischio, dato che la carne alternativa comporta minori rischi di filiera (dalle epidemie animali all’inasprimento delle regole ambientali). Noi lo interpretiamo come un utile segnale di conferma: la nostra non è una tesi ideologica in contrasto con l’industria della carne, ma una direzione verso cui il capitale della stessa industria della carne sta già, silenziosamente, confluendo.
Quanto alla dimensione dell’opportunità, le stime del sell-side e delle società di consulenza collocano la quota potenziale della carne alternativa intorno al 50% entro la metà del secolo.36 Oggi quella quota è minima: negli Stati Uniti, per esempio, la carne vegetale è solo circa l’1% del mercato retail della carne. Trattiamo la cifra del 50% come illustrativa della dimensione dell’opportunità, non come un numero che stiamo sottoscrivendo; il nostro obiettivo è possedere oggi società sottovalutate e generatrici di cassa, non prevedere una quota di mercato a trent’anni di distanza.
Come la giochiamo
Due parole su cosa significano questi dati in pratica in termini di strategia d’investimento. Siamo investitori deep-value: compriamo società sottovalutate, redditizie e con solidi attivi a bilancio, e accade che oggi un gruppo di esse si collochi negli angoli vegetariano, pescetariano e vegano del mondo alimentare. Non stiamo cercando di possedere il prossimo burger d’imitazione — anzi, al momento non deteniamo alcun titolo di “carne alternativa”, perché non vi ravvisiamo alcuna opportunità deep-value nell’azionario quotato. Le società esplose nel 2021 erano, per la maggior parte, in perdita, bruciavano cassa ed erano prezzate per un futuro che non è arrivato. La nicchia No Meat’s Land, detenuta all’interno del nostro fondo Asian Value Niche, contiene invece un paniere strettamente diversificato di società redditizie, ricche di attivi, spesso in posizione di cassa netta e distributrici di dividendi, articolate in tre sub-nicchie — vegetariana, pescetariana e vegana — acquistate a multipli che trascurano la qualità degli attivi sottostanti.
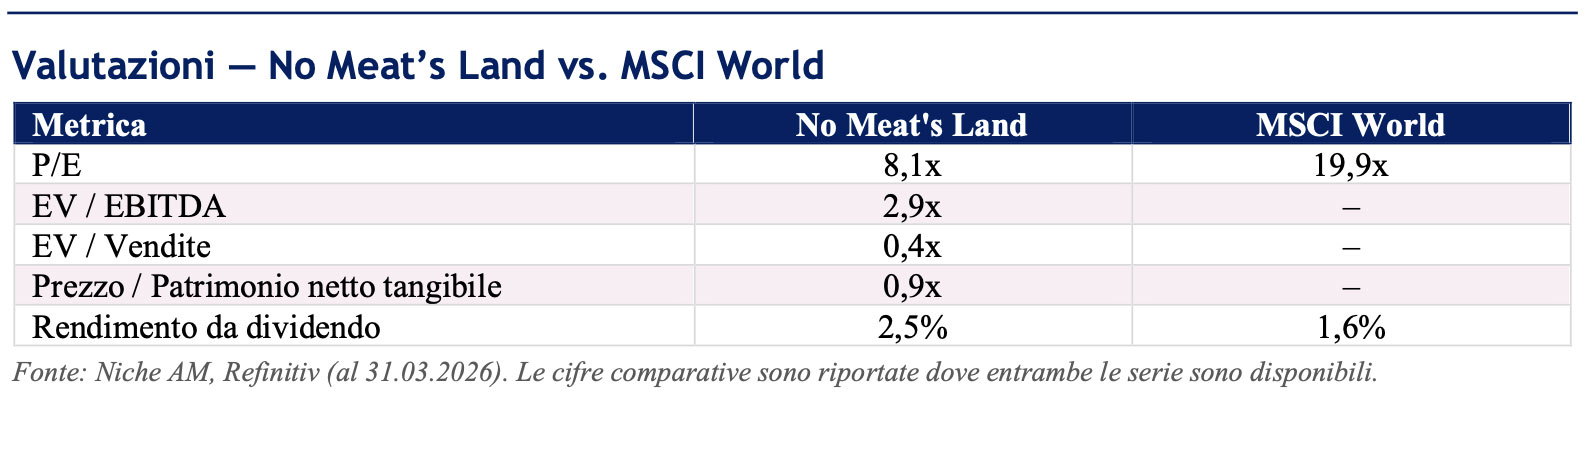
Molte delle nostre partecipazioni trattano al di sotto del patrimonio netto tangibile (ossia il valore di magazzino, immobili o flotte pescherecce). Il gruppo ittico coreano Silla, per esempio, tratta a circa 0,3x gli attivi netti tangibili, con liquidità e investimenti che valgono più del doppio della sua capitalizzazione di mercato. In altre parole, non si tratta di concept stock: sono società reali e a buon mercato che si trovano dalla parte giusta di un trend strutturale.
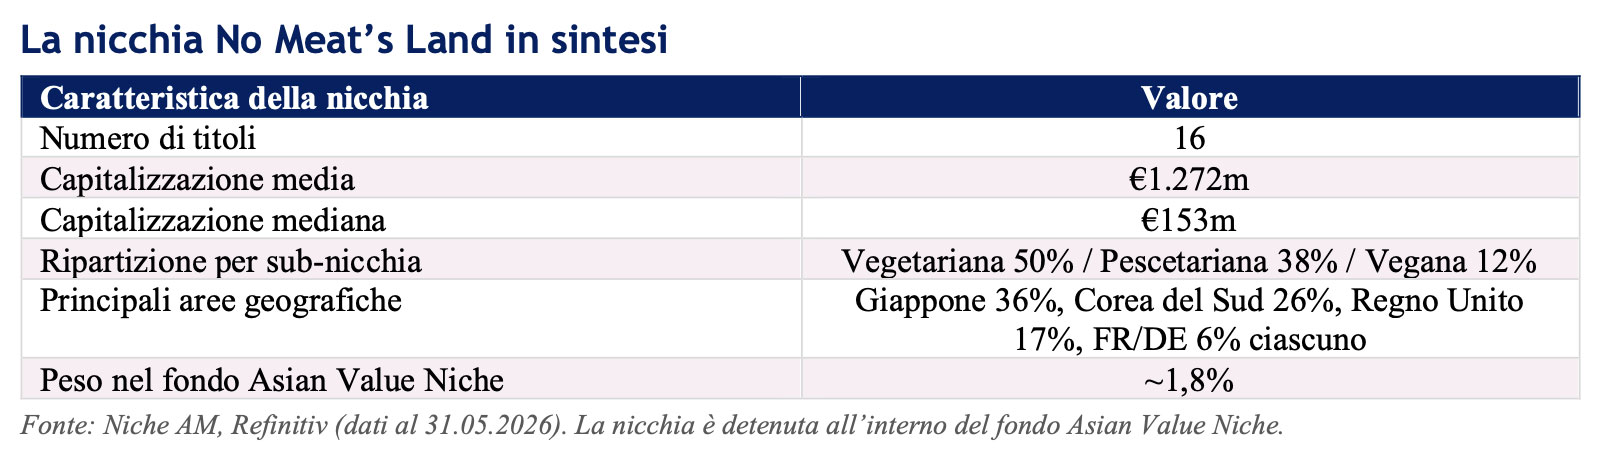
Coerentemente con il nostro stile di gestione, la nicchia è altamente diversificata per titolo (16 nomi oggi, con nuovi ingressi e uscite man mano che le valutazioni si normalizzano) e — aspetto importante — liquida. È una delle quindici nicchie non correlate all’interno del fondo Asian Value Niche, dove rappresenta attualmente un peso deliberatamente contenuto: sufficiente a incidere quando il tema si rivaluterà, abbastanza piccolo da poter essere pazienti finché ciò non accade.
Perché adesso?
Perché il 2026 dovrebbe essere il punto d’ingresso, e non l’anno prossimo, il 2030 o qualsiasi altro momento futuro? Non è nostro mestiere azzeccare i timing perfetti di entrata o di uscita. Compriamo quando i titoli di società fondamentalmente solide, con dinamiche di trend favorevoli, trattano a valutazioni fortemente scontate. E per la nicchia delle alternative alla carne quel momento è adesso. L’hype sulla nicchia è svanito, i nomi speculativi si sono svalutati dell’80-90% e speculatori e momentum trader se ne sono andati – stiamo comprando nella fase di depressione, non nell’euforia: la nicchia tratta a circa otto volte gli utili, sotto il patrimonio netto tangibile, con un rendimento da dividendo ben superiore a quello del mercato — all’incirca il livello più conveniente da quando il tema esiste.
Conclusione
Non stiamo dicendo a nessuno cosa mettere nel piatto, e questa non è una tesi ESG travestita da ricerca. Non stiamo nemmeno costruendo una tesi d’investimento sulla carne alternativa — al momento non ne possediamo affatto: stiamo costruendo una tesi di investimento su titoli di società che producono o vendono proteine alternative alla carne, che comprendono pesce, verdure, legumi e latticini, oltre alle nuove soluzioni come la carne vegetale, la carne coltivata e la carne da fermentazione.
La nostra tesi poggia sui costi e rischi per la salute e per l’ambiente, sulla biologia dell’allevamento animale, sulla geopolitica e, soprattutto, sulla valutazione. Il mercato ha buttato via un tema strutturalmente importante insieme all’eccesso speculativo che per breve tempo lo ha circondato; ciò che resta è sottovalutato, redditizio e — in un futuro non troppo lontano — molto probabilmente sostenuto anche da obiettivi di sicurezza degli approvvigionamenti.
Rischi per la tesi
Tre sviluppi potrebbero, in linea di principio, erodere parte della spinta strutturale ad allontanarsi dalla carne. In ciascun caso l’evidenza è reale ma parziale — e, aspetto importante, il rischio al ribasso della tesi è comunque limitato dal tipo di titoli che possediamo: società sottovalutate, redditizie, con solidi attivi, spesso in posizione di cassa netta, acquistate sotto il patrimonio netto tangibile. Questo margine di sicurezza non dipende da alcuna previsione su alcuna fonte proteica nel 2050.
1. Additivi per mangimi che riducono il metano potrebbero ridurre il costo climatico. Alcuni additivi selezionati e le alghe rosse si sono rivelati efficaci nel ridurre in misura significativa il metano enterico. Tuttavia, sembrano funzionare principalmente nei sistemi di allevamento in stalla, mentre la loro applicazione agli allevamenti estensivi (al pascolo) rimane molto più complessa. Le alghe rosse in particolare non possono ancora essere coltivate su una scala neanche lontanamente adeguata, e gli additivi comportano costi senza alcun ritorno in termini di ricavi in assenza di incentivi sul carbonio. Inoltre, affrontano solo il tema climatico, lasciando intatti i driver legati alla salute, all’uso del suolo e all’economia dei mangimi.37
2. La produttività della carne bovina potrebbe migliorare ulteriormente. Genetica, efficienza degli allevamenti intensivi e tecnologie riproduttive hanno reso la carne bovina progressivamente più economica e più “pulita” per chilogrammo: la FAO stima che l’intensità emissiva del manzo sia calata di circa il 38% tra il 1961 e il 2022, che il numero di capi negli Stati Uniti sia sceso da circa 135 milioni negli anni Settanta a circa 90 milioni odierni pur producendo più carne di allora, e che gli allevatori americani producano oggi un quinto della carne bovina mondiale con meno di un decimo dei bovini del mondo.38 Se il manzo continuasse a colmare il proprio divario di costo e di impronta, la spinta strutturale si indebolirebbe. Eppure, la nostra tesi reggerebbe comunque: l’efficienza abbassa l’intensità emissiva per chilo, ma non le emissioni assolute, che continuano a crescere con la popolazione e la domanda; non incide in nulla sull’evidenza relativa alla salute e alla cancerogenicità; e il divario tra la carne bovina e una proteina vegetale è così ampio (all’incirca 30 a 1 sui mangimi, ~60 a 1 sulle emissioni per grammo di proteina) che nemmeno ampi guadagni incrementali riescono a colmarlo a sufficienza.
3. La carne alternativa e/o gli insetti non raggiungono mai la scala commerciale. Possibile — ma irrilevante per ciò che possediamo. Alcuni studi hanno individuato colli di bottiglia biologici e ingegneristici per la carne coltivata, come per esempio i lenti tempi di duplicazione cellulare, i vincoli dei bioreattori e la dipendenza da ambienti di coltura ad alta purezza.39 Anche i consumatori sembrano per il momento respingere i prodotti a base di carne alternativa, con la carne vegetale che rappresenta, per esempio, solo circa l’1% del mercato retail statunitense della carne. Gusto, prezzo e l’etichetta di “ultra-processata” della carne alternativa potrebbero restare barriere reali. Infine, la regolamentazione potrebbe rimanere ostile anziché diventare favorevole. Tuttavia, la nostra nicchia No Meat’s Land non possiede alcun titolo di carne alternativa o di insetti — se quelle attività non raggiungeranno mai una scala importante, le nostre partecipazioni nelle aziende dei settori del pesce, dei latticini e delle verdure ne resteranno del tutto immuni.
Fonti e note
1 YouGov/The Economist
2 In Europa il divario si sta chiudendo più rapidamente: la carne vegana di marca comporta ancora un sovrapprezzo di circa il 25%, ma le linee private-label hanno raggiunto la piena parità di prezzo. Lidl Germania ha allineato i prezzi di gran parte della sua gamma di carne vegetale a marchio Vemondo a quelli dei prodotti animali comparabili nell’ottobre 2023, con un conseguente incremento di oltre il 30% nelle vendite di carne vegetale (Lidl, 2024).
3 Fox News; CBS News; Food Safety Magazine, gennaio–febbraio 2026.
4 Good Food Institute; Food and Agriculture Organization of the United Nations (2019)
5 L’esclusione della dimensione morale dalla nostra tesi d’investimento non va letta come indifferenza verso di essa. Non siamo insensibili alle questioni etiche sollevate dall’allevamento animale — in particolare al trattamento del bestiame in regime di confinamento industriale. Per una trattazione del caso morale, con specifico riferimento alle condizioni in cui vengono allevati i suini, si veda Noah Smith, “The Way We Treat Pigs Is a Sin,” Noah Smith, 31 maggio 2026.
6 Queste classificazioni descrivono la solidità dell’evidenza che qualcosa possa causare il cancro, non l’entità del rischio: la pancetta non è pericolosa quanto le sigarette.
7 OMS/IARC (2015) e revisioni successive. The Economist, “Is red meat unhealthy?” (marzo 2025).
8 Drabik-Markiewicz, Dejaegher, De Mey, Kowalska, Paelinck & Vander Heyden, “Influence of putrescine, cadaverine, spermidine or spermine on the formation of N-nitrosamine in heated cured pork meat,” Food Chemistry 126 (2011); De Mey et al., “Evaluation of N-Nitrosopiperidine Formation from Biogenic Amines During the Production of Dry Fermented Sausages,” Food and Bioprocess Technology (2013); Del Rio et al., Scientific Reports 9 (2019); EFSA Panel on Biological Hazards, “Scientific Opinion on risk-based control of biogenic amine formation in fermented foods,” EFSA Journal (2011).
9 Nature Medicine (2026)
10 Studio randomizzato controllato dell’Università della California, San Francisco (2019): la dieta a base di carne rossa ha aumentato il colesterolo e il TMAO (trimetilammina-N-ossido) rispetto a una dieta priva di carne comparabile.
11 Bastide et al., Cancer Research (2015); WCRF/AICR Continuous Update Project. Micha, Wallace & Mozaffarian, Circulation (2010, updated 2012); Lancet Diabetes & Endocrinology (2024)
12 Van Boeckel et al., “Global trends in antimicrobial use in food animals,” PNAS 112 (2015); Van Boeckel et al., Science 365 (2019); Review on Antimicrobial Resistance (O’Neill, 2016); Farm Animal Investment Risk & Return Initiative
13 Gerber et al., FAO 2013; FAO 2022; Poore & Nemecek, Science (2018), Xu, Sharma et al., “Global greenhouse gas emissions from animal-based foods are twice those of plant-based foods”, Nature Food 2 (2021)
14 IPCC AR6; FAO. Gli additivi per mangimi che riducono il metano prodotto dai bovini possono attenuare parte del costo climatico. I composti derivati dalle alghe, per esempio, ridurrebbero il metano enterico di circa il 37% nelle sperimentazioni su bovini al pascolo, e in misura maggiore in regime di alimentazione controllata (Meo-Filho et al., PNAS 2024). Lo consideriamo un fattore di compensazione del costo climatico dei mangimi animali — e un rischio per la tesi.
15 Bruce Friedrich, The Guardian (31 gennaio 2026); Financial Times (18 febbraio 2026)
16 Poore & Nemecek, Science 360 (2018), meta-analysis of ~38,000 farms across 119 countries; Our World in Data.
17 Mekonnen & Hoekstra, “A global assessment of the water footprint of farm animal products,” Ecosystems 15 (2012). L’acqua verde (piovana) costituisce la grande maggioranza del dato relativo al manzo; la sola impronta blu e grigia è di circa 925 l/kg.
18 Stat (2026)
19 National Agricultural Law Center, “Alternative Protein Laws: State Compilation” (2025–26); Food Safety Magazine (giugno 2025); Upside Foods / Institute for Justice
20 UK’s Food Standards Agency (2024), UK’s Food Standards Agency (2025), UK’s Department for Environment Food and Rural Affairs (2024); UK’s Animal & Plant Health Agency (2024)
21 Bloomberg, “Italy Bans Lab-Grown Meat” (16 novembre 2023); Legge 1 dicembre 2023, n. 172, artt. 2, 3 e 5; Osborne Clarke, “Italy bans lab-grown meat, violating EU procedure” (2024); Assemblea Nazionale ungherese (18 novembre 2025)
22 Financial Times (5 gennaio 2026): il Parlamento europeo ha votato per limitare i termini “burger”, “salsiccia”, “bistecca” e simili per i prodotti di carne vegetale; la ricerca sui consumatori del BEUC ha rilevato che gli acquirenti comprendono i prodotti vegetariani/vegani chiaramente etichettati; Aldi, Lidl e Burger King si sono opposti alla misura; l’allineamento SPS del Regno Unito con l’UE potrebbe estenderne l’applicazione.
23 Messina & Messina, “Nova fails to appreciate the value of plant-based meat and dairy alternatives in the diet,” Journal of Food Science (febbraio 2025). Si veda anche Bryant Research, “The Ultra-Processed Myth” (2024).
24 Ministero del Commercio cinese; Reuters; USDA Foreign Agricultural Service (dicembre 2025/gennaio 2026).
25 Adam Tooze, Financial Times (2 maggio 2026); Bruce Friedrich, citato in Damian Carrington, The Guardian (31 gennaio 2026); Ryan Huling, Los Angeles Times (17 marzo 2026): sicurezza alimentare descritta da Xi Jinping come “un fondamento della sicurezza nazionale” e come “pilastro della sicurezza economica nazionale” nel 14° Piano quinquennale del 2021.
26 Caitlin Welsh, Center for Strategic and International Studies, nella prefazione a Meat di Bruce Friedrich (2026).
27 La Cina è diventata il maggiore finanziatore pubblico di R&S agricola dopo il 2011, spendendo oltre 10 miliardi di dollari l’anno entro il 2015 — circa il doppio della spesa statunitense (USDA Economic Research Service). Dei primi 20 richiedenti di brevetti sulla carne coltivata, otto sono istituzioni pubbliche cinesi, per lo più università (Zhejiang, Jiangnan, Ocean University of China); le istituzioni pubbliche cinesi hanno depositato più brevetti sulla carne coltivata di quelle di Stati Uniti ed Europa messe insieme (Good Food Institute APAC, 2025).
28 Sinke, Odegard et al., A life-cycle assessment of cultivated meat, CE Delft, GAIA and The Good Food Institute (2021)
29 G. Owen Schaefer, “Lab-grown meat,” Scientific American (2018), Pallab Ghosh, “World’s first lab-grown burger is eaten in London,” BBC, 5 agosto 2013
30 FAO, Edible Insects: Future Prospects for Food and Feed Security (2013); International Platform of Insects for Food and Feed (IPIFF) https://ipiff.org/
31 Panel EFSA su Nutrizione, Nuovi Alimenti e Allergeni Alimentari, pareri di sicurezza su Tenebrio molitor, Locusta migratoria, Acheta domesticus e Alphitobius diaperinus (2021–2023).
32 Ramos-Elorduy, sull’entomofagia messicana; FAO (2013).
33 William Wood, New England’s Prospect (1634); Sandy Oliver, storica dell’alimentazione, citata in Boston.com (2023), che osserva come l’affermazione spesso ripetuta secondo cui l’aragosta sarebbe stata contrattualmente razionata a servitù e prigionieri non abbia alcun fondamento documentario coevo.
34 Bloomberg, The Guardian (31 Jan 2026)
35 Quell’impianto statunitense è ora sospeso, e il più ampio settore dell’allevamento di insetti ha attraversato una brutale selezione — Ÿnsect, un tempo il maggiore operatore del comparto, è stata liquidata alla fine del 2025, e Innovafeed ha sospeso il proprio impianto pilota statunitense dopo diciotto mesi. Protix ha nel frattempo riorientato la propria strategia verso il Sud-est asiatico e la Corea del Sud, dove le regole sui substrati di alimentazione sono meno stringenti e i costi operativi molto più bassi. Fonti: comunicato stampa Tyson Foods (17 ottobre 2023); AgFunderNews, “Protix targets Asia as Tyson-linked US insect ag project stalls” (aprile 2026)
36 McKinsey: Alternative proteins: The race for market share is on (2019); Barclays (2019); Credit Suisse Research Institute (2021)
37 Van Gastelen et al., Penn State / Kebreab (2021–2024); approvazione Elanco/FDA (maggio 2024); Roque, Venegas, Kinley, Kebreab, PLOS ONE (2021); Kebreab et al., PNAS (2024).
38 Benjamin Goren, “More and More, Beef (And Less Climate Impact)”, The Breakthrough Institute (21 novembre 2024), basato sui dati FAOSTAT sull’intensità emissiva e sul Census of Agriculture statunitense del 2022; Capper, International Journal of Life Cycle Assessment (2018) sui guadagni di produttività statunitensi 1977–2007.
39 Humbird, “Scale-up economics for cultured meat”, Biotechnology & Bioengineering 118 (2021); Negulescu et al., Biotechnology & Bioengineering 120 (2023); review su Nature Food (2024).
Avvertenza legale
Il presente documento, unitamente a qualsiasi presentazione e materiale correlato, è destinato esclusivamente a finalità di marketing e informative. Non è un documento giuridicamente vincolante, non contiene alcuna dichiarazione e non costituisce un’offerta o un invito a investire in alcuno dei fondi di Niche Asset Management Ltd. (il “Fondo”). Inoltre non costituisce una sollecitazione a una tale offerta o invito, né può essere considerato parte di esso o della sua distribuzione in relazione ad alcun contratto relativo al Fondo. Il presente documento, qualsiasi presentazione effettuata congiuntamente ad esso e qualsiasi materiale correlato hanno carattere preliminare e sono forniti a soli fini informativi. Non costituiscono un memorandum di offerta, non contengono alcuna dichiarazione e non costituiscono né formano parte di un’offerta o di un invito a sottoscrivere alcuno dei fondi Niche (ciascuno, il “Fondo”). Inoltre non costituiscono né formano parte di alcuna sollecitazione di tale offerta o invito, né essi (o alcuna loro parte), né il fatto della loro distribuzione, costituiscono la base di, o possono essere invocati in relazione a, alcun contratto ad essi relativo. Le informazioni contenute nel presente documento sono state raccolte esclusivamente da Niche Asset Management Ltd (nota come “Niche AM”), autorizzata e regolamentata dalla Financial Conduct Authority (RN783048) e registrata in Inghilterra e Galles con il n. 10805355. Le informazioni e le opinioni contenute nel presente documento non intendono essere complete e possono essere soggette a modifica in qualsiasi momento. Non viene fornita alcuna dichiarazione, garanzia o impegno, espresso o implicito, in merito all’accuratezza delle informazioni o delle opinioni contenute nel presente documento, e Niche Asset Management Ltd e/o i suoi partner non accettano alcuna responsabilità per l’accuratezza e la completezza delle informazioni. Gli investimenti nei fondi sono soggetti ai rischi di mercato, inclusa la potenziale perdita del capitale.
La strategia d’investimento del Fondo è speculativa e comporta un rischio significativo di perdere parte o la totalità del capitale investito. Fattori di rischio di mercato, politici, di controparte, di liquidità e di altro tipo possono avere un impatto significativo sugli obiettivi d’investimento del Fondo, mentre i rendimenti passati non sono né una guida né un indicatore dei risultati futuri. La distribuzione del presente documento e l’offerta delle quote del Fondo possono essere limitate dalla legge in alcune giurisdizioni, e di conseguenza chiunque venga in possesso del presente documento dovrebbe essere consapevole di, e rispettare, qualsiasi legge o regolamento applicabile. I fondi di Niche AM non sono ancora disponibili per la distribuzione in tutti i Paesi. Gli investitori potenziali sono invitati a contattare Niche AM per verificare i Paesi di registrazione. Qualsiasi inosservanza di tali restrizioni può costituire una violazione delle leggi di tale giurisdizione. È inoltre vietata la riproduzione delle presenti informazioni, in tutto o in parte, senza il previo consenso di Niche AM. Il presente documento può essere comunicato o trasmesso esclusivamente a soggetti ai quali Niche AM è autorizzata a comunicare promozioni finanziarie ai sensi di un’esenzione prevista dal Capitolo 4.12 del Conduct of Business Sourcebook (“COBS”) (“Destinatari Autorizzati”). Inoltre, nessun soggetto non autorizzato può comunicare il presente documento o altrimenti promuovere i Fondi o le relative quote a una persona nel Regno Unito, a meno che tale persona non sia (a) un Destinatario Autorizzato (b) una persona a cui un soggetto autorizzato è abilitato a comunicare promozioni finanziarie relative al Fondo o a promuovere il Fondo secondo le regole COBS 4.12 applicabili a tale soggetto autorizzato. I titoli menzionati nel presente documento non sono stati registrati ai sensi del Securities Act del 1933 (il “1933 Act”) o delle leggi sui titoli di qualsiasi altra giurisdizione statunitense.
Tali titoli non possono essere venduti o trasferiti a soggetti statunitensi salvo che tale vendita o trasferimento sia registrato ai sensi del 1933 Act o ne sia esente. Il presente documento è una comunicazione di marketing destinata esclusivamente a investitori professionali. Gli investitori potenziali sono invitati a leggere attentamente i Prospetti e i Documenti contenenti le Informazioni Chiave per gli Investitori (KIID) per tutti i dettagli, inclusi i fattori di rischio e le commissioni, prima di prendere qualsiasi decisione d’investimento finale.
Prospetti, supplementi, KIID e una Sintesi dei Diritti degli Investitori sono disponibili gratuitamente su https://nichejungle.com/regulatorydocuments e su https://nicheam.com/legal.
Questa è una comunicazione di marketing destinata esclusivamente a investitori professionali. Si rimanda ai Prospetti dei Fondi e ai KID prima di prendere qualsiasi decisione d’investimento..
Ti piacciono i nostri Insight? Leggine di più qui
Seguici su LinkedIn
Niche Asset Management Limited
Authorized and Regulated by the Financial Conduct Authority
17 Lennox Garden London SW1X 0DB – Registered in England – No. 10805355
Back

