


I Mercati Emergenti offrono ancora diversificazione?
La regione sì, ma gli indici no
Per decenni, gli investitori si sono rivolti ai mercati emergenti per esporsi ad economie alternative, settori o temi — materie prime, demografia, l’ascesa della classe media, ecc. — o per esporsi a valutazioni che si distinguevano dai multipli elevati dei mercati azionari del mondo sviluppato. Quella proposta si è silenziosamente erosa.
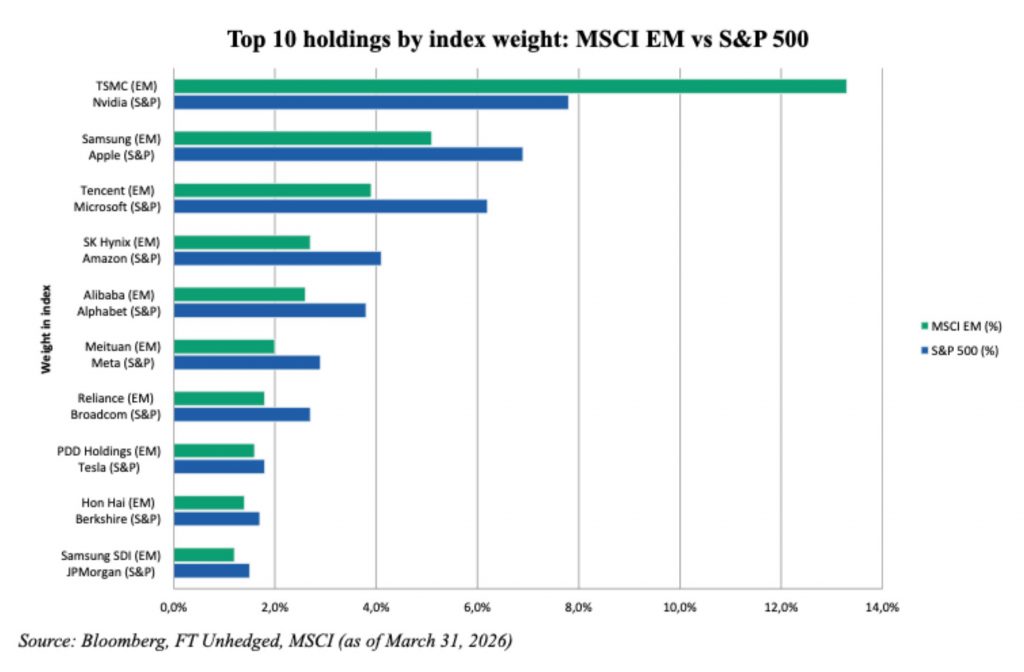
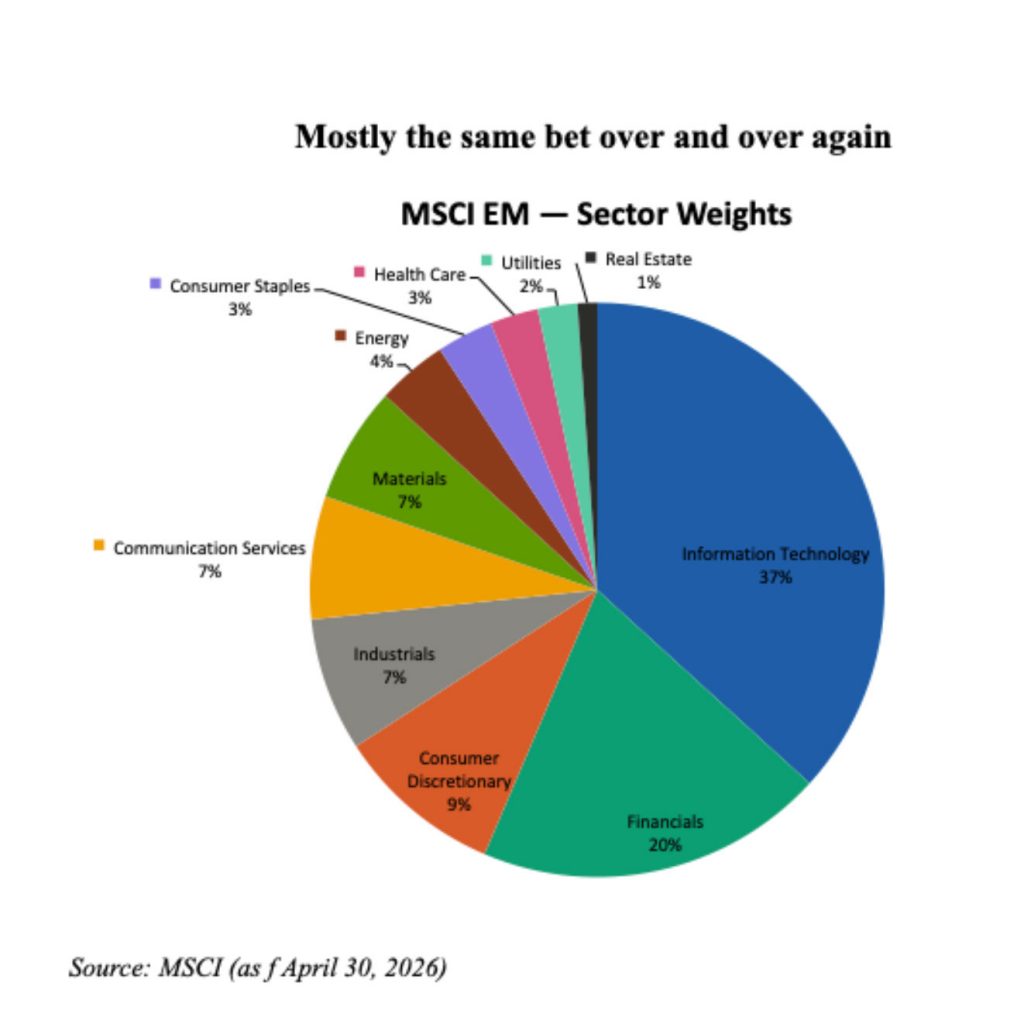
Come recentemente evidenziato da questo articolo del FT, solo tre produttori di chip — TSMC, Samsung e SK Hynix — rappresentano oggi quasi il 25% dell’indice MSCI Emerging Markets. L’intero settore IT è cresciuto da meno del 15% del benchmark un decennio fa all’attuale 37%, legando strettamente le sorti dell’indice allo stesso fattore che guida i mercati azionari statunitensi: l’entusiasmo per l’intelligenza artificiale.
Il problema non è solo settoriale.
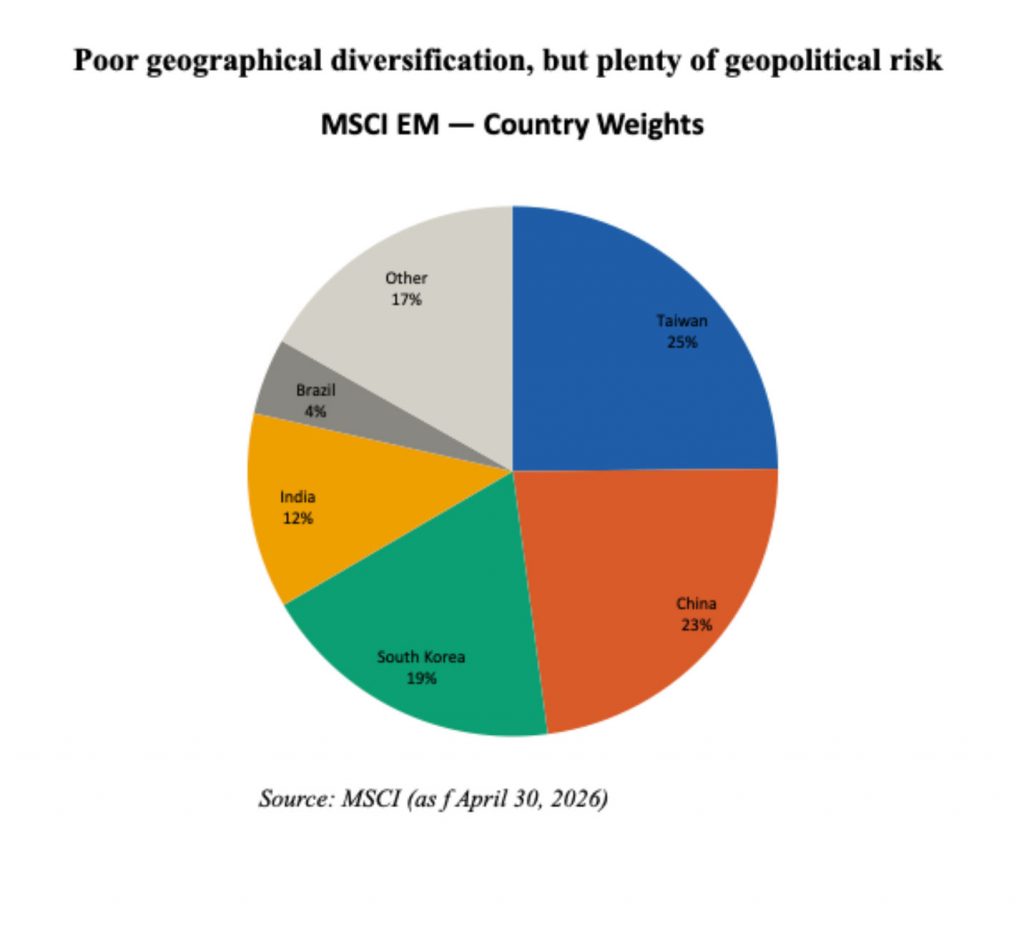
L’indice è altrettanto concentrato geograficamente: solo 3 paesi — Taiwan, Cina e India — rappresentano oltre il 60% dell’MSCI EM. Ciò conta per due ragioni distinte. La Cina (compresi i suoi componenti quotati a Hong Kong) e Taiwan presentano elevati rischi geopolitici difficili da prezzare. L’India, nel frattempo, tratta a valutazioni che si sono da tempo allontanate dallo sconto sui mercati emergenti che un tempo giustificava l’inclusione della regione nei portafogli globali.
Per un investitore che detiene un portafoglio azionario globale insieme a un fondo passivo standard sui mercati emergenti, il beneficio di diversificazione è diventato in gran parte illusorio. Quella che un tempo era una classe di attivo distinta è diventata, in pratica, una combinazione di due scommesse concentrate: una posizione ad alto beta sul tema AI statunitense, e un’esposizione non coperta alla linea di faglia geopolitica che attraversa il rapporto tra Cina e Occidente.
Il ruolo degli investimenti passivi
Comprendere perché gli indici dei mercati emergenti si siano allineati ai mercati azionari statunitensi richiede di riconoscere il ruolo, tra gli altri fattori, dei flussi di capitale passivi. Gli ETF sono chiaramente composti dai titoli più grandi e liquidi. Man mano che quei titoli salgono, il loro peso nell’indice aumenta, attirando ulteriori afflussi passivi — una dinamica autorinforzante che ha progressivamente ridisegnato la composizione di tutti i benchmark, inclusi gli indici dei mercati emergenti.
Questo meccanismo non alloca il capitale in base al valore, alla diversificazione o ai fondamentali. Premia le dimensioni, la liquidità e, soprattutto, il momentum. La conseguenza sono indici dei mercati emergenti che ora riflettono la stessa concentrazione guidata dal momentum visibile nell’S&P 500, piuttosto che l’ampia esposizione alle economie locali, alle materie prime, alle infrastrutture, alla demografia e ai consumi interni che un tempo giustificava il ruolo della regione in un portafoglio bilanciato.
La “vera” economia dei mercati emergenti — la società agricola indonesiana scambiata con un enorme sconto rispetto al valore dei suoi terreni, il rivenditore al dettaglio coreano ignorato dagli investitori stranieri, o la società di telecomunicazioni filippina con un business di pagamenti ad alta crescita e redditizio — è in gran parte assente da questi indici e quindi assente dal capitale a loro destinato. Ed è proprio in questi segmenti trascurati che la vera diversificazione, e il potenziale per la realizzazione del valore a lungo termine, hanno maggiori probabilità di essere trovati.
Il precedente della bolla dot-com
L’attuale configurazione degli indici azionari globali non è priva di precedenti storici. Al culmine della bolla dot-com nel marzo 2000, il settore Information Technology rappresentava circa il 32% dell’indice MSCI World. La narrativa che guidava quella concentrazione sembrava ugualmente convincente: internet stava trasformando ogni aspetto dell’economia, i guadagni di produttività erano strutturali e le aziende tecnologiche che guidavano questa rivoluzione meritavano valutazioni premium.
Nel decennio successivo, il peso del settore IT nell’MSCI World scese dal 32% a circa il 12% nel 2010 — non perché la tecnologia cessasse di essere rilevante, naturalmente, ma perché le valutazioni erano andate ben oltre gli utili. La correzione fu dolorosa e prolungata. Gli investitori che si erano concentrati nel settore tramite l’indice hanno subito un decennio di sottoperformance rispetto ai settori che erano stati trascurati durante gli anni di boom — energia, materie prime, finanza. Esattamente le stesse esposizioni orientate al valore che i benchmark stanno, di nuovo, ignorando oggi.
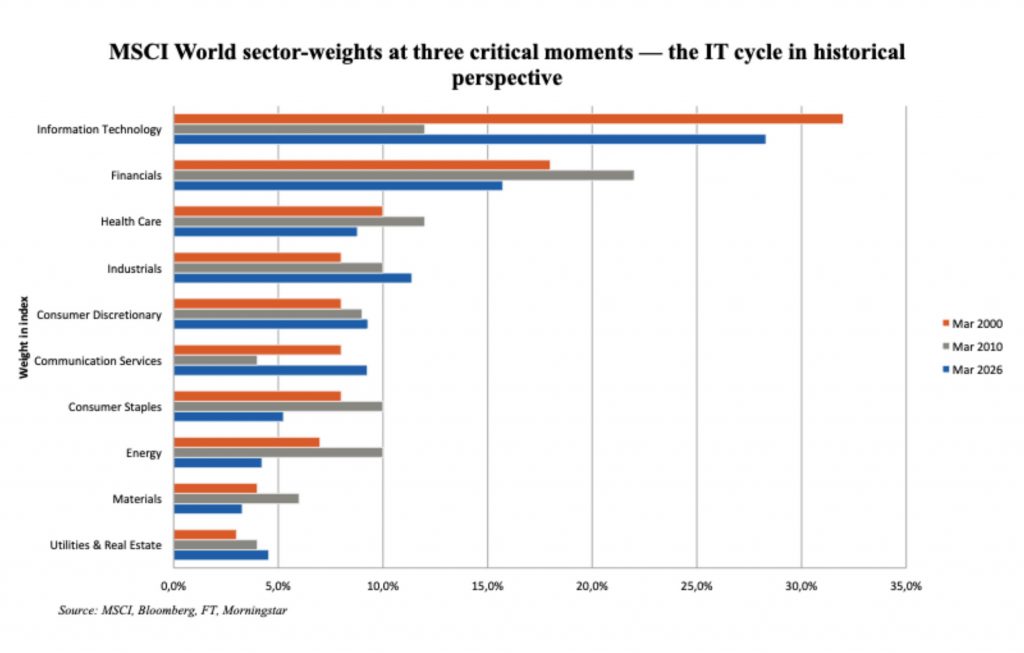
Oggi, l’IT rappresenta circa il 28% dell’MSCI World, più del doppio del suo peso nel 2010 sulla scia del ciclo AI. La qualità fondamentale degli attuali leader tecnologici appare significativamente superiore rispetto al 2000 e il ciclo AI potrebbe avere ancora strada da percorrere, ma la questione del rischio di concentrazione è strutturalmente separata dalla questione se la tecnologia sia un buon business.
Non stiamo facendo una previsione di mercato o di settore. Stiamo semplicemente sostenendo che un portafoglio esposto agli stessi fattori — tecnologia, semiconduttori, AI — nelle sue allocazioni azionarie domestiche, globali e sui mercati emergenti, ha molto meno diversificazione di quanta sembri avere. E il più delle volte, la scoperta di questa caratteristica del portafoglio tende ad avvenire nel momento peggiore possibile.
I “veri mercati emergenti” assenti dagli indici
I mercati emergenti ospitano migliaia di società quotate in un ampio spettro di settori, dimensioni e driver non correlati. La grande maggioranza non appare mai negli indici benchmark. Sono troppo piccole per i grandi ETF, scarsamente coperte dagli analisti sell-side e al di fuori delle narrative che attirano il capitale istituzionale.
Ciò che rende questi segmenti trascurati genuinamente diversi non è solo la loro geografia, ma le forze economiche che li muovono. Non si muovono perché Jensen Huang di Nvidia alza le stime o prende un volo dell’ultimo minuto per la Cina.
Negli ultimi 20 anni sia l’MSCI EM che l’MSCI Asia Pacific hanno mostrato una correlazione con l’S&P 500 superiore a 0,75 – a conferma che l’etichetta geografica non equivale a diversificazione economica.
I fondi EM passivi o “closet passive” che seguono da vicino gli indici pur addebitando commissioni attive offrono agli investitori l’etichetta della diversificazione senza la sostanza. La vera diversificazione del portafoglio richiede esposizioni strutturalmente, non solo geograficamente, diverse dal resto del portafoglio.
La storia ha anche mostrato una caratteristica persistente degli indici tradizionali dei mercati emergenti — la loro correlazione con l’S&P 500 tende ad aumentare durante i periodi di stress dei mercati globali, proprio quando la diversificazione è più necessaria, riflettendo due principali fattori che si amplificano a vicenda: un aumento generalizzato del sentiment risk-off che colpisce i mercati emergenti in modo sproporzionato; e, aspetto importante, una dinamica tecnica di liquidità, per cui gli investitori tendono a vendere per primi e più velocemente i titoli più liquidi degli indici principali, indipendentemente dai fondamentali.
I portafogli costruiti attorno a società con una limitata sovrapposizione con gli indici dovrebbero avere un legame strutturalmente più debole con questi periodi di stress dei mercati globali: gli episodi risk-off rimangono inevitabili e nessun portafoglio ne sarebbe immune — ma almeno il “canale della liquidità” che colpisce per primi e più duramente i componenti dell’indice li “bypasserebbe” in gran parte.
Conclusione
I mercati emergenti sono stati aggiunti ai portafogli globali per offrire qualcosa di genuinamente diverso. Per la maggior parte della loro storia, hanno mantenuto quella promessa — settori industriali diversi, cicli economici diversi, valutazioni diverse. Il problema non è che i mercati emergenti siano diventati meno interessanti. È che i veicoli standard per accedere alla regione — ovvero gli indici leader EM o Asia Pacific — hanno smesso di rappresentarla.
Gli indici di oggi sono per lo più una scommessa concentrata su un piccolo numero di società di semiconduttori asiatici, inserita in un panorama azionario globale che è a sua volta sempre più concentrato nello stesso tema tecnologico. Aggiungere un’allocazione standard su indici EM a un portafoglio globale non riduce più la concentrazione. In molti casi, la aumenta.
In un mondo sempre più guidato dai benchmark, la vera diversificazione non può più essere trovata negli indici stessi, ma nei segmenti di mercato trascurati che il capitale passivo ignora strutturalmente. Man mano che il capitale diventa più concentrato, la diversificazione stessa è diventata un asset di nicchia.
Ti piacciono i nostri Insight? Leggine di più qui
Seguici su LinkedIn
Niche Asset Management Limited
Authorized and Regulated by the Financial Conduct Authority
17 Lennox Garden London SW1X 0DB – Registered in England – No. 10805355
Back

